Ya se encuentra habilitada en el servicio web de ARCA la posibilidad de vincular un punto de venta específico con una actividad económica determinada.
La gestión se realiza a través del servicio “Administración de Puntos de Venta y Domicilios”:
Lo que permitirá al contribuyente asignar cada actividad a un punto de venta:
Este cambio responde a las modificaciones introducidas por la Resolución General ARCA 5824/2026, que reformó el régimen de emisión de comprobantes, y por la Resolución General ARCA 5866/2026, que estableció un esquema de implementación escalonado entre julio de 2026 y marzo de 2027.
Esta resolución viene a hacer un cambio importante.
Las Resoluciones Generales Resolución General N° 5824/2026 y ARCA 5866/2026 eliminan excepciones históricas y unifican el régimen de facturación
Desde el 1 de julio de 2026, obligan a directores de SA, socios gerentes de SRL, abogados y peritos a emitir factura electrónica por honorarios
Además, reitera la identificación obligatoria de consumidores finales a partir de $10.000.000, con la excepción de quienes usen esos comprobantes para deducciones en ganancias.
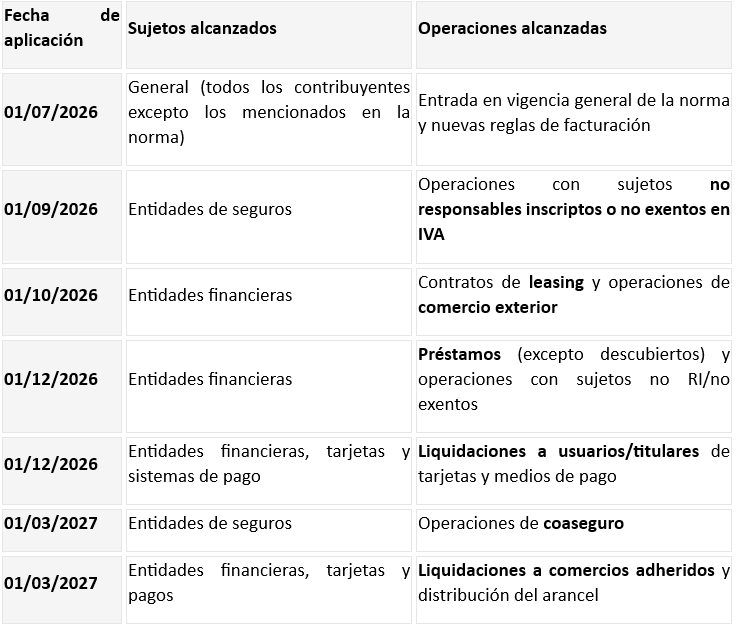
La normativa reorganiza los circuitos de facturación de cuando debe facturarse y establece el cronograma escalonado hasta marzo de 2027, por ejemplo para compañías de seguros y financieras y tarjetas de pago
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Julio 2026
La Agencia de Recaudación y Control Aduanero (ARCA) prorrogó hasta el 31 de julio de 2026 el plazo para cumplir con la Presentación Única de Balances (PUB), una obligación que alcanza a las sociedades y demás sujetos obligados cuyos ejercicios comerciales cerraron, principalmente, en diciembre de 2025.
La medida fue establecida mediante la Resolución General 5871/2026, publicada en el Boletín Oficial, luego de los pedidos efectuados por los Consejos Profesionales y otras entidades representativas de los profesionales en ciencias económicas.
Además de presentar la declaración jurada del Impuesto a las Ganancias, las sociedades deben cumplir con una obligación adicional: presentar ante ARCA sus estados contables en formato PDF, certificados por contador público y con la correspondiente legalización del Consejo Profesional competente.
Esta presentación debe realizarse mediante transferencia electrónica de datos, utilizando el servicio con clave fiscal “Presentación Única de Balances (PUB)”.
En condiciones normales, el vencimiento opera el último día del sexto mes posterior al cierre del ejercicio comercial.
La prórroga responde a distintos factores que complicaron el cumplimiento de esta obligación.
Por un lado, durante este año comenzaron a confeccionarse los primeros estados contables bajo la Norma Unificada Argentina (NUA), de aplicación obligatoria para los ejercicios iniciados a partir del 1.º de enero de 2025.
La implementación de este nuevo marco contable implicó importantes cambios en los criterios de exposición, clasificación y valuación, generando en muchos casos reclasificaciones, ajustes y un mayor tiempo de preparación de los balances.
A ello se sumó el elevado volumen de estados contables que debieron ser certificados y legalizados por los Consejos Profesionales, lo que provocó demoras en todo el circuito previo a la presentación ante ARCA.
Desde nuestro punto de vista, resulta discutible que un mismo esquema sancionatorio pueda aplicarse indistintamente a grandes empresas y a pequeñas y medianas empresas.
Una multa fija de hasta $ 10.000.000 puede representar una consecuencia muy diferente para una gran compañía que para una PyME.
Entendemos que un régimen sancionatorio debería contemplar criterios de proporcionalidad, graduando las multas según el tamaño del contribuyente, su capacidad económica y la gravedad del incumplimiento.
La prórroga hasta el 31 de julio de 2026 representa una oportunidad para que empresas y profesionales completen el proceso de cierre, certificación, legalización y presentación de los estados contables sin exponerse a sanciones por incumplimiento.
Desde Estudio Piacentini recomendamos no esperar al último día. Si su empresa aún no presentó el balance ante ARCA, es conveniente verificar que toda la documentación se encuentre correctamente confeccionada y legalizada para cumplir con la obligación dentro del nuevo plazo.
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Julio 2026
El nuevo régimen de ganancias simplificado, no pide datos del patrimonio ni consumos de los contribuyentes, es por ello que invita a usar aquellos ahorros que no se habían podido declarar, producto de la actividad licita de cada contribuyente : es un objetivo del gobierno, que se ponga en uso productivo aquellos fondos que por la severidad de la declaración jurada de ganancias general, no podían informarse .
Pero , debemos saber que las operaciones bajo el Régimen de Declaración Jurada Simplificada de Ganancias (Ley 27.799 de Inocencia Fiscal), exigen que los fondos se canalicen a través de medios de pago formales autorizados por el Banco Central o la Comisión Nacional de Valores.
Entonces :
Quienes adhieran al Régimen deben realizar sus operaciones utilizando medios de pago autorizados por el Banco Central de la República Argentina y/o la Comisión Nacional de Valores, de modo que los fondos involucrados se canalicen a través del sistema financiero formal.
A estos efectos, se considera cumplido el requisito cuando la operación se encuentra bancarizada ya sea en su origen o en su destino. En el primer caso, cuando los fondos utilizados para efectuar el pago ya se encontraban previamente depositados o registrados en el sistema financiero.
En el segundo supuesto, la exigencia se cumple cuando el pago se realiza mediante acreditación en una cuenta bancaria o billetera virtual, o mediante la transferencia de activos a una cuenta comitente o a una cuenta registrada en un PSAV del beneficiario de la operación.
por ejemplo: se compra un rodado y se deposita en la cuenta del concesionario el valor del rodado, eso cumple con la bancarización en destino
o se quiere invertir en una cuenta comitente en ON o Cedear, se le puede depositar directamente los dólares en la cuenta bancaria de Balanz o la Alyc elegida .
compra de inmuebles pueden ser en efectivo :
Se mantiene vigente la excepción prevista en el Decreto 22/01, que admite el pago en efectivo en las operaciones de compraventa de inmuebles o en la constitución de derechos reales sobre estos, al momento de formalizar la escritura pública.
No es necesario bancarizar los ahorros oportunamente declarados en Bienes Personales como efectivo . Al ser bienes que fueron incorporados en la Declaración Jurada del Impuesto Sobre los Bienes Personales con anterioridad, no es necesaria su bancarización.
Constancia de adhesión al Régimen
La constancia digital de adhesión al Régimen de Declaración Jurada Simplificada deberá ser considerada por las entidades financieras y demás sujetos obligados alcanzados por dicho régimen legal, como un antecedente favorable en la identificación y monitoreo de las operaciones.
Manual de especificaciones para entidades financieras
El documento define la estructura del archivo que consolida la información de contribuyentes del Régimen, y se pone a disposición diariamente a través de la Ventanilla Electrónica. Cada registro refleja la trazabilidad de cambios de estado -como solicitudes, desistimientos o suspensiones- que modifican la condición de los sujetos en el sistema.
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Julio 2026
Menos burocracia. Más digitalización. Procedimientos actualizados. Nuevo régimen de presentación de estados contables Resolución General IGJ Nº 9/2026
Las simplificaciones, una por una:
Fin del soporte magnético y la declaración jurada en papel El régimen anterior exigía volcar todo a un soporte magnético, imprimir la declaración jurada por duplicado, certificar la firma del contador ante el Consejo Profesional y sellarla en ventanilla. Todo eso desaparece.
Fin de la firma ológrafa legalizada Se exigía un ejemplar firmado en original por el representante legal, el órgano de fiscalización y el contador, con legalización profesional. Ahora las firmas son electrónicas.
Desburocratización de la presentación previa para las Art. 299 Se elimina la doble presentación —antes y después de la asamblea— con toda su documentación duplicada. Queda una única presentación posterior a la aprobación.
Eliminación de la transcripción obligatoria a doble faz El régimen anterior exigía los estados contables transcriptos a doble faz. Desaparece.
Eliminación de copias firmadas por separado El informe del órgano de fiscalización debía acompañarse en copia firmada independiente. Ahora integra la presentación digital única.
Memoria ampliada eliminada Se exigía una memoria con indicadores financieros, análisis de cambios, contratos significativos, información ambiental y perspectivas. La memoria vuelve a regirse exclusivamente por lo que exige el artículo 66 de la Ley de Sociedades.
Eliminación del programa aplicativo propio de la IGJ La presentación estaba atada a un software específico del Organismo, con sus propios formatos y errores. El nuevo esquema es abierto e interoperable con el Consejo Profesional.
Estado de Flujos de Efectivo reemplaza al EOAF El Estado de Origen y Aplicación de Fondos no existe en las normas contables desde hace años. Se actualiza la denominación y se eliminan observaciones innecesarias por nomenclatura obsoleta.
Normas contables por remisión al Consejo Profesional Se eliminan las citas a resoluciones técnicas derogadas (RT 11, RT 17) y se remite genéricamente a las normas vigentes adoptadas por el CPCECABA, que se actualizan solas.
Régimen ultra simplificado para asociaciones civiles pequeñas Las entidades de Categoría I pueden presentar un cuadro simplificado de recursos y gastos con detalle de bienes e inversiones, en lugar de estados contables completos. Clubes, centros de jubilados, comedores y bibliotecas dejan de producir documentación de gran empresa.
Eliminación de la nómina de autoridades con datos personales Se exigía apellido, nombre, domicilio, tipo y número de documento y nacionalidad de cada autoridad social en cada presentación. Desaparece.
Eliminación de la constancia de publicación de la convocatoria Ya no se exige acompañar la publicación edictal como requisito autónomo; el acta y su publicación se acompañan solo cuando corresponde.
Eliminación del inventario anual certificado para Categoría I El inventario anual certificado por contador público queda limitado a las asociaciones civiles de Categorías II y III y a las fundaciones.
Fin del soporte óptico para el inventario El procedimiento de presentación del inventario en soporte óptico con validación digital engorrosa desaparece junto con el resto del régimen físico.
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Julio 2026
Quiénes podrán acceder y cuáles son los requisitos
La Ciudad Autónoma de Buenos Aires sancionó la Ley N.º 6959, mediante la cual se crea el Programa de Desendeudamiento Familiar y Personal, una iniciativa destinada a ayudar a personas que atraviesan dificultades para afrontar el pago de sus deudas de consumo.
El objetivo del programa es facilitar la refinanciación y cancelación de deudas mediante líneas de crédito especiales que serán otorgadas por el Banco Ciudad y por las entidades financieras que adhieran al régimen.
La norma fue publicada en el Boletín Oficial el 1 de julio de 2026 y deberá ser reglamentada por el Poder Ejecutivo dentro de los 30 días de su promulgación, momento en el cual se conocerán los aspectos operativos para acceder al beneficio.
¿Quiénes podrán acceder?
El programa está dirigido a personas humanas con domicilio en la Ciudad de Buenos Aires que se encuentren en una situación de vulnerabilidad financiera y cumplan con los requisitos establecidos por la ley.
Principales requisitos
Para acceder al programa será necesario reunir las siguientes condiciones:
✔ Tener deudas de consumo. Las deudas deben provenir exclusivamente de tarjetas de crédito y/o préstamos personales otorgados por entidades financieras.
✔ Contar con una determinada calificación crediticia. El solicitante deberá encontrarse informado en la Central de Deudores del Banco Central en Situación 2 (atrasos de entre 60 y 90 días) o Situación 3 (atrasos de entre 90 y 180 días), al 1.º de junio de 2026 o en la fecha que establezca la reglamentación.
✔ Cumplir con un límite de ingresos. Los ingresos mensuales del grupo familiar no podrán superar el equivalente a 10 Salarios Mínimos, Vitales y Móviles (SMVM).
✔ Acreditar un alto nivel de endeudamiento. Las cuotas mensuales de las deudas comprendidas deberán representar más del 30 % de los ingresos mensuales del hogar.
✔ Tener domicilio en CABA. Se exige acreditar un domicilio real en la Ciudad Autónoma de Buenos Aires con una antigüedad mínima de dos años.
Beneficio para las entidades financieras
Con el propósito de incentivar la adhesión al programa, la ley establece un beneficio fiscal para las entidades financieras participantes.
Las entidades adheridas gozarán de una reducción del 50 % del Impuesto sobre los Ingresos Brutos respecto de los intereses percibidos por los préstamos otorgados en el marco de este régimen.
Un programa que busca evitar el sobreendeudamiento
El sobreendeudamiento de las familias se ha convertido en una problemática creciente en los últimos años, impulsada por el uso intensivo del crédito para afrontar gastos corrientes y por las dificultades económicas de muchos hogares.
Con esta medida, el Gobierno de la Ciudad busca generar una herramienta que permita reorganizar las deudas y facilitar su cancelación mediante nuevos créditos con condiciones que serán definidas en la reglamentación.
Será importante esperar la reglamentación para conocer aspectos fundamentales como el procedimiento de solicitud, la documentación requerida, las características de las líneas de financiamiento, las tasas de interés aplicables y las condiciones de refinanciación.
Desde Estudio Piacentini seguiremos de cerca la reglamentación de este programa y mantendremos informados a nuestros clientes sobre su implementación y los requisitos para acceder a este nuevo beneficio.
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Julio 2026
ARCA publicó la Resolución General 5866, vigente desde el 1 de julio de 2026, mediante la cual reorganiza el régimen de emisión de comprobantes electrónicos. Lejos de tratarse de una modificación aislada, la norma consolida disposiciones que hasta el momento se encontraban dispersas y redefine diversos aspectos vinculados con la emisión de facturas, la administración de puntos de venta y la identificación de consumidores finales.
Para los profesionales en ciencias económicas, estos cambios implican revisar procedimientos, adecuar circuitos administrativos y acompañar a sus clientes en la correcta implementación de las nuevas disposiciones.
Un régimen más simple y ordenado
Uno de los principales objetivos de la RG 5866 es simplificar el marco normativo. La resolución incorpora las modificaciones introducidas por la RG 5824 (que queda derogada) y unifica distintos regímenes especiales dentro de un único esquema de facturación electrónica. Esta reorganización permite reducir la dispersión normativa y facilita la interpretación y aplicación práctica de las obligaciones vinculadas con la emisión de comprobantes.
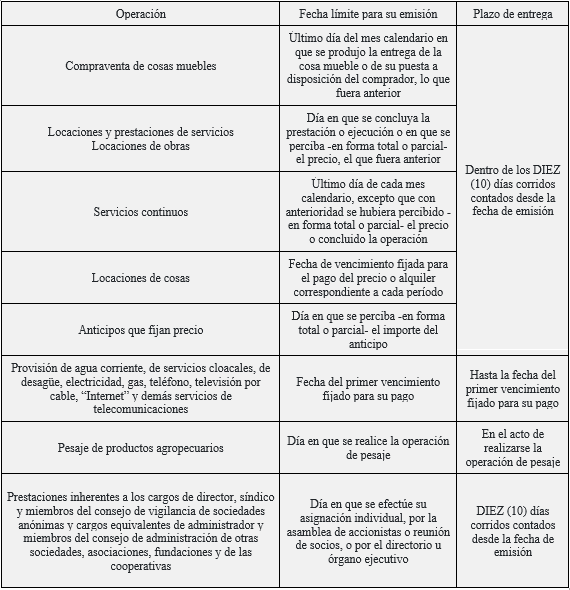
Nuevas reglas sobre cuándo facturar
La resolución redefine los criterios para determinar cuándo debe emitirse una factura según el tipo de operación realizada:
La venta de bienes debe facturarse al cierre del mes en que se entrega el producto.
Los servicios deben facturarse cuando se concluyen o se cobran, lo que ocurra primero.
Los servicios continuos pasan a facturarse al final de cada mes.
Los alquileres se facturan según su vencimiento.
Los directores de sociedades anónimas, síndicos, integrantes del consejo de vigilancia, socios gerentes de sociedades de responsabilidad limitada, socios administradores de sociedades en comandita simple y comandita por acciones, fideicomisarios y consejeros de sociedades cooperativas, entre otros, deben emitir comprobantes a partir del 1/7/2026, por los honorarios y/o retribuciones que perciban.
Pregunta frecuente:
Respecto de los honorarios anticipados de directores y síndicos correspondientes al ejercicio con cierre en junio de 2026, cuya asignación sea aprobada por la asamblea que trate dicho balance, ¿corresponde emitir factura electrónica por el total de los honorarios asignados, aunque estos hayan sido percibidos en forma anticipada antes del 1 de julio de 2026?
Respuesta:
Principio general: A partir de la entrada en vigencia de la nueva obligación de facturación electrónica, 1/7/2026, toda asignación definitiva de honorarios aprobada por la asamblea de accionistas debe quedar respaldada por el correspondiente comprobante electrónico.
Honorarios anticipados: Respecto de las sumas percibidas en concepto de anticipos con anterioridad a la vigencia de la norma y antes del cierre del ejercicio junio de 2026:
-Al momento de la percepción original, dichos importes no estaban sujetos a la obligación de emisión de comprobantes electrónicos bajo la modalidad que entra en vigor en julio de 2026.
-No obstante, la asignación definitiva de la retribución se perfecciona con la aprobación de la asamblea, acto que ocurre con posterioridad al 1/7/2026.
Criterio de instrumentación: Corresponde emitir el comprobante electrónico por el total de los honorarios asignados por la asamblea de accionistas.
Liquidación electrónica mensual
Entre las novedades más relevantes se incorpora la posibilidad de emitir un único comprobante mensual por cliente para determinadas actividades con un elevado volumen de operaciones.
Este mecanismo podrá ser utilizado, entre otros, por entidades financieras, compañías de seguros, administradoras de tarjetas, establecimientos educativos privados, empresas de medicina prepaga y proveedores de servicios de activos virtuales.
La simplificación administrativa deberá complementarse con mecanismos que garanticen la trazabilidad individual de cada operación incluida en la liquidación mensual.
Más requisitos para identificar consumidores finales
La RG 5866 también modifica las reglas de identificación en operaciones con consumidores finales. A partir de la entrada en vigencia de la norma:
Las operaciones cuyo importe sea igual o superior a $10.000.000 deberán identificar al adquirente mediante DNI, CUIL o documento equivalente.
Cuando el comprobante sea necesario para computar deducciones en el Impuesto a las Ganancias, la identificación deberá efectuarse con CUIT, independientemente del importe de la operación.
Estas medidas fortalecen los mecanismos de control y optimizan el cruce de información entre los distintos sistemas tributarios.
Cambios en la administración de puntos de venta
Entre las nuevas reglas para la gestión de los puntos de venta:
Se establecen plazos para altas y bajas.
Se prohíbe reutilizar puntos ya dados de baja.
Se permite vincularlos con actividades económicas.
Adecuaciones para actividades específicas
La norma incorpora modificaciones particulares para determinados sectores económicos, con el fin de homogeneizar criterios y reducir las excepciones existentes.
En educación privada exige un mayor nivel de detalle en los comprobantes emitidos; en medicina prepaga unifica su tratamiento dentro del régimen general; mientras que en el sector asegurador elimina esquemas particulares de emisión para integrarlos al sistema general de facturación electrónica.
Implementación gradual
Si bien la resolución rige desde el 1 de julio de 2026, ARCA previó un cronograma escalonado para aquellas actividades cuya adecuación requiere mayores desarrollos operativos.
Fuentes: Arca
Las entidades aseguradoras comenzarán a incorporar determinadas obligaciones a partir de septiembre de 2026. En tanto, las entidades financieras, administradoras de tarjetas y otros participantes del sistema de pagos deberán adecuarse progresivamente entre octubre y diciembre de 2026, completando la implementación en marzo de 2027 para algunas operaciones específicas.
Una norma que exige revisar procesos
La RG 5866 representa una reorganización integral del régimen de facturación electrónica más que una simple actualización normativa. Para los profesionales en ciencias económicas, resulta recomendable revisar los procedimientos de emisión de comprobantes, verificar la adecuación de los sistemas de facturación utilizados por sus clientes y analizar el impacto de las nuevas reglas sobre cada actividad.
La correcta implementación de estas disposiciones permitirá minimizar contingencias fiscales y garantizar el cumplimiento de las nuevas exigencias establecidas por ARCA.
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Julio 2026
Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.
DIRECCION
CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
Ciudad Autónoma de Buenos Aires - Argentina