Blog – Full Width

por

Impulsan proyecto de ley para aliviar la carga fiscal y financiera de las pymes

Las pequeñas y medianas empresas atraviesan uno de los períodos más complejos de los últimos años. La caída de la actividad en numerosos sectores, las dificultades para sostener el empleo, la elevada presión impositiva y los problemas financieros derivados de la falta de liquidez llevaron a distintos sectores empresarios a impulsar una nueva propuesta legislativa que busca brindar herramientas concretas para fortalecer al sector.

Se trata de un proyecto de ley que ya fue presentado en el Congreso de la Nación y que propone la creación de un régimen integral de promoción para las pymes. La iniciativa contempla medidas destinadas a aliviar la carga tributaria, facilitar la regularización de deudas, incentivar la contratación de personal y fomentar la reinversión de utilidades como mecanismo para impulsar el crecimiento.

La tributarista Elisabet Piacentini, coordinadora de la Comisión PyME del Consejo Profesional de Ciencias Económicas de la Ciudad de Buenos Aires e integrante del equipo que trabajó en la propuesta, explicó a Diario San Rafael y FM Vos 94.5 que el proyecto busca cubrir una deuda pendiente con el sector.

https://diariosanrafael.com.ar/impulsan-un-proyecto-de-ley-para-aliviar-la-carga-fiscal-y-financiera-de-las-pymes

por

Ganancias el pago no se prorroga – vence el 27 de julio y la presentación se traslada a agosto

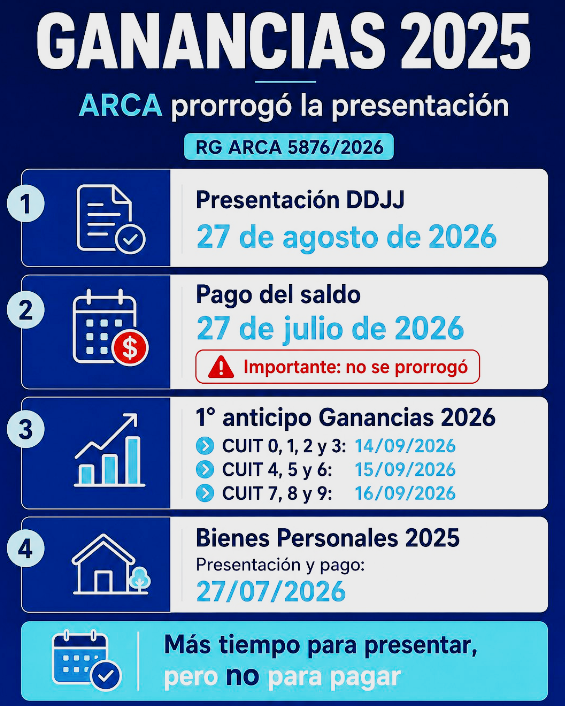
Ganancias: prorrogan la presentación, pero no el pago. El primer anticipo pasa a septiembre y Bienes Personales mantiene su vencimiento

La Agencia de Recaudación y Control Aduanero (ARCA) dispuso una prórroga para la presentación de la Declaración Jurada del Impuesto a las Ganancias correspondiente al período fiscal 2025, podrá efectuarse hasta el 27 de agosto de 2026.

Sin embargo, el vencimiento para el pago del saldo del impuesto no fue modificado y continúa operando el 27 de julio de 2026. Esto implica que los contribuyentes deberán ingresar el saldo del impuesto antes de presentar formalmente la declaración jurada.

Como medida complementaria, ARCA también postergó el vencimiento del primer anticipo del Impuesto a las Ganancias correspondiente al período fiscal 2026, que originalmente vencía en agosto y pasará a abonarse en septiembre de 2026.

En cambio, el Impuesto sobre los Bienes Personales y el Impuesto Cedular no fueron alcanzados por la prórroga. Tanto la presentación de las declaraciones juradas como el pago del saldo continúan venciendo el 27 de julio de 2026, sin modificaciones.

¿Por qué se prorrogó la presentación pero no el pago?

La decisión busca otorgar más tiempo para confeccionar las declaraciones juradas, especialmente ante la implementación del Régimen Simplificado del Impuesto a las Ganancias y la expectativa de modificaciones legislativas. No obstante, el Gobierno optó por mantener la fecha de pago para no diferir la recaudación tributaria.

La reforma de la Ley de Inocencia Fiscal

En paralelo, el Poder Ejecutivo ultima los detalles del proyecto de reforma de la Ley de Inocencia Fiscal, que será enviado al Congreso y que incorpora importantes cambios para quienes opten por el Régimen Simplificado del Impuesto a las Ganancias.

Entre las principales novedades se destacan:

  • Eliminación de los topes patrimoniales y de ingresos para acceder al régimen simplificado.
  • Incorporación de una nueva definición de “discrepancia significativa”, estableciendo un monto mínimo para evitar que diferencias de escasa entidad provoquen la pérdida de los beneficios del régimen.
  • Posibilidad de presentar declaraciones juradas rectificativas dentro de los 15 días hábiles desde la notificación de ARCA, manteniendo los beneficios cuando el contribuyente regularice la situación.
  • La carga de la prueba recaerá sobre ARCA, que deberá acreditar objetivamente la existencia de una discrepancia significativa.
  • Limitación al uso de presunciones fiscales para fortalecer la seguridad jurídica del contribuyente.
  • Restitución de los beneficios cuando una determinación de oficio sea posteriormente revocada administrativa o judicialmente.
  • Exención de multas para quienes regularicen ajustes e intereses antes de adherir al régimen.
  • Mayor protección para determinadas operaciones financieras e inmobiliarias y coordinación con los controles de prevención del lavado de activos.

Un cambio de paradigma

La reforma busca consolidar un sistema tributario basado en la buena fe del contribuyente, otorgando mayor previsibilidad y reduciendo la litigiosidad.

No obstante, el proyecto también aclara que la adhesión al régimen simplificado no interrumpirá las fiscalizaciones, determinaciones de oficio, recursos administrativos o procesos judiciales que ya se encuentren iniciados al momento de la adhesión.

De aprobarse, esta iniciativa representará uno de los cambios más importantes de los últimos años en materia de fiscalización tributaria, redefiniendo la relación entre los contribuyentes y ARCA, fortaleciendo el nuevo Régimen Simplificado del Impuesto a las Ganancias.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

Se presento un proyecto de ley de alivio y crecimiento para Pymes

Se presento un proyecto de ley que busca aliviar, acompañar y dar contexto de crecimiento a las pymes

Este proyecto es uno de los más amplios que se presentaron en materia PyME en los últimos años y, por el contenido, seguramente va a ser objeto de debate durante los próximos meses.

¿Cuándo se presentó?

El proyecto denominado “Régimen Integral de Promoción de las PyMEs” fue presentado en la Cámara de Diputados el 9 de julio de 2026 por el diputado Nicolás Massot (Encuentro Federal), acompañado por legisladores de distintos bloques, entre ellos Miguel Ángel Pichetto, Martín Lousteau, Oscar Zago y Lourdes Arrieta. El respaldo multipartidario le da mayor visibilidad política que un proyecto presentado por un solo bloque.

El proyecto de ley esta sostenido sobre las propuestas de MOnapy, Movimiento nacional Pyme, que se reunió con el diputado Massot, Monapy ya hace años tiene análisis, estudios y propuestas sobre leyes pymes.

¿Cuál es el objetivo?

La idea central es crear un marco integral permanente para las PyMEs, y no solamente beneficios aislados.

El proyecto parte de un diagnóstico fuerte:

  • cierre de miles de PyMEs,
  • caída de la actividad,
  • dificultades para acceder al crédito,
  • elevada presión tributaria,
  • escasos incentivos para contratar personal.

Los puntos más importantes

1. Baja de contribuciones patronales

Uno de los beneficios más relevantes.

Las PyMEs que incorporen trabajadores nuevos tendrían una reducción del 50% de las contribuciones patronales durante tres años

2. Eliminación del Impuesto al Cheque

El proyecto propone eliminar para las MiPyMEs el Impuesto sobre los Créditos y Débitos Bancarios.

Es probablemente uno de los reclamos históricos del sector empresario.


3. Baja de Ganancias

La alícuota del Impuesto a las Ganancias para PyMEs bajaría:

Del 25% al 20%.

Esto implicaría un incentivo importante para reinvertir utilidades.


4. Retenciones cero

Se eliminan los derechos de exportación para bienes y servicios producidos por MiPyMEs.

Es un incentivo especialmente fuerte para empresas exportadoras.


5. Crédito PyME

Crea un sistema denominado

SACC PyME

Que funcionaría como un sistema automático de calificación crediticia para facilitar el acceso al financiamiento bancario.

6. Empresas en crisis

Se crea un procedimiento especial para empresas con dificultades económicas.

Prevé:

  • suspensión de ejecuciones,
  • suspensión de pedidos de quiebra,
  • tiempo para reorganizar pasivos.

Todo esto durante un plazo de hasta 120 días.


7. Regularización fiscal

Contempla un régimen especial para que las PyMEs puedan regularizar deudas tributarias y previsionales.


8. Agencia Federal PyME

Quizás el cambio institucional más importante.

Se crea una

Agencia Federal PyME

Que concentraría:

  • beneficios
  • créditos
  • asistencia técnica
  • programas de promoción

Funcionando como una verdadera “ventanilla única”.


¿Tiene posibilidades de aprobarse?

Hoy diría que las probabilidades son moderadas, por varias razones.

A favor

  • Tiene apoyo de distintos bloques.
  • Las PyMEs atraviesan una situación complicada y existe consenso sobre la necesidad de impulsar medidas de alivio.
  • Varias propuestas (como simplificación, acceso al crédito o reducción de cargas) vienen siendo reclamadas desde hace años por cámaras empresarias. En contra

Los aspectos tributarios son los más difíciles.

Reducir:

  • Ganancias,
  • Impuesto al Cheque,
  • contribuciones patronales,

Implica un costo fiscal importante.

Por eso es probable que el Poder Ejecutivo o el Ministerio de Economía pidan modificaciones o una implementación gradual antes de acompañar el proyecto.

En otras palabras, es más probable que el proyecto sea la base de una negociación que que se apruebe exactamente como fue presentado.


Evaluación profesional

Desde el punto de vista técnico, me parece uno de los proyectos PyME más completos presentados en los últimos años porque no se limita a bajar impuestos. Intenta abordar varios problemas estructurales:

  • presión tributaria,
  • costo laboral,
  • acceso al financiamiento,
  • reestructuración de empresas en crisis,
  • simplificación institucional.

Desde mi punto de vista, el financiamiento de estas medidas no necesariamente implicaría un costo fiscal significativo. En primer lugar, la eliminación del Impuesto sobre los Créditos y Débitos Bancarios para las PyMEs tendría un impacto limitado sobre la recaudación, ya que, en la práctica, la mayoría de estas empresas computa ese tributo como pago a cuenta del Impuesto a las Ganancias y, en determinados casos, de las contribuciones patronales. Es decir, gran parte de ese impuesto ya se recupera posteriormente.

En cuanto a la reducción de la alícuota del Impuesto a las Ganancias del 25% al 20%, si bien representa una disminución de la recaudación, el esfuerzo fiscal sería relativamente acotado y podría verse compensado por una mayor reinversión de utilidades, el crecimiento de las empresas y el incremento de la actividad económica.

Finalmente, la reducción de las contribuciones patronales tampoco implica necesariamente una pérdida permanente de recursos. El beneficio está previsto para la incorporación de nuevos trabajadores, por lo que busca incentivar la creación de empleo formal. Si la medida logra aumentar la cantidad de empleados registrados, el crecimiento de la base de aportantes podría compensar, al menos parcialmente, la reducción inicial de las alícuotas.

Estudio Piacentini
por

Herramientas y fiscalizaciones de Arca para informar al contribuyente

HERRAMIENTAS  DE ARCA PARA INFORMAR AL CONTRIBUYENTE DISTORSIONES O DISCREPANCIAS

Se llama Programa de Cumplimiento Voluntario

Desde febrero de 2026 rige la Resolución General ARCA 5823/2026, que implementó el “Programa de Promoción del Cumplimiento Voluntario”. Su finalidad es incentivar que los contribuyentes cumplan de manera espontánea con sus obligaciones fiscales, reduciendo la necesidad de instancias coercitivas.

Para alcanzar este objetivo, ARCA diseñó un conjunto de herramientas de gestión proactiva, entre las que se destacan:

  • Servicio “web” denominado “Nuestra Parte”.
  • Campañas de inducción.
  • Requerimientos electrónicos.
  • Fiscalizaciones electrónicas.

Las dos últimas modalidades implican una obligación de respuesta por parte de los contribuyentes y/o responsables, ya que el contribuyente puede defenderse y explicar el motivo fundado de las diferencias, o bien puede allanarse y rectificar lo que puede hacer sido un erro en la liquidación de los impuestos

Se recomienda tener el domicilio electrónico actualizado, y revisar periódicamente las notificaciones electrónicas,

IMPORTANTE: RECIENTEMENTE ARCA EMITIÓ UNA COMUNICACIÓN, DONDE INFORMA A SUS FISCALIZADORES E INSPECTORES, QUE ANTES DE INICIAR UNA FISCALIZACIÓN DEBEN REVISAR SI EL CONTRIBUYENTE ADHIRIÓ A LA DJ DE RÉGIMEN SIMPLIFICADO Y SI CUMPLIO CON SU PRESENTACIÓN Y PAGO, EN ESE CASO NO PUEDE FISCALIZAR PORQUE HAY BLINDAJE SEGÚN LA LEY DE INOCENCIA FISCAL, ESTO APLICA SOLO A PERSONAS HUMANAS.

Se puede pedir prórroga para tener más tiempo para responder?

Si, la norma contempla la posibilidad de solicitar una prórroga para presentar la información requerida, lo que otorga flexibilidad en la gestión de los plazos.

En este marco, resulta oportuno recordar los tiempos previstos para responder y los mecanismos habilitados para hacerlo. 

Cuando se aplican estas herramientas

  • Requerimientos electrónicos: se utilizan para recabar información vinculada con operaciones, rentas, ingresos o egresos relacionados con hechos imponibles previstos en la normativa vigente.
  • Fiscalizaciones electrónicas: se aplican cuando se detectan inconsistencias o desvíos en los controles y cruces de información, o cuando los contribuyentes no subsanan incumplimientos dentro del plazo otorgado.

Plazos de cumplimiento

Los sujetos deben responder en un plazo de 15 días hábiles administrativos, contados desde el día siguiente a la notificación.

La gestión se realiza a través del servicio web denominado “Sistema de Acciones de Control Electrónico – SACIE”:

Luego, seleccionar la opción “Cumplimentar” y dar respuesta a los requerimientos electrónicos y/o a las fiscalizaciones electrónicas que correspondan:

Solicitud de prórroga

La norma permite solicitar, por única vez, una prórroga por idéntico término al previsto, es decir por otros de otros 15 días hábiles administrativos. El plazo ampliatorio comienza a contarse desde el día siguiente al vencimiento original. La solicitud debe formalizarse antes de dicho vencimiento en el mismo servicio SIACE, opción “Solicitud de Prórroga”.

¿Por qué el Fisco puede conceder más plazo?

Incluso si la Resolución General ARCA 5823/2026 no hubiera previsto expresamente la posibilidad de prórroga, por aplicación de la Ley de Procedimiento Administrativo, ARCA estaría igualmente obligada a concederla en los términos allí regulados.

El otorgamiento de prórrogas encuentra sustento en la normativa vigente:

  • El Decreto PEN 618/97 faculta a la Administración Federal para impartir normas generales obligatorias para responsables y terceros, en las materias que las leyes le asignan.
  • El artículo 116 de la Ley de Procedimiento Fiscal establece que, en los procedimientos ante el Fisco, resulta de aplicación supletoria la legislación de Procedimientos Administrativos y los Códigos Procesales.
  • La Ley 19.540 de Procedimiento Administrativo dispone que, cuando no exista un plazo especial, éste será de 10 días. Además, prevé que la Administración, de oficio o a pedido del interesado, puede ampliar los plazos por un tiempo razonable mediante resolución fundada, siempre que no se afecten derechos de terceros. Incluso establece que, si la denegatoria de prórroga no se notifica con al menos 2 días de antelación al vencimiento, el plazo se prorroga automáticamente hasta 2 días después de la notificación.

IMPORTANTE! Consecuencias del incumplimiento

La falta de respuesta será considerada en la determinación de la categoría asignada en el Sistema de Perfil de Riesgo (SIPER) y podrá derivar en multas por incumplimiento de requerimientos

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

El Congreso busca dar alivio a las Estaciones de Servicio con menos costos, créditos y beneficios fiscales

Una iniciativa que será presentada en los próximos días en la Cámara de Diputados, propone declarar la emergencia financiera para las pequeñas y medianas empresas con medidas que podrían alcanzar a las Estaciones de Servicio.

https://surtidores.com.ar/el-congreso-busca-dar-alivio-a-las-estaciones-de-servicio-con-menos-costos-creditos-y-beneficios-fiscales

    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar