Blog – Full Width

por

Asignaciones familiares para monotributistas

Las Asignaciones familiares en el monotributo

Las Asignaciones Familiares son un ayuda social que se brinda mediante un pago que realiza ANSES. El pago puede ser una suma fija de dinero, en forma mensual o por única vez y se realiza a través de la liquidación del SUAF (Sistema Único de Asignaciones Familiares).

El Sistema Único de Asignaciones Familiares (SUAF) es un mecanismo de ANSES que distribuye las asignaciones familiares a los trabajadores y trabajadoras con ingresos registrados, entre los cuales se encuentran los monotributistas.

A diferencia de la Asignación Universal por Hijo (AUH), destinada a personas sin empleo formal o con ingresos muy bajos, el SUAF representa un derecho para quienes realizan aportes.

¿A qué Asignaciones acceden los  monotributistas?

Para las categorías A, B, C, D, E, F, G y H del monotributo, se accede a las siguientes asignaciones familiares:

  • Asignación Familiar por Prenatal
  • Asignación Universal por Hijo
  • Asignación Familiar por Hijo con Discapacidad
  • Asignación Familiar por Ayuda Escolar Anual

Las categorías I, J y K, tienen acceso a:

  • Asignación por Hijo con Discapacidad
  • Asignación por Ayuda Escolar Anual por hijo con Discapacidad.

El pago de la asignación familiar corresponde por cada hijo menor de 18 años a cargo. No importa que este trabaje en relación de dependencia o sea beneficiario de alguna prestación de la seguridad social.

Para el cobro de la asignación por hijo con discapacidad no hay límite de edad.

Trámites

Para recibir las Asignaciones Familiares, se deben  cargar los  datos y los del grupo familiar en la página de ANSES: (www.anses.gob.ar), en el apartado “MI ANSES”. Para ello se  debe contar con Clave de Seguridad Social, la cual se genera desde el mismo espacio web.

En el mismo momento se avisa si se debe  presentar información adicional, con lo cual se deberá  dirigirse a una oficina de la ANSES sin turno previo con:

  • Original y fotocopia de los DNI de ambos padres e hijos
  • Original y fotocopia de la partida de nacimiento de tu hijo
  • Constancia de CBU emitida por el banco, donde consten el DNI, número de CBU y apellido y nombre del titular.

Si el sistema informa que los datos están bien acreditados, se deberá ingresar a la solapa “Gestión/Cambio de boca de pago AAFF”, para ver el CBU que está cargado y que será donde cobrar la asignación. También se podrás modificarlo.

Cuánto  se cobra de SUAF

El monto a percibir por el Sistema único de Asignaciones Familiares (SUAF) dependerá de la categoría del monotributo a la que se  esté aportando. Hay  que estar al día con los pagos de la cuota mensual del monotributo para poder percibir este beneficio,

IMPORTANTE: Para el pago de estas asignaciones se toma en cuenta el “Ingreso del Grupo Familiar” (IGF) que consiste en la suma de todos los ingresos de los integrantes del grupo familiar. Si un integrante del grupo familiar percibe un importe bruto superior AL TOPE MÁXIMO DE INGRESO POR INTEGRANTE, se excluye del cobro de asignaciones familiares al grupo familiar.

Preguntas Frecuentes

¿Quién cobra la Asignación familiar?

Si un padre es monotributista y el otro está trabajando en relación de dependencia, cobrará la Asignación Familiar el que esté en relación dependencia.

Si los dos padres son monotributistas, el que tenga la categoría más alta del Régimen Simplificado (monotributo), podrá cobrar la asignación.

Como los ingresos se cuentan por grupo familiar, si alguno de los progenitores se encuentra en las categorías I, J y K, no podrán cobrar la Asignación por Hijo.

Si un padre es monotributista y el otro es responsable inscripto, no corresponde el cobro de asignación familiar.

Nota: Cuando el titular y su grupo familiar no tuvieran ingresos o bien los declarados fueran inferiores al límite mínimo de ingresos previsto en la Ley 24.714, las asignaciones familiares se liquidarán al monto correspondiente al valor general del menor nivel de ingresos.

¿Hasta cuándo puedo cobrar la Asignación familiar?

Corresponde el cobro total de las asignaciones en el mes de nacimiento, fallecimiento, cumplimiento de la edad límite o cese de la discapacidad.

Empleados: cobro asignaciones familiares, ¿puedo deducir el gasto en el formulario 572?

Si un padre cobra las asignaciones familiares para monotributistas por ANSES, el otro puede deducir el gasto en el formulario 572 web de Ganancias, siempre y cuando entre ambos no superen el importe máximo por grupo familiar. Si superen el tope máximo sólo corresponde la deducción en ganancias.

¿Cómo consultar  si se cobra  asignaciones familiares?

Ingresando al apartado Mi ANSES de la web de anses.gob.ar o desde la app del celular poder ver si se accede  a una Asignación Familiar por Hijo (SUAF).

.

Requisitos para el cobro del SUAF para monotributistas

Para que ANSES (actualmente coordinando datos del monotributo con la Administración de Recaudación y Control Aduanero- ARCA) pueda liquidar las asignaciones, se deben cumplir los siguientes requisitos:

Monotributo activo y pagos al día:

El monotributista debe estar inscripto en ARCA y mantener sus pagos mensuales al día. La existencia de deudas puede generar demoras o la suspensión del beneficio.

Ingresos del grupo familiar dentro de los topes:

Este punto es crucial. ANSES establece límites de ingresos para el grupo familiar (integrado por el titular, cónyuge/conviviente e hijos si estos trabajan) para acceder a las asignaciones.

 Para junio de 2025, los topes de referencia son:

Tope máximo de ingreso del grupo familiar: aproximadamente $4.489.372.

Tope máximo individual por integrante del grupo familiar: si uno de los integrantes del grupo familiar percibe un ingreso mensual superior a aproximadamente $2.244.686, el grupo familiar pierde el derecho a cobrar las asignaciones.

Datos personales y familiares actualizados en ANSES:

Este es uno de los motivos más frecuentes por los que no se accede al beneficio automáticamente. Es fundamental que:

El CUIL del titular y el de su grupo familiar (cónyuge/conviviente, hijos) estén correctamente registrados.

El domicilio actual esté actualizado.

Los vínculos familiares (matrimonio, nacimiento de hijos) estén debidamente registrados en ANSES. Esto implica que las partidas de nacimiento de los hijos deben estar cargadas en el sistema.

CBU informado y validado: Se debe contar con una cuenta bancaria (CBU) a nombre del titular, informada y validada en ANSES, ya que el depósito de las asignaciones se realiza exclusivamente por esta vía.

Hijos a cargo y residentes en el país: Los hijos por los que se solicita la asignación deben ser:

Menores de 18 años.

Solteros.

Residentes en la República Argentina.

En el caso de hijos con discapacidad, no existe límite de edad, pero deben contar con la autorización de cobro vigente emitida por ANSES.

Monotributistas: asignaciones a las que se puede acceder

Cumpliendo con los requisitos, los monotributistas pueden acceder a las siguientes asignaciones:

Asignación por Hijo: Prestación mensual por cada hijo.

Asignación por Prenatal: Para la persona gestante, desde la concepción hasta el nacimiento.

Ayuda Escolar Anual: Se abona una vez al año (generalmente en marzo) por cada hijo que asiste a un establecimiento educativo reconocido.

Asignación por Hijo con Discapacidad: Sin límite de edad, con montos diferenciados.

Asignaciones de Pago Único: Incluyen la Asignación por Nacimiento, Asignación por Adopción y Asignación por Matrimonio.

Proceso de cobro del SUAF para monotributistas

La liquidación de las Asignaciones Familiares para monotributistas no requiere un trámite de “inscripción” activo y complejo. En realidad, se trata de un proceso de liquidación automática por parte de ANSES, que se basa en la información disponible sobre el monotributista y su grupo familiar.

Esto implica que la principal tarea del monotributista es:

Mantener el monotributo activo y los pagos al día.

Asegurarse de que toda la información personal y familiar (vínculos, domicilios, CUILs, CBU) esté completa y actualizada en los sistemas de ANSES.

En caso de que existan datos faltantes o inconsistentes, el sistema de ANSES podría no procesar el cobro. En dicha situación, se recomienda:

Ingresar a “Mi ANSES” con el CUIL y Clave de la Seguridad Social para verificar los datos y el CBU.

Si la situación no se resuelve en línea, acudir a una oficina de ANSES (sin turno previo para la actualización de datos) con la documentación original y copia necesaria (DNI de todos los integrantes, partidas de nacimiento, certificado de matrimonio/convivencia, constancia de CBU, entre otros).

Escalas del SUAF: ¿Cuánto se cobra según el rango?

El Sistema Suaf, destinado a empleados en relación de dependencia, monotributistas, jubilados y pensionados, varía según los ingresos declarados por el Grupo Familiar (IGF).

Con el aumento del 2,15%, los valores de julio 2026 se segmentan de la siguiente manera:

Categoría de IngresosMonto por HijoMonto por Hijo con Discapacidad
Rango 1$74.033$241.041
Rango 2$49.940$170.522
Rango 3$30.206$107.621
Rango 4$15.586$107.621 (Mismo tope)

Nuevos topes de ingresos para cobrar SUAF

Para no quedar excluidos del beneficio, los trabajadores deben atender a los nuevos límites máximos que rigen desde julio:

  • Tope Máximo Individual: $3.034.844.
  • Tope Máximo Familiar: $6.069.688.

No se toman los topes para la asignación de hijos con discapacidad.

Cuáles son los beneficios para el Monotributo Social

Los monotributistas sociales no están incluidos dentro del régimen de asignaciones familiares, sino que cobran la Asignación Universal por Hijo (AUH) o la asignación por embarazo.

Recomendación final

Las asignaciones familiares constituyen un beneficio importante para los monotributistas y sus familias, pero su otorgamiento depende del cumplimiento de diversos requisitos vinculados con la situación fiscal, los ingresos del grupo familiar y la correcta registración de los datos personales ante ANSES.

Debido a que los montos de las prestaciones, los límites de ingresos y determinadas condiciones de acceso son actualizados periódicamente, es recomendable consultar regularmente la información vigente en el sitio web de ANSES o a través de la plataforma “Mi ANSES”.

Asimismo, resulta conveniente verificar periódicamente que los datos del grupo familiar, los vínculos, el domicilio y la cuenta bancaria informada se encuentren correctamente registrados, ya que muchos inconvenientes en el cobro de las asignaciones se originan en errores u omisiones de carácter administrativo.

Un control preventivo puede evitar demoras, suspensiones del beneficio o la pérdida de prestaciones a las que el monotributista tiene legítimo derecho.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Junio 2026
por

La CNV flexibilizo  la canalización de fondos de la Ley de Inocencia Fiscal en el mercado de capitales

La CNV flexibilizo  la canalización de fondos de la Ley de Inocencia Fiscal en el mercado de capitales: las Alycs pueden recibir depósitos en efectivo

La Ley de Inocencia Fiscal (Ley 27.799) y la consecuente Resolución General 1108/2026 de la CNV permiten a los contribuyentes que adhieran al Régimen de Declaración Jurada Simplificada operar en el mercado de capitales formal con sus ahorros (incluyendo dólares) sin restricciones de monto ni la obligación de justificar su incremento patrimonial.

  • Recordemos que la ley de Inocencia fiscal, establece que el contribuyente se presume cumplidor y permitiendo usar ahorros no declarados en el mercado.
  • Reglamentación de la CNV: La Resolución General 1108/2026 adapta el mercado de valores a esta ley, autorizando a los agentes (como los ALyCs) a recibir depósitos en efectivo para invertir sin topes de montos. [
  • En las cuentas comitentes se  pueden canalizar estos fondos de ahorros no declarados  hacia activos del mercado formal siempre que cumplas con los parámetros del régimen simplificado de ganancias de ARCA  y haga adhesión al régimen

Asi Se habilitan los procesos para que contribuyentes bajo el régimen simplificado puedan ingresar efectivo y activos al sistema financiero.

NORMATIVA:

Por medio de la Resolución General N° 1108/2026, vigente desde el 21 de febrero de 2026, la Comisión Nacional de Valores (CNV) adecuó el Título XI de sus Normas (Prevención del lavado de activos y financiación del terrorismo), a las disposiciones establecidas por el Decreto N° 93/2026, reglamentario de la Ley de Inocencia Fiscal N° 27.799.

La norma reglamenta la aplicación de fondos y/o activos en operaciones del mercado de capitales de personas humanas o sucesiones indivisas residentes en el país que hayan optado por el Régimen de Declaración Jurada Simplificada para el Impuesto a las Ganancias. 

En este marco, permite a los agentes regulados recibir depósitos en efectivo sin restricciones de monto. Asimismo, operativiza el ingreso de valores negociables y activos virtuales, siempre que se verifique que los fondos no provengan de jurisdicciones de alto riesgo.

 REPASO.

La Ley de Inocencia Fiscal: ¿Qué cambia si querés invertir en Argentina?

La Ley nacional de Inocencia Fiscal (Ley 27.799), vigente desde el 2 de enero de 2026, busca cambiar esa realidad. No se trata de un blanqueo tradicional, ni de una amnistía: propone un nuevo enfoque para el control tributario, más previsible y alineado con el contribuyente promedio. 

En este artículo te explicamos qué es, qué cambia y por qué es relevante para cualquiera que quiera invertir, incluso sin ser experto en impuestos. 

¿Qué es la Ley de Inocencia Fiscal? 

Es una reforma tributaria que introduce un principio clave: 

El contribuyente se presume cumplidor, salvo que el Estado pruebe una evasión relevante y dolosa. 

Esto implica un cambio profundo. Durante décadas, el sistema funcionó casi al revés: si una persona tenía un incremento patrimonial o un consumo difícil de explicar, se partía de la sospecha de evasión, y era el ciudadano quien debía justificarse. 

La nueva ley busca: 

  • Reducir la persecución penal por errores o inconsistencias menores. 
  • Enfocar los recursos del Estado en la evasión verdaderamente grave. 
  • Dar mayor seguridad jurídica a quienes trabajan, ahorran e invierten. 

No es un blanqueo, pero facilita la formalización 

Aunque muchas veces se la compara con un blanqueo, no lo es. 

No perdona impuestos ni legaliza delitos, pero elimina la presunción automática de evasión basada solo en el patrimonio o el consumo de las personas. En la práctica, esto hace más sencillo: 

  • Usar ahorros no declarados de bajo monto. 
  • Invertir sin miedo a que una operación financiera dispare una causa penal. 
  • Pasar de guardar dinero fuera del sistema a canalizarlo por el mercado de capitales. 

Por eso muchos hablan del regreso de los famosos “dólares del colchón”, aunque técnicamente la ley va más allá de ese concepto. 

 Puntos clave de la ley 

1. Presunción de inocencia fiscal 

  • Las declaraciones juradas se consideran válidas. 
  • El fisco debe probar la evasión, no el contribuyente su inocencia. 
  • Tener más patrimonio ya no es prueba automática de delito. 

Por ejemplo, si empezás a invertir y tu patrimonio crece, eso por sí solo no habilita una causa penal. 

2. Umbrales mucho más altos para delitos penales tributarios 

Uno de los cambios más importantes es el aumento drástico de los montos a partir de los cuales una evasión se considera delito penal. 

Tipo de infracción Antes Ahora 
Evasión simple $1,5 millones $100 millones 
Evasión agravada $15 millones $1.000 millones 
Facturas apócrifas $1,5 millones $100 millones 
Evasión previsional $200.000 $7 millones 

Resultado práctico: la mayoría de los incumplimientos comunes se resuelven ahora en sede administrativa (ARCA) y no en la justicia penal. 

3. Régimen Simplificado de Ganancias (opcional) 

Para personas humanas residentes que cumplan ciertos requisitos: 

  • Ingresos anuales de hasta $1.000 millones. 
  • Patrimonio de hasta $10.000 millones. 
  • No ser gran contribuyente nacional. 

¿Cómo funciona? 

  • ARCA propone una declaración jurada. 
  • El contribuyente puede aceptarla y pagarla. 
  • Al aceptar, obtiene un efecto liberatorio. 

Bajo este régimen: 

  • No se fiscalizan consumos personales. 
  • No se exige justificar variaciones patrimoniales. 
  • Solo se revisan diferencias significativas. 

4. El llamado “tapón fiscal” 

Si aceptás y pagás la declaración propuesta: 

  • Ese período queda cerrado.  
  • No puede reabrirse ni ajustarse, salvo casos graves. 

Esto aporta algo muy valioso para quien invierte: previsibilidad. 

5. Extinción de la acción penal pagando la deuda 

Incluso en casos de evasión de montos elevados: 

  • Si el contribuyente paga la deuda más un recargo del 50%, se extingue la acción penal. 
  • Puede usarse una sola vez por persona. 
  • También aplica si se rectifica antes de una fiscalización formal. 

6. Menores plazos de prescripción 

  • Contribuyentes cumplidores: el plazo de prescripción baja de 5 a 3 años. 
  • No inscriptos: se mantiene en 10 años. 

Menos años abiertos = menos riesgo de revisiones tardías sobre inversiones pasadas. 

7. Más multas administrativas (pero menos penalización) 

La ley es más flexible en lo penal, pero más estricta en lo formal: 

  • Aumentan las multas por no presentar declaraciones juradas. 

La lógica es clara: promover cumplimiento sin criminalizar. 

¿Por qué esta ley importa si querés invertir? 

Para el inversor común, los efectos más relevantes son: 

  • Mayor tranquilidad para invertir, dado que el “tapón fiscal” te brinda más predictibilidad en tus inversiones. 
  • Menos probabilidades de fiscalizaciones agresivas solo por crecer patrimonialmente. 
  • Mayor incentivo para canalizar ahorros hacia inversiones formales, ya que, ante un eventual descubrimiento de ingresos no declarados de bajo monto, el tapón fiscal y el reciente cambio normativo brindan protección: estos casos ya no pueden ser considerados delitos pasibles de sanciones penales. 
  • Todo esto proporciona mayor tranquilidad para invertir, rebalancear carteras o cobrar rendimientos, en especial a inversores minoristas recurrentes o quienes hacen trading. 

Lo que la ley no hace: 

  • No elimina el Impuesto a las Ganancias.  
  • No protege el fraude ni la evasión estructural.  
  •  No habilita facturación falsa.  
  • No elimina controles en materia de UIF en bancos y brokers.  
  • No es automática para grandes patrimonios. 

La obligación de tributar sigue existiendo. 

En síntesis 

La Ley de Inocencia Fiscal: 

  • Cambia el enfoque del control tributario argentino. 
  • Reduce la criminalización del contribuyente promedio. 
  • Aporta previsibilidad y seguridad jurídica. 
  • Mejora el clima para invertir, sin resignar control sobre evasión grave. 

Este cambio de paradigma puede marcar una diferencia real para quienes quieren dar el paso e invertir con reglas más claras. 

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Junio 2026
por

Guía para el blanqueo laboral PER

Ley de Modernización Laboral. Ley 27.802 – Promoción del Empleo Registrado (PER). Modalidades de contrato

ARCA

Detallamos el    instructivo de ARCA, donde se  detalla el proceso para que los empleadores regularicen relaciones laborales bajo el Régimen de Promoción del Empleo Registrado (PER), establecido por el Título XXII de la Ley 27.802 de Modernización Laboral.

(Publicado por Thomson Reuters)

I. Introducción

En función de lo dispuesto art. 168 del Título XXII de la Promoción del empleo Registrado (PER) de la ley 27.802 de Modernización Laboral se establece que los empleadores podrán regularizar las relaciones laborales vigentes del sector privado iniciadas hasta la fecha de promulgación de la ley.

La regularización podrá comprender relaciones laborales no registradas y/o relaciones laborales deficientemente registradas.

Para ello se prevé dos mecanismos de Regularización:

1. Relaciones laborales no registradas o deficientemente registradas con fecha de inicio posterior a la real.

2. Relaciones laborales deficientemente registradas con remuneración inferior a la efectivamente percibida por el trabajador.

3. Deben ser empelados que continúen la relación laboral con el empleador que los regularice

II. Relaciones laborales no registradas o deficientemente registradas con fecha de inicio posterior a la real

A los fines de la registración de Relaciones Laborales con fecha de inicio anterior a la declarada, el empleador deberá informar a sus trabajadores con alguna de las Modalidades de Contratación que se detallan, según caracterización vigente al momento de efectuar la Declaración Jurada de Seguridad Social F 931 y hasta el período vencido al último día en que se adhiere al régimen. Por ejemplo, se adhiere en el mes de noviembre 2026, podrá aplicar los términos del blanqueo hasta el período devengado octubre 2026.

Cód.  Descripción  Condonación SIPA / PAMI / FNE / AAFF / OOSS  Condonación FSR / ART / SCVO  
704  Regularización personal no registrado. Art. 169 – Ley 27.802. Micro y Pequeñas Empresas. Entidades sin fines de lucro.  90%  100%  
705  Regularización personal no registrado. Art. 169 – Ley 27.802. Medianas Empresas Tramo 1 y 2.  80%  100%  
706  Regularización personal no registrado. Art. 169 – Ley 27.802. Demás empleadores.  70%  100%  

En función de la MDC seleccionada y el período fiscal a regularizar, el aplicativo calculará los aportes y contribuciones de los distintos subsistemas de seguridad social.

Asimismo, estas Modalidades de contratación podrán emplearse para:

A) Empleados incorporados en una DJ nueva (instancia original) ya que el empleador no contaba con DJ para ese período.

B) Empleados incorporados en una DJ ya existente (instancia rectificativa).

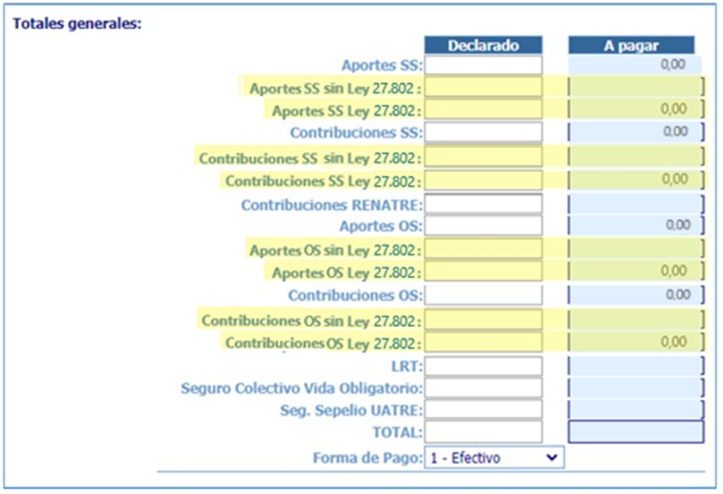
 Importante: En función de lo dispuesto por la RG 5862/2026, la fecha de Inicio de la Relación laboral debe ser menor o igual al 5 de marzo de 2026 y su registración deberá efectuarse hasta el 28 de noviembre del 2026, inclusive.

III. Cálculo F.931

En aquellos casos en que se haya declarado la nómina bajo alguna de las MDC 704/705/706 los componentes únicamente vinculados a SIPA/PAMI/AAFF/FNE/OS de la nómina, serán calculados con apertura de aportes y contribuciones de Seguridad Social y Obra Social distribuidos con los siguientes Códigos de ICS (Impuesto – Concepto – Subconcepto):

– Aportes SS

– Aportes SS sin ley 27.802 (301-019-019).

– Aportes SS ley 27.802 (301-782-019) —> Sumatoria de 301 de MDC 704, 705 o 706.

– Contribuciones SS

– Contribuciones SS sin ley 27.802 (351-019-019).

– Contribuciones SS ley 27.802 (351-783-019) —> Sumatoria de 351 de MDC 704, 705 o 706.

– Aportes OS

– Aportes OS sin ley 27.802 (302-019-019).

– Aportes OS ley 27.802 (302-782-019) —> Sumatoria de 302 de MDC 704, 705 o 706.

– Contribuciones OS

– Contribuciones OS sin ley 27.802 (352-019-019).

– Contribuciones OS ley 27.802 (352-783-019) —> Sumatoria de 352 de MDC 704, 705 o 706.

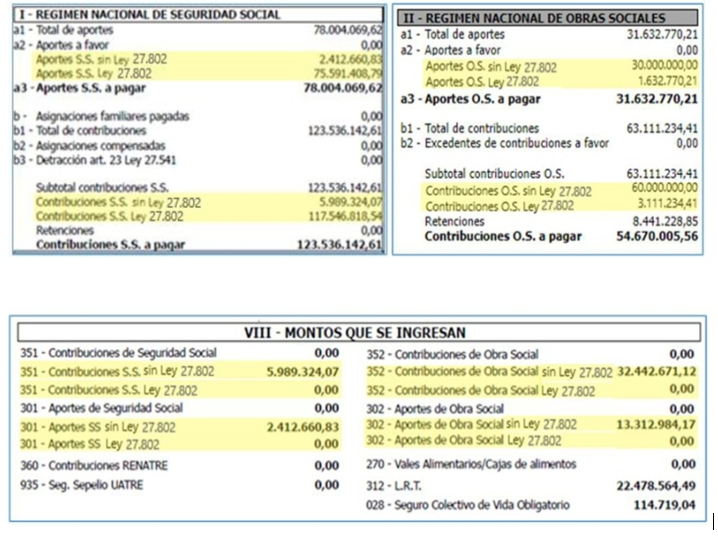
IV. Exposición F.931

 Importante: Los aportes y contribuciones calculados por el Régimen de Promoción del Empleo Registrado se deben cancelar al contado, previa generación de un VEP, o mediante Plan de Facilidades de Pago, ambas opciones exclusivamente desde el servicio Mis Facilidades.

Importante: Los aportes y contribuciones calculados por el Régimen de Promoción del Empleo Registrado se deben cancelar al contado, previa generación de un VEP, o mediante Plan de Facilidades de Pago, ambas opciones exclusivamente desde el servicio Mis Facilidades.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Junio 2026
por

Cuadro practico del blanqueo empleados PER

Blanqueo de Empleo Régimen PER

Blanqueo laboral con condonación de deuda y multas

Ley 27.802 · Decreto 409/2026 · RG 5862/2026 ARCA · Plazo de adhesión: 28/11/2026

Buenos Aires, 19 de junio de 2026                    fuente : EMA GROUP

Compartimos un resumen del nuevo régimen de regularización laboral vigente, que permite blanquear empleados no registrados o deficientemente registrados, con importantes beneficios de condonación de deuda y multas.

   
Micro y pequeñas / ONG723%
Medianas (tramo 1 y 2)484%
Demás empleadores365%

Efectos para el trabajador regularizado

Reconocimiento de hasta 60 meses de aportes (sobre SMVM o remuneración real si fuera mayor).

Computa para

  • Jubilación (PBU)
  • Invalidez / pensión
  • Prestaciones por desempleo

No computa para

  • Prestación compensatoria
  • Adicional por permanencia

Puntos clave a tener en cuenta

Sistemas informáticos habilitados desde el 16/06/2026.

El plan caduca con 2 cuotas impagas (60 días) o la última impaga (60 días): se pierden todos los beneficios.

Quienes ya adhirieron al régimen anterior (Ley 27.742) no pueden usar este régimen para los mismos trabajadores.

Se pueden corregir errores de adhesión hasta el 20/11/2026 vía “Presentaciones Digitales”.

Informe completo

¿Qué se puede regularizar?

  • Trabajadores nunca dados de alta formalmente.
  • Trabajadores con fecha de ingreso declarada posterior a la real.
  • Trabajadores con remuneración declarada inferior a la efectivamente percibida.

Condiciones de acceso

  • La relación laboral debe haberse iniciado hasta el 5 de marzo de 2026.
  • Debe encontrarse vigente al momento de la adhesión.
  • Plazo límite para regularizar: 28 de noviembre de 2026.
  • También pueden incluirse trabajadores detectados por inspecciones, aun con deuda en discusión administrativa o judicial.

Beneficios

  • Condonación de infracciones, multas y sanciones laborales.
  • Baja del Registro de Empleadores con Sanciones Laborales (REPSAL).
  • Extinción de la acción penal tributaria (si no existe sentencia firme).
  • Condonación de deuda de seguridad social (capital e intereses), según tamaño de empleador.

Porcentajes de condonación

Tipo de empleadorCondonación
Micro y pequeñas empresas / entidades sin fines de lucro90%
Medianas empresas (tramo 1 y 2)80%
Demás empleadores70%
Obra social, ART y Seguro de Vida Obligatorio100%

Pago de la deuda remanente (no condonada)

  • Contado: 50% de descuento adicional sobre el saldo no condonado, mediante “Mis Facilidades” (VEP).
  • Plan de pagos: hasta 72 cuotas según tamaño de empresa, tasa 12% nominal anual, cuota mínima $50.000.

Cuotas máximas y anticipo según tipo de empleador

Tipo de empleadorCuotas máx.Anticipo
Micro y pequeñas / ONG723%
Medianas (tramo 1 y 2)484%
Demás empleadores365%

Efectos para el trabajador regularizado

  • Reconocimiento de hasta 60 meses de aportes (sobre SMVM o remuneración real si fuera mayor).
  • Computa para jubilación (PBU), invalidez/pensión y prestaciones por desempleo.
  • No computa para prestación compensatoria ni adicional por permanencia.

Puntos importantes a tener en cuenta

  • Sistemas informáticos habilitados desde el 16/06/2026.
  • El plan caduca automáticamente con 2 cuotas impagas (60 días) o la última cuota impaga (60 días) — se pierden todos los beneficios.
  • Quienes ya adhirieron al régimen anterior (Ley 27.742) no pueden usar este régimen para los mismos trabajadores.
  • Es posible corregir errores en la adhesión hasta el 20 de noviembre de 2026, mediante “Presentaciones Digitales”.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Junio 2026
por

RIMI: reglamentación de los requisitos, beneficiarios y las pautas de control

ARCA y las Secretarías de Agricultura, Ganadería y Pesca, y de Energía definieron las pautas para que las MiPyMEs accedan a los beneficios en Ganancias e IVA, entre otros

A través de la resolución general conjunta 5849, publicada hoy en el Boletín Oficial, la Agencia de Recaudación y Control Aduanero y las Secretarías de Agricultura, Ganadería y Pesca, y de Energía, establecieron el marco operativo, los requisitos de acceso y los mecanismos de coordinación para la puesta en marcha del Régimen de Incentivo para Medianas Inversiones (RIMI).

Este régimen, creado originalmente por el Título XXIII de la ley 27802 y regulado por el decreto 242/2026, busca apuntalar a los sectores productivos intermedios mediante atractivos beneficios fiscales, tales como la amortización acelerada en el impuesto a las ganancias y la devolución de créditos fiscales en el impuesto al valor agregado (IVA).

Implementación del Sistema de Gestión de Inversiones (SGI)

Toda la interacción con el régimen se canalizará de manera digital.

La ARCA implementará el servicio denominado “Sistema de Gestión de Inversiones (SGI)”, una plataforma web específica a través de la cual los sujetos interesados deberán realizar:

  • La registración de las inversiones proyectadas o ejecutadas.
  • La selección y solicitud de los beneficios fiscales correspondientes.
  • La gestión integral del trámite y el seguimiento de los expedientes.

Sujetos beneficiarios: requisitos normativos

La norma aclara las condiciones de encuadre para las empresas contempladas en el artículo 53 de la Ley de Impuesto a las Ganancias que califiquen como Micro, Pequeñas o Medianas Empresas (hasta la categoría Mediana Tramo 2 inclusive):

  • Compañías con actividad previa: deberán poseer el ‘Certificado MiPyME‘ vigente al primer día del mes de inicio del ejercicio fiscal en el que se realice la primera inversión. Asimismo, deben encontrarse formalmente caracterizadas como tales en el ‘Sistema Registral‘ del fisco.


  • Nuevos emprendimientos: quienes inicien actividades y realicen su primera inversión en ese mismo ejercicio fiscal, deberán contar con el ‘Certificado MiPyME‘ activo al momento exacto de efectuar dicha inversión.

El caso de las entidades sin fines de lucro

Las asociaciones, fundaciones, mutuales y demás entidades civiles que por su naturaleza no pueden tramitar el certificado tradicional, podrán incorporarse al beneficio si cumplen con los parámetros de facturación de la resolución (SEPyME) 220/2019.

Para ello, deberán gestionar su calificación ante la Secretaría de Industria y Comercio, autorizando a la Agencia a compartir la información.

Una vez aprobadas, ARCA las caracterizará en el Sistema Registral bajo códigos específicos (del 647 al 650, según el tramo). Esta caracterización tendrá vigencia hasta el último día del cuarto mes posterior al cierre de su ejercicio fiscal.

Inversiones exceptuadas del monto mínimo

La ley 27802 prevé un piso de inversión a cumplir en el plazo de dos años. Sin embargo, se ratifica que ciertos activos quedan exceptuados de este monto mínimo, tales como:

  • Sistemas y equipos de riego.
  • Bienes de alta eficiencia energética.
  • Mallas antigranizo para el sector agropecuario.
  • Bienes semovientes.

Las Secretarías de Energía y de Agricultura definirán taxativamente el listado de estos bienes de capital, los cuales estarán disponibles para consulta en la web del organismo fiscal.

Para aquellas inversiones que no encuadren de forma directa en los listados pero busquen el beneficio, se exigirá un informe de profesional idóneo con firma certificada por el consejo o colegio profesional correspondiente, sujeto a evaluación de la Secretaría competente.

por

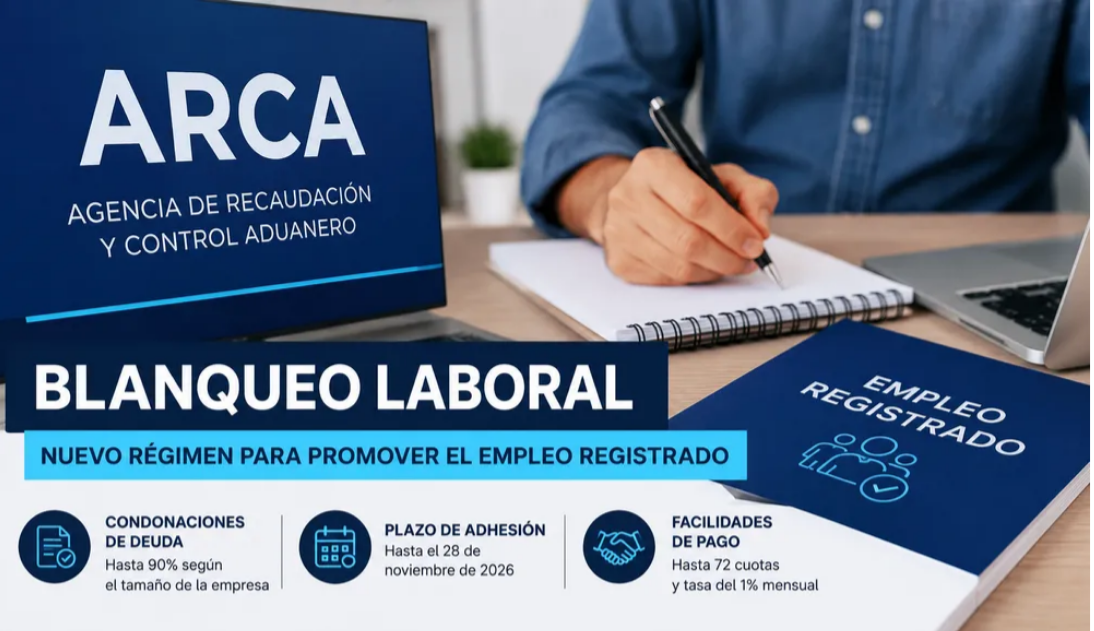
Blanqueo Laboral con condonación del 90%

Blanqueo Laboral: Condonación del 90% de deuda de cargas sociales

ARCA reglamento el régimen de Promoción del Empleo Registrado (PER)

La Agencia de Recaudación y Control Aduanero (ARCA) publicó la Resolución General 5862/2026, mediante la cual reglamentó el Régimen de Promoción del Empleo Registrado (PER), establecido por el Título XXII de la Ley 27.802 de Modernización Laboral.

Este régimen brinda a los empleadores del sector privado la posibilidad de regularizar situaciones laborales pendientes, incorporando trabajadores no registrados o corrigiendo registraciones efectuadas en forma incorrecta, con importantes beneficios fiscales y previsionales.

Entre las ventajas más relevantes se destacan la condonación de hasta el 90% de las deudas por aportes y contribuciones, así como la posibilidad de financiar los importes remanentes mediante planes de pago en cuotas fijas con una tasa de interés reducida del 1% mensual.

La medida también alcanza a aquellos casos en los que el trabajador fue declarado, pero con una fecha de ingreso distinta a la real o con una remuneración inferior a la efectivamente abonada. En estos supuestos, el régimen representa una oportunidad para corregir las inconsistencias y regularizar la situación laboral, evitando afrontar la totalidad de la deuda histórica que hubiera correspondido por cargas sociales.

Plazos clave: ¿Hasta cuándo puedo adherir?

  • Fecha límite para regularizar: 28 de noviembre de 2026.
  • Relaciones laborales incluidas: aquellas iniciadas hasta el 5 de marzo de 2026 (inclusive) y vigentes a la fecha de adhesión.
  • Períodos alcanzados: obligaciones devengadas hasta octubre de 2026 inclusive.

 Importante: Los sistemas informáticos de ARCA estarán disponibles a partir del 16 de junio de 2026, pero la resolución ya entró en vigencia desde su publicación en el Boletín Oficial (11 de junio de 2026).

¿Quiénes pueden acceder al régimen?

Pueden adherir empleadores del sector privado que regularicen:

  • Relaciones no registradas: trabajadores sin inscripción en AFIP/ARCA.
  • Relaciones deficientemente registradas:
    • Fecha de inicio posterior a la real.
    • Remuneración inferior a la efectivamente percibida.

 Quedan excluidos:

  • El Sector Público.
  • Quienes ya adhirieron al régimen anterior de la Ley N° 27.742 (Régimen de Bases) por los mismos empleados.

Beneficio: Condonación parcial de la deuda

El PER condona un porcentaje del capital e intereses adeudados en concepto de aportes y contribuciones a los siguientes subsistemas:

  • Sistema Integrado Previsional Argentino (SIPA)
  • PAMI (Ley 19.032)
  • Obras Sociales (Ley 23.660)
  • Fondo Nacional de Empleo
  • Asignaciones Familiares

Porcentajes de condonación según tamaño de empresa

Tipo de empleadorCondonación
Micro y pequeñas empresas (certificado MiPyME) y entidades sin fines de lucro90%
Medianas empresas – tramo 1 y 280%
Demás empleadores (grandes empresas)70%

Además, se condona el 100% de la deuda correspondiente a:

  • Sistema Nacional del Seguro de Salud (Ley 23.661)
  • Ley de Riesgos del Trabajo (Ley 24.557)
  • Seguro Colectivo de Vida Obligatorio (SCVO)

Modalidades de pago de la deuda no condonada

Una vez aplicada la condonación, el saldo remanente puede cancelarse de dos formas:

1. Pago al contado (con reducción adicional)

  • Se reduce otro 50% sobre la deuda ya condonada.
  • El empleador paga solo la mitad del saldo remanente.
  • Se gestiona vía “Mis Facilidades” generando un VEP.

2. Plan de facilidades de pago en cuotas

Tipo de empleadorCuotas máximasPago a cuenta mínimo
Micro, pequeñas empresas y entidades sin fines de lucro72 cuotas3% de la deuda
Medianas empresas (tramos 1 y 2)48 cuotas4% de la deuda
Demás empleadores36 cuotas5% de la deuda

Condiciones del plan:

  • Cuotas mensuales, iguales y consecutivas.
  • Tasa de interés mensual: 1%.
  • Cuota mínima: $50.000.
  • Pago a cuenta mínimo: $50.000.

Procedimiento paso a paso para regularizar

Paso 1: Corregir el registro del trabajador

  • Relación no registrada o fecha incorrecta: usar servicio “Simplificación Registral” con códigos específicos.
  • Remuneración inferior: rectificar mediante “Declaración en Línea” usando el concepto Código 181000 (“Rectificativa por remuneración Ley 27.802”).

Paso 2: Presentar declaraciones juradas (originales o rectificativas)

  • Por todos los períodos vencidos hasta el mes de la solicitud.

Paso 3: Elegir modalidad de cancelación

  • Pago al contado con 50% extra de reducción, o
  • Solicitar plan de cuotas en “Mis Facilidades” (opción “Ley 27.802”).

Paso 4: Pagar el pago a cuenta y las cuotas (si corresponde)

  • El VEP para pago al contado o pago a cuenta es electrónico y vence a las 24 h del día de generación.

Causal de caducidad del plan de pagos

Perderás los beneficios si:

  • No pagás 2 cuotas (sean consecutivas o alternadas) dentro de los 60 días corridos posteriores al vencimiento de la segunda.
  • No pagás 1 cuota dentro de los 60 días corridos desde el vencimiento de la última cuota del plan.

En caso de caducidad, ARCA podrá iniciar juicio de ejecución fiscal.

Preguntas frecuentes

¿Puedo regularizar trabajadores que ya tienen juicio o inspección?

Sí. Incluye relaciones constatadas por actas de inspección, aunque estén en discusión administrativa o judicial, siempre que la deuda no esté cancelada.

¿Qué pasa si me equivoco al adherir?

Podés solicitar la anulación hasta el 20 de noviembre de 2026 mediante “Presentaciones Digitales” y volver a acogerte.

¿Se pueden presentar varios planes de pago?

Sí. No hay restricción en la cantidad de planes durante el período de regularización.

¿La regularización afecta beneficios futuros del trabajador?

Sí, es positiva: computa para jubilación, obra social, asignaciones familiares y cobertura de riesgos de trabajo.

 Fuente: Resolución General 5862/2026 – ARCA (Boletín Oficial 11/06/2026)

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Junio 2026
    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar