Blog – Full Width

por

Claves del nuevo règimen simplicado de ganancias y el uso de fondos

El nuevo régimen de ganancias simplificado, no pide datos del patrimonio ni consumos de los contribuyentes, es por ello que invita a usar aquellos ahorros que no se habían podido declarar, producto de la actividad licita de cada contribuyente : es un objetivo del gobierno, que se ponga en uso productivo aquellos fondos que por la severidad de la declaración jurada de ganancias general, no podían informarse .

Pero , debemos saber que las operaciones bajo el Régimen de Declaración Jurada Simplificada de Ganancias (Ley 27.799 de Inocencia Fiscal),  exigen que los fondos se canalicen a través de medios de pago formales autorizados por el Banco Central o la Comisión Nacional de Valores.

Entonces :

Quienes adhieran al Régimen deben realizar sus operaciones utilizando medios de pago autorizados por el Banco Central de la República Argentina y/o la Comisión Nacional de Valores, de modo que los fondos involucrados se canalicen a través del sistema financiero formal.

A estos efectos, se considera cumplido el requisito cuando la operación se encuentra bancarizada ya sea en su origen o en su destino. En el primer caso, cuando los fondos utilizados para efectuar el pago ya se encontraban previamente depositados o registrados en el sistema financiero.

En el segundo supuesto, la exigencia se cumple cuando el pago se realiza mediante acreditación en una cuenta bancaria o billetera virtual, o mediante la transferencia de activos a una cuenta comitente o a una cuenta registrada en un PSAV del beneficiario de la operación.

por ejemplo: se compra un rodado y se deposita en la cuenta del concesionario el valor del rodado, eso cumple con la bancarización en destino

o se quiere invertir en una cuenta comitente en ON o Cedear, se le puede depositar directamente los dólares en la cuenta bancaria de Balanz o la Alyc elegida .

compra de inmuebles pueden ser en efectivo :

Se mantiene vigente la excepción prevista en el Decreto 22/01, que admite el pago en efectivo en las operaciones de compraventa de inmuebles o en la constitución de derechos reales sobre estos, al momento de formalizar la escritura pública.

No es necesario bancarizar los ahorros oportunamente declarados en Bienes Personales como efectivo . Al ser bienes que fueron incorporados en la Declaración Jurada del Impuesto Sobre los Bienes Personales con anterioridad, no es necesaria su bancarización.

Constancia de adhesión al Régimen

La constancia digital de adhesión al Régimen de Declaración Jurada Simplificada deberá ser considerada por las entidades financieras y demás sujetos obligados alcanzados por dicho régimen legal, como un antecedente favorable en la identificación y monitoreo de las operaciones.

Manual de especificaciones para entidades financieras

ARCA publicó el Manual de especificaciones del archivo padrón del Régimen Simplificado de Ganancias, dirigido a entidades financieras. 

El documento define la estructura del archivo que consolida la información de contribuyentes del Régimen, y se pone a disposición diariamente a través de la Ventanilla Electrónica. Cada registro refleja la trazabilidad de cambios de estado -como solicitudes, desistimientos o suspensiones- que modifican la condición de los sujetos en el sistema. 

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

IGJ al fin simplifica presentación de balances

Menos burocracia. Más digitalización. Procedimientos actualizados.
Nuevo régimen de presentación
de estados contables
Resolución General IGJ Nº 9/2026

Las simplificaciones, una por una:

  1. Fin del soporte magnético y la declaración jurada en papel
    El régimen anterior exigía volcar todo a un soporte magnético, imprimir la declaración jurada por
    duplicado, certificar la firma del contador ante el Consejo Profesional y sellarla en ventanilla. Todo
    eso desaparece.
  2. Fin de la firma ológrafa legalizada
    Se exigía un ejemplar firmado en original por el representante legal, el órgano de fiscalización y
    el contador, con legalización profesional. Ahora las firmas son electrónicas.
  3. Desburocratización de la presentación previa para las Art. 299
    Se elimina la doble presentación —antes y después de la asamblea— con toda su
    documentación duplicada. Queda una única presentación posterior a la aprobación.
  4. Eliminación de la transcripción obligatoria a doble faz
    El régimen anterior exigía los estados contables transcriptos a doble faz. Desaparece.
  5. Eliminación de copias firmadas por separado
    El informe del órgano de fiscalización debía acompañarse en copia firmada independiente.
    Ahora integra la presentación digital única.
  6. Memoria ampliada eliminada
    Se exigía una memoria con indicadores financieros, análisis de cambios, contratos significativos,
    información ambiental y perspectivas. La memoria vuelve a regirse exclusivamente por lo que
    exige el artículo 66 de la Ley de Sociedades.
  7. Eliminación del programa aplicativo propio de la IGJ
    La presentación estaba atada a un software específico del Organismo, con sus propios formatos
    y errores. El nuevo esquema es abierto e interoperable con el Consejo Profesional.
  8. Estado de Flujos de Efectivo reemplaza al EOAF
    El Estado de Origen y Aplicación de Fondos no existe en las normas contables desde hace años.
    Se actualiza la denominación y se eliminan observaciones innecesarias por nomenclatura
    obsoleta.
  9. Normas contables por remisión al Consejo Profesional
    Se eliminan las citas a resoluciones técnicas derogadas (RT 11, RT 17) y se remite genéricamente a
    las normas vigentes adoptadas por el CPCECABA, que se actualizan solas.
  10. Régimen ultra simplificado para asociaciones civiles pequeñas
    Las entidades de Categoría I pueden presentar un cuadro simplificado de recursos y gastos con
    detalle de bienes e inversiones, en lugar de estados contables completos. Clubes, centros de
    jubilados, comedores y bibliotecas dejan de producir documentación de gran empresa.
  11. Eliminación de la nómina de autoridades con datos personales
    Se exigía apellido, nombre, domicilio, tipo y número de documento y nacionalidad de cada
    autoridad social en cada presentación. Desaparece.
  12. Eliminación de la constancia de publicación de la convocatoria
    Ya no se exige acompañar la publicación edictal como requisito autónomo; el acta y su
    publicación se acompañan solo cuando corresponde.
  13. Eliminación del inventario anual certificado para Categoría I
    El inventario anual certificado por contador público queda limitado a las asociaciones civiles de
    Categorías II y III y a las fundaciones.
  14. Fin del soporte óptico para el inventario
    El procedimiento de presentación del inventario en soporte óptico con validación digital
    engorrosa desaparece junto con el resto del régimen físico.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

CABA creó un Programa de Desendeudamiento Familiar y Personal

Quiénes podrán acceder y cuáles son los requisitos

La Ciudad Autónoma de Buenos Aires sancionó la Ley N.º 6959, mediante la cual se crea el Programa de Desendeudamiento Familiar y Personal, una iniciativa destinada a ayudar a personas que atraviesan dificultades para afrontar el pago de sus deudas de consumo.

El objetivo del programa es facilitar la refinanciación y cancelación de deudas mediante líneas de crédito especiales que serán otorgadas por el Banco Ciudad y por las entidades financieras que adhieran al régimen.

La norma fue publicada en el Boletín Oficial el 1 de julio de 2026 y deberá ser reglamentada por el Poder Ejecutivo dentro de los 30 días de su promulgación, momento en el cual se conocerán los aspectos operativos para acceder al beneficio.

¿Quiénes podrán acceder?

El programa está dirigido a personas humanas con domicilio en la Ciudad de Buenos Aires que se encuentren en una situación de vulnerabilidad financiera y cumplan con los requisitos establecidos por la ley.

Principales requisitos

Para acceder al programa será necesario reunir las siguientes condiciones:

Tener deudas de consumo.
Las deudas deben provenir exclusivamente de tarjetas de crédito y/o préstamos personales otorgados por entidades financieras.

Contar con una determinada calificación crediticia.
El solicitante deberá encontrarse informado en la Central de Deudores del Banco Central en Situación 2 (atrasos de entre 60 y 90 días) o Situación 3 (atrasos de entre 90 y 180 días), al 1.º de junio de 2026 o en la fecha que establezca la reglamentación.

Cumplir con un límite de ingresos.
Los ingresos mensuales del grupo familiar no podrán superar el equivalente a 10 Salarios Mínimos, Vitales y Móviles (SMVM).

Acreditar un alto nivel de endeudamiento.
Las cuotas mensuales de las deudas comprendidas deberán representar más del 30 % de los ingresos mensuales del hogar.

Tener domicilio en CABA.
Se exige acreditar un domicilio real en la Ciudad Autónoma de Buenos Aires con una antigüedad mínima de dos años.

Beneficio para las entidades financieras

Con el propósito de incentivar la adhesión al programa, la ley establece un beneficio fiscal para las entidades financieras participantes.

Las entidades adheridas gozarán de una reducción del 50 % del Impuesto sobre los Ingresos Brutos respecto de los intereses percibidos por los préstamos otorgados en el marco de este régimen.

Un programa que busca evitar el sobreendeudamiento

El sobreendeudamiento de las familias se ha convertido en una problemática creciente en los últimos años, impulsada por el uso intensivo del crédito para afrontar gastos corrientes y por las dificultades económicas de muchos hogares.

Con esta medida, el Gobierno de la Ciudad busca generar una herramienta que permita reorganizar las deudas y facilitar su cancelación mediante nuevos créditos con condiciones que serán definidas en la reglamentación.

Será importante esperar la reglamentación para conocer aspectos fundamentales como el procedimiento de solicitud, la documentación requerida, las características de las líneas de financiamiento, las tasas de interés aplicables y las condiciones de refinanciación.

Desde Estudio Piacentini seguiremos de cerca la reglamentación de este programa y mantendremos informados a nuestros clientes sobre su implementación y los requisitos para acceder a este nuevo beneficio.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

Nuevos obligados a emitir factura electrónica- aclaraciones y normas nuevas

Hay nuevos obligados a emitir factura electrónica: quienes y desde cuando

Que cambios y aclaraciones hay sobre el tema:

ARCA publicó la Resolución General 5866, vigente desde el 1 de julio de 2026, mediante la cual reorganiza el régimen de emisión de comprobantes electrónicos. Lejos de tratarse de una modificación aislada, la norma consolida disposiciones que hasta el momento se encontraban dispersas y redefine diversos aspectos vinculados con la emisión de facturas, la administración de puntos de venta y la identificación de consumidores finales.

Para los profesionales en ciencias económicas, estos cambios implican revisar procedimientos, adecuar circuitos administrativos y acompañar a sus clientes en la correcta implementación de las nuevas disposiciones.

Un régimen más simple y ordenado

Uno de los principales objetivos de la RG 5866 es simplificar el marco normativo. La resolución incorpora las modificaciones introducidas por la RG 5824 (que queda derogada) y unifica distintos regímenes especiales dentro de un único esquema de facturación electrónica. Esta reorganización permite reducir la dispersión normativa y facilita la interpretación y aplicación práctica de las obligaciones vinculadas con la emisión de comprobantes.

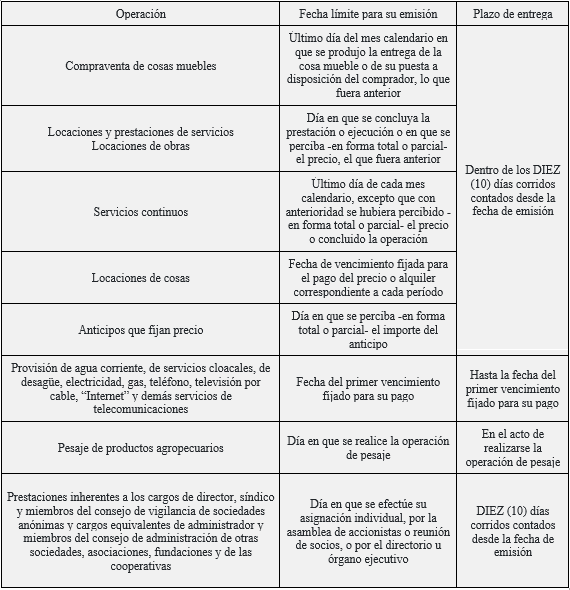
Nuevas reglas sobre cuándo facturar

La resolución redefine los criterios para determinar cuándo debe emitirse una factura según el tipo de operación realizada:

  • La venta de bienes debe facturarse al cierre del mes en que se entrega el producto.
  • Los servicios deben facturarse cuando se concluyen o se cobran, lo que ocurra primero.
  • Los servicios continuos pasan a facturarse al final de cada mes.
  • Los alquileres se facturan según su vencimiento.

Los  directores de sociedades anónimas, síndicos, integrantes del consejo de vigilancia, socios gerentes de sociedades de responsabilidad limitada, socios administradores de sociedades en comandita simple y comandita por acciones, fideicomisarios y consejeros de sociedades cooperativas, entre otros, deben emitir comprobantes a partir del 1/7/2026, por los honorarios y/o retribuciones que perciban.

Pregunta frecuente:

Respecto de los honorarios anticipados de directores y síndicos correspondientes al ejercicio con cierre en junio de 2026, cuya asignación sea aprobada por la asamblea que trate dicho balance, ¿corresponde emitir factura electrónica por el total de los honorarios asignados, aunque estos hayan sido percibidos en forma anticipada antes del 1 de julio de 2026?

Respuesta:

  • Principio general: A partir de la entrada en vigencia de la nueva obligación de facturación electrónica, 1/7/2026, toda asignación definitiva de honorarios aprobada por la asamblea de accionistas debe quedar respaldada por el correspondiente comprobante electrónico.
  • Honorarios anticipados: Respecto de las sumas percibidas en concepto de anticipos con anterioridad a la vigencia de la norma y antes del cierre del ejercicio junio de 2026:

-Al momento de la percepción original, dichos importes no estaban sujetos a la obligación de emisión de comprobantes electrónicos bajo la modalidad que entra en vigor en julio de 2026.

-No obstante, la asignación definitiva de la retribución se perfecciona con la aprobación de la asamblea, acto que ocurre con posterioridad al 1/7/2026.

  • Criterio de instrumentación: Corresponde emitir el comprobante electrónico por el total de los honorarios asignados por la asamblea de accionistas.

Liquidación electrónica mensual

Entre las novedades más relevantes se incorpora la posibilidad de emitir un único comprobante mensual por cliente para determinadas actividades con un elevado volumen de operaciones.

Este mecanismo podrá ser utilizado, entre otros, por entidades financieras, compañías de seguros, administradoras de tarjetas, establecimientos educativos privados, empresas de medicina prepaga y proveedores de servicios de activos virtuales.

La simplificación administrativa deberá complementarse con mecanismos que garanticen la trazabilidad individual de cada operación incluida en la liquidación mensual.

Más requisitos para identificar consumidores finales

La RG 5866 también modifica las reglas de identificación en operaciones con consumidores finales. A partir de la entrada en vigencia de la norma:

  1. Las operaciones cuyo importe sea igual o superior a $10.000.000 deberán identificar al adquirente mediante DNI, CUIL o documento equivalente.
  2. Cuando el comprobante sea necesario para computar deducciones en el Impuesto a las Ganancias, la identificación deberá efectuarse con CUIT, independientemente del importe de la operación.

Estas medidas fortalecen los mecanismos de control y optimizan el cruce de información entre los distintos sistemas tributarios.

Cambios en la administración de puntos de venta

Entre las nuevas reglas para la gestión de los puntos de venta:

  • Se establecen plazos para altas y bajas.
  • Se prohíbe reutilizar puntos ya dados de baja.
  • Se permite vincularlos con actividades económicas.

Adecuaciones para actividades específicas

La norma incorpora modificaciones particulares para determinados sectores económicos, con el fin de homogeneizar criterios y reducir las excepciones existentes.

En educación privada exige un mayor nivel de detalle en los comprobantes emitidos; en medicina prepaga unifica su tratamiento dentro del régimen general; mientras que en el sector asegurador elimina esquemas particulares de emisión para integrarlos al sistema general de facturación electrónica.

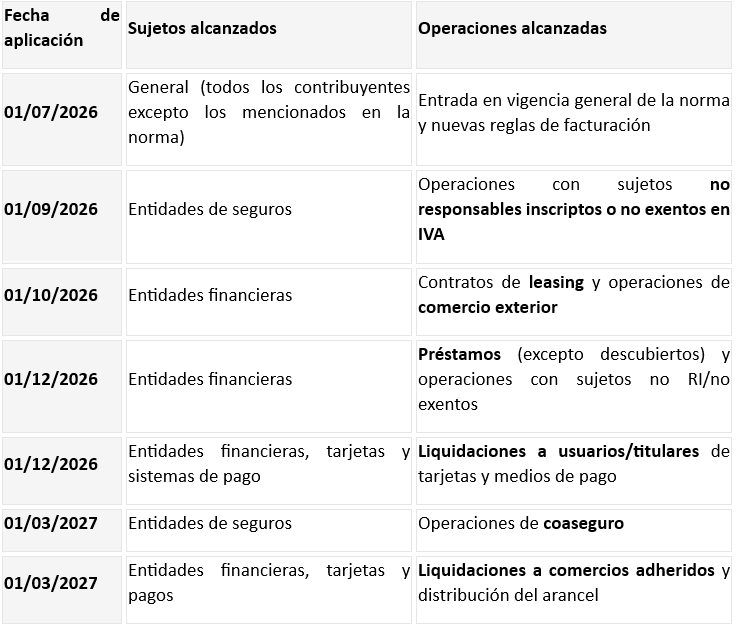
Implementación gradual

Si bien la resolución rige desde el 1 de julio de 2026, ARCA previó un cronograma escalonado para aquellas actividades cuya adecuación requiere mayores desarrollos operativos.

Fuentes: Arca

Las entidades aseguradoras comenzarán a incorporar determinadas obligaciones a partir de septiembre de 2026. En tanto, las entidades financieras, administradoras de tarjetas y otros participantes del sistema de pagos deberán adecuarse progresivamente entre octubre y diciembre de 2026, completando la implementación en marzo de 2027 para algunas operaciones específicas.

Una norma que exige revisar procesos

La RG 5866 representa una reorganización integral del régimen de facturación electrónica más que una simple actualización normativa. Para los profesionales en ciencias económicas, resulta recomendable revisar los procedimientos de emisión de comprobantes, verificar la adecuación de los sistemas de facturación utilizados por sus clientes y analizar el impacto de las nuevas reglas sobre cada actividad.

La correcta implementación de estas disposiciones permitirá minimizar contingencias fiscales y garantizar el cumplimiento de las nuevas exigencias establecidas por ARCA.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

RIMI y las inversiones agropecuarias

RIMI: analizando la  oportunidad fiscal para las inversiones agropecuarias en 2026 a 2028

Qué deben evaluar las empresas del sector antes de invertir

La reglamentación del Régimen de Incentivo para Medianas Inversiones (RIMI), incorporado por la Ley 27.802 y reglamentado por el Decreto 242/2026 y la RG Conjunta 5849, abre una ventana de oportunidad para quienes tengan proyectadas inversiones productivas durante los próximos dos años.

Si bien el régimen fue presentado como una versión PyME del RIGI, desde nuestra perspectiva el verdadero interés para el sector agropecuario no radica únicamente en los beneficios fiscales, sino en la posibilidad de adelantar recuperos de IVA y acelerar deducciones impositivas en un contexto donde la carga tributaria sobre los resultados productivos vuelve a ganar relevancia.

La clave es comprender que el RIMI no convierte una mala inversión en una buena inversión. Lo que hace es mejorar la rentabilidad financiera de inversiones que ya tenían sentido económico por sí mismas.

SITUACIÓN A LA FECHA 30-6-2026:

Si bien se emitió la Resolución conjunta RG 5849 de ARCA( 18-5-2026) / Secretaría de Energía y Secretaría de Agricultura que crea el SGI: SISTEMA DE GESTIÓN DE INVERSIONES , NUEVO SERVICIO WEB EN ARCA , el sitio no está operativo al día de hoy, y como consecuencia el régimen tampoco.

La Secretaría de Agricultura emitió el listado de bienes incluidos en el beneficio, pero Secretaría de Energía aún no. Esté puede ser uno de los motivos por los cuales el sistema no está aún plenamente operativo.

Mientras tanto creemos que lo que se puede hacer es ir chequeando la condición de empresa pyme que exige el régimen.

¿Quiénes pueden acceder?

Podrán adherirse las Micro, Pequeñas y Medianas Empresas hasta la categoría Mediana Tramo II que posean Certificado MiPyME vigente.

Los montos mínimos exigidos son:

CategoríaInversión mínima
MicroempresaUSD 150.000
Pequeña EmpresaUSD 600.000
Mediana Tramo IUSD 3.500.000
Mediana Tramo IIUSD 9.000.000

Un aspecto particularmente relevante es que el cumplimiento del monto mínimo puede alcanzarse mediante la acumulación de inversiones realizadas dentro del plazo previsto por el régimen, sin necesidad de efectuar un único desembolso.

La ventana temporal actualmente vigente comprende las inversiones realizadas desde el 6 de marzo de 2026 hasta el 18 de mayo de 2028.

Los beneficios principales

  • Amortización acelerada en el Impuesto a las Ganancias

El régimen permite adelantar fiscalmente deducciones que normalmente se computarían durante varios ejercicios.

Bienes muebles amortizables

Podrán amortizarse en dos cuotas anuales iguales y consecutivas.

Esto implica que activos como:

  • tractores,
  • cosechadoras,
  • sembradoras,
  • pulverizadoras,
  • equipos de movimiento de suelo,
  • instalaciones industriales,

podrán deducirse significativamente más rápido que bajo el régimen general.

Obras e infraestructura

Las construcciones e inversiones edilicias productivas podrán amortizarse en un plazo equivalente al 60% de su vida útil normal.

  • Recupero anticipado del crédito fiscal de IVA

Los créditos fiscales generados por inversiones elegibles podrán solicitarse para devolución luego de transcurridos tres períodos fiscales mensuales.

Desde el punto de vista financiero, este beneficio suele ser incluso más relevante que la amortización acelerada, especialmente en proyectos intensivos en infraestructura o equipamiento.

Sin embargo, existe una limitación importante:

La devolución está sujeta a un cupo anual.

Por lo tanto, la posibilidad efectiva de obtener el recupero dependerá no sólo del cumplimiento de los requisitos técnicos sino también de la disponibilidad presupuestaria al momento de la solicitud.

Esto aun no fue reglamentado a la fecha ( 30-6-2026)

El capítulo más atractivo para el agro

La reglamentación incorporó una categoría diferencial para determinadas inversiones agropecuarias.

Estas inversiones acceden al régimen:

  • sin monto mínimo,
  • con amortización inmediata,
  • y con posibilidad de recupero anticipado del IVA.

Entre ellas se destacan:

Sistemas de riego

  • Pivot central.
  • Goteo.
  • Bombas.
  • Equipos de control y distribución.

Protección de cultivos

  • Mallas antigranizo.
  • Estructuras de soporte.
  • Sistemas complementarios.

Eficiencia energética

  • Paneles solares.
  • Equipos de almacenamiento.
  • Sistemas energéticos de alta eficiencia.

Genética y reproducción animal

  • Reproductores registrados.
  • Pedigree.
  • Puros controlados.
  • Puros por cruza destinados a reproducción.

Para muchas empresas ganaderas y economías regionales, este capítulo puede transformarse en uno de los beneficios fiscales más relevantes de los últimos años.

Aspectos críticos que recomendamos revisar

Más allá de los beneficios, existen ciertas condiciones que merecen especial atención.

  1. Puesta en marcha efectiva

El régimen no premia simplemente la compra.

La inversión debe encontrarse efectivamente afectada a la actividad productiva.

Esto implica que:

  • la adquisición por sí sola no alcanza,
  • la facturación tampoco resulta suficiente,
  • el bien debe encontrarse operativo.

Este punto será probablemente uno de los principales focos de fiscalización futura.

  • Obras iniciadas con anterioridad

La reglamentación introdujo restricciones para determinadas inversiones que ya presentaban un grado significativo de avance antes de la entrada en vigencia del régimen.

Por ello resulta recomendable analizar cada proyecto en forma individual antes de asumir que será elegible.

  • Bienes excluidos

No generan beneficios:

  • automóviles,
  • bienes de cambio,
  • inversiones financieras,
  • activos destinados a cartera o portfolio.
  • Cupo para devolución de IVA

El beneficio no es ilimitado.

Las empresas que proyecten inversiones relevantes deberían considerar la posibilidad de presentar tempranamente sus solicitudes de recupero para minimizar el riesgo de agotamiento del cupo anual.( aun  no fue reglamentado como pedir la devolución del Iva o como es el cupo anual )

Nuestra recomendación

Toda empresa agropecuaria que tenga previsto invertir durante los próximos 24 meses debería realizar una revisión integral de su plan de inversiones.

En muchos casos observamos que inversiones ya previstas pueden quedar comprendidas en el régimen y generar:

  • ahorro financiero,
  • reducción de anticipos de Ganancias,
  • aceleración del recupero de IVA,
  • mejora del flujo de fondos.

El beneficio fiscal no debería ser el motivo para invertir.

Pero cuando la inversión ya forma parte de la estrategia productiva de la empresa, el RIMI puede transformarse en una herramienta muy relevante para mejorar su rentabilidad y acelerar su recuperación económica.

Nuestro equipo se encuentra analizando los aspectos operativos, fiscales y registrales del régimen para evaluar la elegibilidad de proyectos agrícolas, ganaderos, industriales y de economías regionales.

PARA CONVERSAR :

  1. Si los USD 9 millones (Mediana Tramo II) pueden acumularse entre varias inversiones
  2. El tratamiento de vientres, toros y genética animal.
  3. El riesgo de perder el beneficio si la inversión no se encuentra efectivamente puesta en marcha dentro de los plazos previstos.

Esos tres puntos son hoy, en la práctica, las consultas que más están apareciendo en empresas agropecuarias.

por

Nueva Ley de Sociedades: las ventajas y los riesgos que preocupan al sector empresario

Proyecto de nueva Ley de Sociedades: simplificación, modernización y los riesgos que preocupan al sector empresario

Por Elisabet Piacentini

El Gobierno Nacional impulsa una profunda reforma del régimen societario argentino mediante un proyecto que reemplazaría integralmente la actual Ley General de Sociedades N.º 19.550, vigente desde 1972.

La iniciativa busca modernizar el funcionamiento de las empresas, simplificar trámites, reducir costos administrativos, incorporar nuevas tecnologías y adaptar la normativa a los desafíos de la economía digital.

Sin embargo, más allá de los objetivos compartidos por gran parte del sector privado, diversas entidades empresariales han advertido sobre algunos aspectos del proyecto que podrían generar incertidumbre jurídica y afectar la protección de socios, acreedores e inversores.

Una reforma de gran magnitud

A diferencia de otras modificaciones legislativas realizadas en las últimas décadas, esta propuesta no introduce cambios puntuales sobre la normativa vigente, sino que plantea una sustitución integral de la ley actual.

Si bien la actualización de un régimen con más de cincuenta años de vigencia resulta razonable frente a las nuevas formas de hacer negocios, algunos especialistas consideran que hubiera sido conveniente conservar determinadas instituciones jurídicas que han demostrado ser eficaces y brindar seguridad al tráfico comercial.

El desafío consiste en encontrar un equilibrio entre la simplificación normativa y la protección de quienes interactúan con las sociedades.

Menos controles y mayor autonomía: ¿hasta dónde?

Uno de los ejes centrales del proyecto es fortalecer la autonomía de la voluntad de los socios.

En la práctica, esto implica que los estatutos, acuerdos privados y pactos societarios pasarían a tener un protagonismo mucho mayor, mientras que muchas normas legales funcionarían únicamente como reglas supletorias.

Si bien esta flexibilidad puede favorecer la libertad empresarial y reducir burocracia, también plantea interrogantes sobre la protección de las partes más vulnerables dentro de la estructura societaria, especialmente accionistas minoritarios, herederos o socios con menor poder de negociación.

El fin del capital mínimo y de la reserva legal

Entre los puntos más debatidos se encuentra la eliminación del capital mínimo obligatorio para determinadas sociedades y la supresión de la reserva legal obligatoria.

Desde una visión favorable, estas medidas reducen barreras de ingreso para emprendedores y pequeñas empresas.

Sin embargo, desde una perspectiva jurídica y económica, surge una preocupación razonable: la disminución de herramientas destinadas a proteger a terceros acreedores.

La reserva legal y el capital mínimo han funcionado históricamente como mecanismos que, aunque imperfectos, contribuyen a preservar cierto respaldo patrimonial frente a obligaciones asumidas por la sociedad.

La posibilidad de disponer libremente de reservas acumuladas también genera dudas respecto del riesgo de vaciamiento patrimonial.

Menor responsabilidad de los administradores

Otro aspecto observado es la incorporación de una presunción de buena fe para las decisiones empresariales adoptadas por administradores y directores.

La intención parece ser evitar litigios derivados de decisiones comerciales que, aunque resulten equivocadas, hayan sido tomadas de manera informada y sin conflictos de interés.

No obstante, algunos especialistas consideran que esta protección podría debilitar los mecanismos de responsabilidad civil de quienes administran las sociedades, dificultando eventuales reclamos por parte de accionistas o terceros perjudicados.

Objetos sociales amplios y actividades múltiples

El proyecto también flexibiliza el concepto tradicional de objeto social.

Las sociedades podrían desarrollar actividades múltiples, amplias e incluso no relacionadas entre sí.

Además, cuando el estatuto no defina claramente una actividad específica, se presumiría la licitud de cualquier actividad empresarial.

Si bien esto otorga mayor libertad operativa, podría reducir la previsibilidad para inversores y accionistas minoritarios, quienes al incorporarse a una sociedad normalmente evalúan los riesgos asociados a una actividad determinada.

La digitalización: un avance necesario, pero gradual

La utilización de firmas digitales, libros societarios electrónicos, domicilios digitales y trámites remotos constituye uno de los aspectos más valorados de la reforma.

Sin embargo, la realidad empresarial argentina es muy heterogénea.

Mientras las grandes compañías ya operan bajo esquemas digitales avanzados, muchas PyMEs y empresas familiares aún mantienen estructuras tradicionales.

Por ello, distintos sectores empresariales consideran que la implementación debería ser progresiva, permitiendo una adaptación ordenada y evitando costos innecesarios para organizaciones de menor tamaño.

Sociedades administradas por Inteligencia Artificial: un debate abierto

Quizás uno de los aspectos más innovadores y controvertidos del proyecto sea la posibilidad de que determinadas decisiones societarias sean ejecutadas mediante sistemas algorítmicos o herramientas de inteligencia artificial.

La tecnología ofrece oportunidades enormes en materia de eficiencia, automatización y reducción de costos.

Sin embargo, también abre interrogantes jurídicos relevantes.

Si una sociedad operada mediante sistemas automatizados incurre en fraude, genera daños a terceros o toma decisiones que provocan perjuicios económicos, ¿quién responde?

¿Los socios? ¿Los administradores? ¿Los desarrolladores del sistema?

Estas preguntas aún no tienen respuestas claras y requerirán un profundo debate legislativo y doctrinario.

El desafío de armonizar todo el sistema normativo

Una reforma societaria de esta magnitud no puede analizarse de manera aislada.

Será necesario coordinar sus efectos con numerosas normas vigentes, entre ellas:

  • Legislación tributaria.
  • Régimen de concursos y quiebras.
  • Normas laborales.
  • Regulaciones de los registros públicos.
  • Sistemas de fiscalización provinciales.

Asimismo, será indispensable capacitar a jueces, registradores, contadores, abogados, escribanos y empresarios para garantizar una correcta implementación.

Reflexión final

La modernización de la legislación societaria argentina es una necesidad largamente reconocida por el sector empresario.

La simplificación administrativa, la digitalización de procesos y la incorporación de nuevas tecnologías constituyen objetivos positivos que pueden contribuir a mejorar la competitividad de las empresas.

Sin embargo, toda reforma debe preservar principios esenciales de seguridad jurídica, protección de acreedores, responsabilidad de los administradores y defensa de los accionistas minoritarios.

El verdadero desafío del Congreso será encontrar un equilibrio entre la libertad empresarial y los mecanismos de control que permiten generar confianza en el sistema económico.

Porque una ley moderna no solo debe facilitar la creación de empresas: también debe garantizar que quienes invierten, financian o contratan con ellas cuenten con reglas claras y previsibles.
    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar