La Resolución ANSES 260/2026 establece un incremento del 2,11% en los montos de las asignaciones familiares y en los límites y rangos de ingresos del grupo familiar.
La actualización se aplica a las asignaciones que se perciban o cuyos hechos generadores se produzcan desde septiembre de 2026.
También se actualizaron:
⚠️ Dato importante: si uno de los integrantes del grupo familiar percibe un ingreso superior a $3.157.449, todo el grupo queda excluido del cobro, aunque la suma total de sus ingresos no supere el límite general.
Los importes y límites que resulten con decimales se redondearán al número entero siguiente.
La medida fue publicada en el Boletín Oficial el 1 de septiembre de 2026. Resolución ANSES 260/2026
Montos más comunes desde septiembre de 2026
| Asignación | Monto general |
| AUH por hijo | $154.031 |
| AUH por hijo: cobro mensual del 80% | $123.224,80 |
| AUH por hijo con discapacidad | $501.537 |
| AUH por discapacidad: cobro mensual del 80% | $401.229,60 |
| Asignación por Embarazo | $154.031 |
| Nacimiento —pago único— | $89.782 |
| Adopción —pago único— | $536.774 |
| Matrimonio —pago único— | $134.430 |
| Ayuda Escolar Anual | $55.672 |
| Asignación por Cónyuge | $18.691 |
Asignación por hijo y prenatal —SUAF—
| Ingreso mensual del grupo familiar | Monto por hijo |
| Hasta $1.192.505 | $77.025 |
| De $1.192.505,01 a $1.748.924 | $51.958 |
| De $1.748.924,01 a $2.019.189 | $31.427 |
| De $2.019.189,01 a $6.314.898 | $16.217 |
Asignación por hijo con discapacidad —SUAF—
| Rango de ingresos | Monto |
| Primer rango | $250.780 |
| Segundo rango | $177.412 |
| Desde el tercer rango | $111.970 |
⚠️ Atención: si uno de los integrantes del grupo familiar gana más de $3.157.449, el grupo queda excluido del SUAF. Los valores indicados son generales; pueden ser superiores en determinadas zonas del país.
Fuente: Resolución ANSES 260/2026.
En el caso de la AUH y la Asignación por Embarazo, ANSES paga cada mes el 80% del monto total y reserva el 20% restante.
Ese 20% acumulado se cobra posteriormente, cuando se presenta la Libreta AUH o el formulario correspondiente, acreditando:
Por ejemplo, en septiembre de 2026:
⚠️ Esto se aplica a la AUH, no a la asignación familiar por hijo del sistema SUAF, que se paga completa según el rango de ingresos.
MONOTRIBUTISTA : TAMBIÉN TIENE DERECHO A COBRAR SALARIO FAMILIAR, DEPENDE DE SU RANGO DE CATEGORÍA Y LOS INGRESOS DE SU CONYUGE.
www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Septiembre 2026
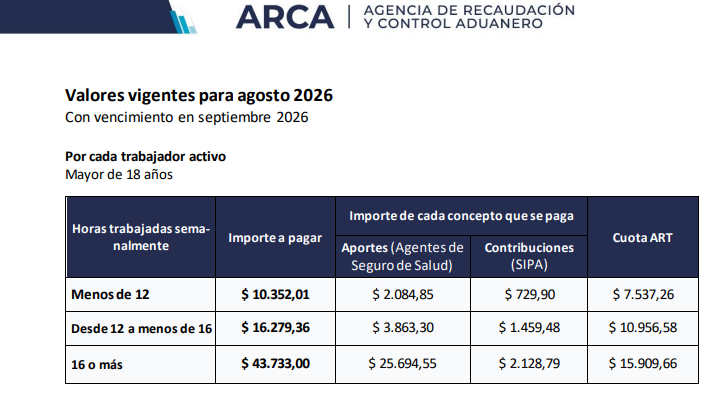
Vence el 10 de septiembre de 2026
Atención: en caso de trabajadora ya jubilada, no se paga la parte de Aportes Agentes Seguro de Salud (aporte jubilatorio)
IMPORTANTE: SE ACONSEJA PONER EL PAGO MENSUAL DE APORTE EN DEBITO AUTOMÁTICO EN CUENTA BANCARIA
Con un solo trámite, el pago se hará todos los meses de manera automática.
Evitas olvidos, cumplís en tiempo y forma, y garantizas la cobertura de seguridad social durante toda la relación laboral.
Te adherís desde el “Registro de Casas Particulares” PÁGINA ARCA, con tu CUIT/CUIL y clave fiscal,
Recordá que la cuenta bancaria que uses para el débito debe ser de titularidad del empleador.
También podes adherir al débito automático desde la app “ARCA Móvil”.
RESUMEN DE FORMAS DE PAGO.
📢 ¿Cómo se paga la obligación mensual del personal de casas particulares?
El pago incluye aportes, contribuciones y ART y puede realizarse mediante:
⚠️ Importante: las billeteras virtuales y los cajeros automáticos permiten pagar únicamente la obligación del mes en curso. Para cancelar períodos anteriores, intereses o deuda acumulada, es necesario generar un VEP.
Más información en la guía oficial de ARCA
www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Septiembre 2026
NUEVAS HERRAMIENTAS DEL RIMI DISPONIBLES EN ARCA
El organismo habilitó un micrositio con información del régimen y una nueva opción de consulta específica
La Agencia de Recaudación y Control Aduanero (ARCA) incorporó nuevas herramientas vinculadas con el Régimen de Incentivo para Medianas Inversiones (RIMI), con el objetivo de facilitar el acceso a la información y las gestiones relacionadas con este régimen de promoción.
Por un lado, se encuentra disponible un micrositio específico sobre el RIMI, que reúne información sobre el Régimen y permite acceder a una guía paso a paso con las indicaciones necesarias para acceder al Régimen y realizar las distintas gestiones vinculadas con sus beneficios.
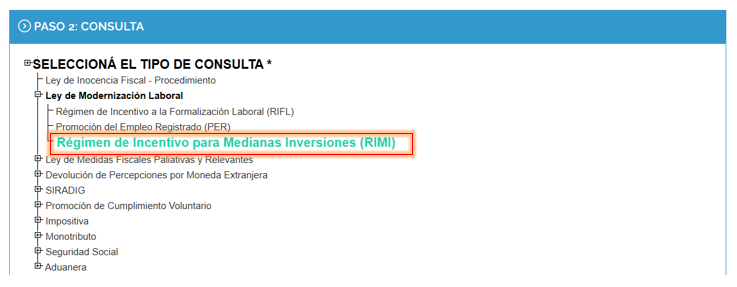
Asimismo, ARCA incorporó una nueva opción dentro del servicio “Consultas Web”, denominada “Régimen de Incentivo para Medianas Inversiones (RIMI)”.
La nueva alternativa se encuentra dentro de la categoría “Ley de Modernización Laboral”, junto con otras opciones de consulta relacionadas con los regímenes incorporados a partir de la normativa vigente.
www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Septiembre 2026
Ganancias: ARCA dio prórroga de la presentación nuevamente
La presentación de Ganancias 2025 se podrá realizar hasta el 22 de septiembre de 2026. El pago del saldo se mantiene al pasado 27 de julio.
ARCA oficializó la prórroga para la presentación de la declaración jurada del Impuesto a las Ganancias período fiscal 2025 de personas humanas y sucesiones indivisas.
La medida fue dispuesta mediante la Resolución General 5890/2026, publicada en el Boletín Oficial el 25 de agosto de 2026.
De esta manera, la presentación de la declaración jurada de Ganancias 2025 podrá realizarse hasta el 22 de septiembre de 2026, mientras que el vencimiento del pago del saldo se mantiene el 27 de julio de 2026.
Además, ARCA también prorrogó el ingreso del primer anticipo de Ganancias período fiscal 2026, que deberá cumplirse hasta el 24 de septiembre de 2026, inclusive.
ARCA oficializó la prórroga de Ganancias 2025
La Resolución General 5890/2026 sustituye el artículo 1° de la Resolución General 5851 y fija un nuevo plazo especial para la presentación de las declaraciones juradas del Impuesto a las Ganancias correspondientes al período fiscal 2025.
La medida alcanza a:
Nueva fecha de presentación Ganancias Personas Humanas 2025
La nueva fecha oficial para la presentación de la declaración jurada de Ganancias 2025 es:
22 de septiembre de 2026
| Concepto | Nueva fecha |
| Presentación declaración jurada Ganancias 2025 | 22/09/2026 |
| Pago del saldo Ganancias 2025 | 27/07/2026 |
Esto significa que ARCA extendió nuevamente el plazo de presentación, pero no modificó el vencimiento del pago del saldo, que se mantiene el 27 de julio de 2026.
Qué pasa con Bienes Personales 2025
La RG 5890/2026 también menciona las obligaciones de presentación y, en su caso, pago del saldo del Impuesto sobre los Bienes Personales período fiscal 2025.
Para Bienes Personales, la norma mantiene el plazo excepcional hasta el:
27 de julio de 2026, inclusive.
Por lo tanto, la nueva prórroga al 22 de septiembre de 2026 aplica específicamente a la presentación de la declaración jurada de Ganancias 2025.
Primer anticipo de Ganancias 2026
La resolución también sustituye el artículo 2° de la Resolución General 5876 y establece un nuevo vencimiento para el ingreso del primer anticipo del Impuesto a las Ganancias período fiscal 2026.
El primer anticipo, cuyo vencimiento original operaba en agosto, deberá ingresarse excepcionalmente hasta el:
24 de septiembre de 2026, inclusive.
Motivo de la prórroga
ARCA fundamenta la medida en razones de administración tributaria, a los fines de facilitar el cumplimiento de las obligaciones fiscales.
La resolución recuerda que ya se habían otorgado prórrogas anteriores mediante las resoluciones generales 5851 y 5876, y ahora se dispone una nueva extensión de los plazos.
Normas modificadas
La RG 5890/2026 modifica dos normas anteriores:
Motivo de la prórroga
ARCA fundamenta la medida en razones de administración tributaria, a los fines de facilitar el cumplimiento de las obligaciones fiscales.
La resolución recuerda que ya se habían otorgado prórrogas anteriores mediante las resoluciones generales 5851 y 5876, y ahora se dispone una nueva extensión de los plazos.
Normas modificadas
La RG 5890/2026 modifica dos normas anteriores:
| Norma modificada | Qué se modifica |
| RG 5851 | Plazo de presentación de Ganancias 2025 |
| RG 5876 | Ingreso del primer anticipo Ganancias 2026 |
En concreto, la resolución establece un nuevo plazo para la presentación de Ganancias 2025 y para el ingreso del primer anticipo 2026.
Vigencia de la RG 5890
La Resolución General 5890/2026 entra en vigencia el día de su publicación en el Boletín Oficial.
La publicación fue realizada el 25 de agosto de 2026.
www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Septiembre 2026
Nota en Surtidores
La iniciativa contempla mecanismos que facilitarían la incorporación de ahorros al circuito formal para destinarlos a inversiones, bajo determinadas condiciones de documentación y bancarización.
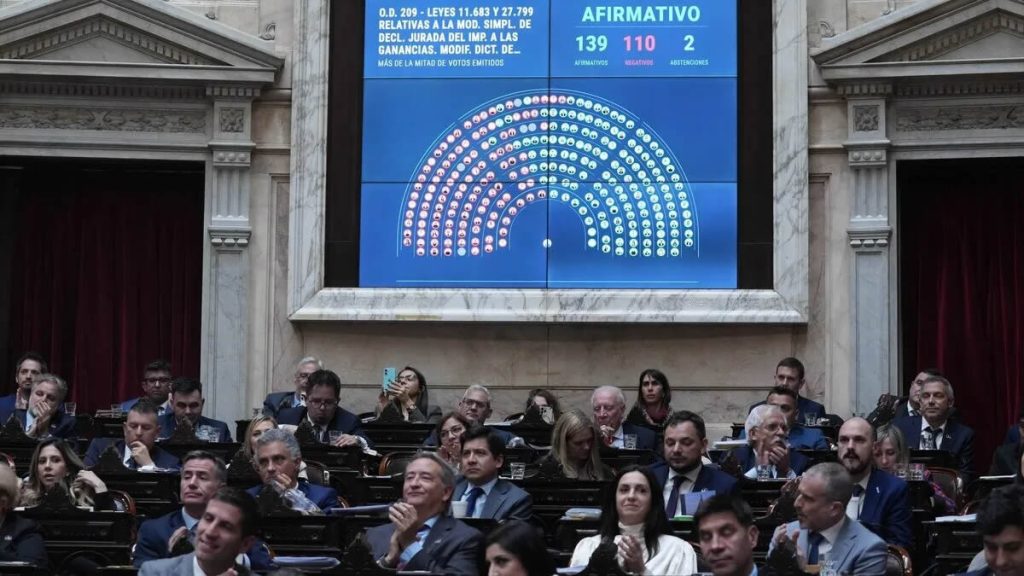
La Cámara de Diputados aprobó durante la madrugada de este jueves el proyecto de Inocencia Fiscal II, que modifica el régimen establecido por la Ley 27.799 y ahora deberá ser analizado por el Senado. La iniciativa introduce modificaciones que pueden tener incidencia directa sobre las Estaciones de Servicio.
“Todos podrán optar por los beneficios de la declaración jurada simplificada, sin importar sus ingresos ni su patrimonio”, explicó a Surtidores, Elisabeth Piacentini, coordinadora de la Comisión PyME del Consejo Profesional de Ciencias Económicas de la Ciudad Autónoma de Buenos Aires y CEO de Estudio Piacentini. Pero aclaró que quedan excluidos los grandes contribuyentes nacionales categorizados por ARCA.
www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Septiembre 2026
Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.
CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
Ciudad Autónoma de Buenos Aires - Argentina
4585-3779 / líneas rotativas
Cel: 15-51435065
info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar