Blog – Full Width

por

Se presento un proyecto de ley de alivio y crecimiento para Pymes

Se presento un proyecto de ley que busca aliviar, acompañar y dar contexto de crecimiento a las pymes

Este proyecto es uno de los más amplios que se presentaron en materia PyME en los últimos años y, por el contenido, seguramente va a ser objeto de debate durante los próximos meses.

¿Cuándo se presentó?

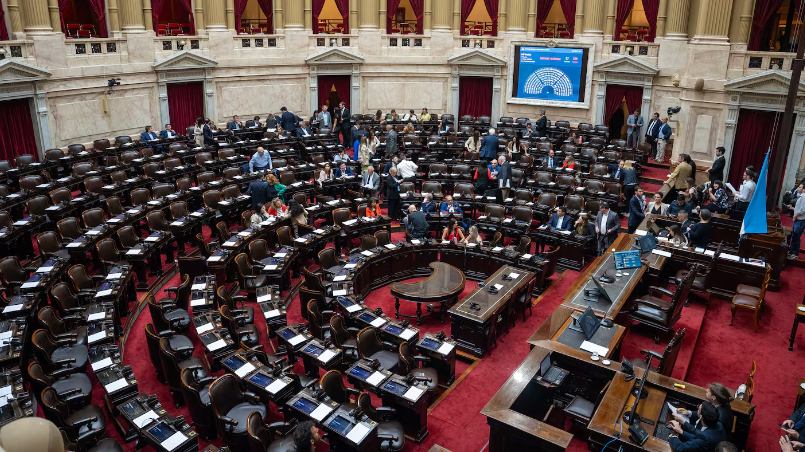
El proyecto denominado “Régimen Integral de Promoción de las PyMEs” fue presentado en la Cámara de Diputados el 9 de julio de 2026 por el diputado Nicolás Massot (Encuentro Federal), acompañado por legisladores de distintos bloques, entre ellos Miguel Ángel Pichetto, Martín Lousteau, Oscar Zago y Lourdes Arrieta. El respaldo multipartidario le da mayor visibilidad política que un proyecto presentado por un solo bloque.

El proyecto de ley esta sostenido sobre las propuestas de MOnapy, Movimiento nacional Pyme, que se reunió con el diputado Massot, Monapy ya hace años tiene análisis, estudios y propuestas sobre leyes pymes.

¿Cuál es el objetivo?

La idea central es crear un marco integral permanente para las PyMEs, y no solamente beneficios aislados.

El proyecto parte de un diagnóstico fuerte:

  • cierre de miles de PyMEs,
  • caída de la actividad,
  • dificultades para acceder al crédito,
  • elevada presión tributaria,
  • escasos incentivos para contratar personal.

Los puntos más importantes

1. Baja de contribuciones patronales

Uno de los beneficios más relevantes.

Las PyMEs que incorporen trabajadores nuevos tendrían una reducción del 50% de las contribuciones patronales durante tres años

2. Eliminación del Impuesto al Cheque

El proyecto propone eliminar para las MiPyMEs el Impuesto sobre los Créditos y Débitos Bancarios.

Es probablemente uno de los reclamos históricos del sector empresario.


3. Baja de Ganancias

La alícuota del Impuesto a las Ganancias para PyMEs bajaría:

Del 25% al 20%.

Esto implicaría un incentivo importante para reinvertir utilidades.


4. Retenciones cero

Se eliminan los derechos de exportación para bienes y servicios producidos por MiPyMEs.

Es un incentivo especialmente fuerte para empresas exportadoras.


5. Crédito PyME

Crea un sistema denominado

SACC PyME

Que funcionaría como un sistema automático de calificación crediticia para facilitar el acceso al financiamiento bancario.

6. Empresas en crisis

Se crea un procedimiento especial para empresas con dificultades económicas.

Prevé:

  • suspensión de ejecuciones,
  • suspensión de pedidos de quiebra,
  • tiempo para reorganizar pasivos.

Todo esto durante un plazo de hasta 120 días.


7. Regularización fiscal

Contempla un régimen especial para que las PyMEs puedan regularizar deudas tributarias y previsionales.


8. Agencia Federal PyME

Quizás el cambio institucional más importante.

Se crea una

Agencia Federal PyME

Que concentraría:

  • beneficios
  • créditos
  • asistencia técnica
  • programas de promoción

Funcionando como una verdadera “ventanilla única”.


¿Tiene posibilidades de aprobarse?

Hoy diría que las probabilidades son moderadas, por varias razones.

A favor

  • Tiene apoyo de distintos bloques.
  • Las PyMEs atraviesan una situación complicada y existe consenso sobre la necesidad de impulsar medidas de alivio.
  • Varias propuestas (como simplificación, acceso al crédito o reducción de cargas) vienen siendo reclamadas desde hace años por cámaras empresarias. En contra

Los aspectos tributarios son los más difíciles.

Reducir:

  • Ganancias,
  • Impuesto al Cheque,
  • contribuciones patronales,

Implica un costo fiscal importante.

Por eso es probable que el Poder Ejecutivo o el Ministerio de Economía pidan modificaciones o una implementación gradual antes de acompañar el proyecto.

En otras palabras, es más probable que el proyecto sea la base de una negociación que que se apruebe exactamente como fue presentado.


Evaluación profesional

Desde el punto de vista técnico, me parece uno de los proyectos PyME más completos presentados en los últimos años porque no se limita a bajar impuestos. Intenta abordar varios problemas estructurales:

  • presión tributaria,
  • costo laboral,
  • acceso al financiamiento,
  • reestructuración de empresas en crisis,
  • simplificación institucional.

Desde mi punto de vista, el financiamiento de estas medidas no necesariamente implicaría un costo fiscal significativo. En primer lugar, la eliminación del Impuesto sobre los Créditos y Débitos Bancarios para las PyMEs tendría un impacto limitado sobre la recaudación, ya que, en la práctica, la mayoría de estas empresas computa ese tributo como pago a cuenta del Impuesto a las Ganancias y, en determinados casos, de las contribuciones patronales. Es decir, gran parte de ese impuesto ya se recupera posteriormente.

En cuanto a la reducción de la alícuota del Impuesto a las Ganancias del 25% al 20%, si bien representa una disminución de la recaudación, el esfuerzo fiscal sería relativamente acotado y podría verse compensado por una mayor reinversión de utilidades, el crecimiento de las empresas y el incremento de la actividad económica.

Finalmente, la reducción de las contribuciones patronales tampoco implica necesariamente una pérdida permanente de recursos. El beneficio está previsto para la incorporación de nuevos trabajadores, por lo que busca incentivar la creación de empleo formal. Si la medida logra aumentar la cantidad de empleados registrados, el crecimiento de la base de aportantes podría compensar, al menos parcialmente, la reducción inicial de las alícuotas.

Estudio Piacentini
por

Herramientas y fiscalizaciones de Arca para informar al contribuyente

HERRAMIENTAS  DE ARCA PARA INFORMAR AL CONTRIBUYENTE DISTORSIONES O DISCREPANCIAS

Se llama Programa de Cumplimiento Voluntario

Desde febrero de 2026 rige la Resolución General ARCA 5823/2026, que implementó el “Programa de Promoción del Cumplimiento Voluntario”. Su finalidad es incentivar que los contribuyentes cumplan de manera espontánea con sus obligaciones fiscales, reduciendo la necesidad de instancias coercitivas.

Para alcanzar este objetivo, ARCA diseñó un conjunto de herramientas de gestión proactiva, entre las que se destacan:

  • Servicio “web” denominado “Nuestra Parte”.
  • Campañas de inducción.
  • Requerimientos electrónicos.
  • Fiscalizaciones electrónicas.

Las dos últimas modalidades implican una obligación de respuesta por parte de los contribuyentes y/o responsables, ya que el contribuyente puede defenderse y explicar el motivo fundado de las diferencias, o bien puede allanarse y rectificar lo que puede hacer sido un erro en la liquidación de los impuestos

Se recomienda tener el domicilio electrónico actualizado, y revisar periódicamente las notificaciones electrónicas,

IMPORTANTE: RECIENTEMENTE ARCA EMITIÓ UNA COMUNICACIÓN, DONDE INFORMA A SUS FISCALIZADORES E INSPECTORES, QUE ANTES DE INICIAR UNA FISCALIZACIÓN DEBEN REVISAR SI EL CONTRIBUYENTE ADHIRIÓ A LA DJ DE RÉGIMEN SIMPLIFICADO Y SI CUMPLIO CON SU PRESENTACIÓN Y PAGO, EN ESE CASO NO PUEDE FISCALIZAR PORQUE HAY BLINDAJE SEGÚN LA LEY DE INOCENCIA FISCAL, ESTO APLICA SOLO A PERSONAS HUMANAS.

Se puede pedir prórroga para tener más tiempo para responder?

Si, la norma contempla la posibilidad de solicitar una prórroga para presentar la información requerida, lo que otorga flexibilidad en la gestión de los plazos.

En este marco, resulta oportuno recordar los tiempos previstos para responder y los mecanismos habilitados para hacerlo. 

Cuando se aplican estas herramientas

  • Requerimientos electrónicos: se utilizan para recabar información vinculada con operaciones, rentas, ingresos o egresos relacionados con hechos imponibles previstos en la normativa vigente.
  • Fiscalizaciones electrónicas: se aplican cuando se detectan inconsistencias o desvíos en los controles y cruces de información, o cuando los contribuyentes no subsanan incumplimientos dentro del plazo otorgado.

Plazos de cumplimiento

Los sujetos deben responder en un plazo de 15 días hábiles administrativos, contados desde el día siguiente a la notificación.

La gestión se realiza a través del servicio web denominado “Sistema de Acciones de Control Electrónico – SACIE”:

Luego, seleccionar la opción “Cumplimentar” y dar respuesta a los requerimientos electrónicos y/o a las fiscalizaciones electrónicas que correspondan:

Solicitud de prórroga

La norma permite solicitar, por única vez, una prórroga por idéntico término al previsto, es decir por otros de otros 15 días hábiles administrativos. El plazo ampliatorio comienza a contarse desde el día siguiente al vencimiento original. La solicitud debe formalizarse antes de dicho vencimiento en el mismo servicio SIACE, opción “Solicitud de Prórroga”.

¿Por qué el Fisco puede conceder más plazo?

Incluso si la Resolución General ARCA 5823/2026 no hubiera previsto expresamente la posibilidad de prórroga, por aplicación de la Ley de Procedimiento Administrativo, ARCA estaría igualmente obligada a concederla en los términos allí regulados.

El otorgamiento de prórrogas encuentra sustento en la normativa vigente:

  • El Decreto PEN 618/97 faculta a la Administración Federal para impartir normas generales obligatorias para responsables y terceros, en las materias que las leyes le asignan.
  • El artículo 116 de la Ley de Procedimiento Fiscal establece que, en los procedimientos ante el Fisco, resulta de aplicación supletoria la legislación de Procedimientos Administrativos y los Códigos Procesales.
  • La Ley 19.540 de Procedimiento Administrativo dispone que, cuando no exista un plazo especial, éste será de 10 días. Además, prevé que la Administración, de oficio o a pedido del interesado, puede ampliar los plazos por un tiempo razonable mediante resolución fundada, siempre que no se afecten derechos de terceros. Incluso establece que, si la denegatoria de prórroga no se notifica con al menos 2 días de antelación al vencimiento, el plazo se prorroga automáticamente hasta 2 días después de la notificación.

IMPORTANTE! Consecuencias del incumplimiento

La falta de respuesta será considerada en la determinación de la categoría asignada en el Sistema de Perfil de Riesgo (SIPER) y podrá derivar en multas por incumplimiento de requerimientos

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

El Congreso busca dar alivio a las Estaciones de Servicio con menos costos, créditos y beneficios fiscales

Una iniciativa que será presentada en los próximos días en la Cámara de Diputados, propone declarar la emergencia financiera para las pequeñas y medianas empresas con medidas que podrían alcanzar a las Estaciones de Servicio.

https://surtidores.com.ar/el-congreso-busca-dar-alivio-a-las-estaciones-de-servicio-con-menos-costos-creditos-y-beneficios-fiscales

por

Asociación de punto de venta y actividad

Facturacion

Como  asociar una actividad a punto de venta

Ya se encuentra habilitada en el servicio web de ARCA la posibilidad de vincular un punto de venta específico con una actividad económica determinada.

La gestión se realiza a través del servicio “Administración de Puntos de Venta y Domicilios”:

Lo que permitirá al contribuyente asignar cada actividad a un punto de venta:

Este cambio responde a las modificaciones introducidas por la Resolución General ARCA 5824/2026, que reformó el régimen de emisión de comprobantes, y por la Resolución General ARCA 5866/2026, que estableció un esquema de implementación escalonado entre julio de 2026 y marzo de 2027.

Esta resolución viene a hacer un cambio importante.

Las Resoluciones Generales Resolución General N° 5824/2026 y ARCA 5866/2026 eliminan excepciones históricas y unifican el régimen de facturación

Desde el 1 de julio de 2026, obligan a directores de SA, socios gerentes de SRL, abogados y peritos a emitir factura electrónica por honorarios

Además, reitera  la identificación obligatoria de consumidores finales a partir de $10.000.000, con la excepción de quienes usen esos comprobantes para deducciones en ganancias.

La normativa reorganiza los circuitos de facturación  de cuando debe facturarse y establece el cronograma escalonado hasta marzo de 2027, por ejemplo para compañías de seguros y financieras y tarjetas de pago

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

por

Quienes deben presentar balances ante ARCA – Vencimientos y multas

ARCA prorrogó el plazo para presentar balances: qué empresas están alcanzadas y cuáles son las multas por incumplimiento

3 de julio de 2026

La Agencia de Recaudación y Control Aduanero (ARCA) prorrogó hasta el 31 de julio de 2026 el plazo para cumplir con la Presentación Única de Balances (PUB), una obligación que alcanza a las sociedades y demás sujetos obligados cuyos ejercicios comerciales cerraron, principalmente, en diciembre de 2025.

La medida fue establecida mediante la Resolución General 5871/2026, publicada en el Boletín Oficial, luego de los pedidos efectuados por los Consejos Profesionales y otras entidades representativas de los profesionales en ciencias económicas.

¿Qué es la Presentación Única de Balances?

Además de presentar la declaración jurada del Impuesto a las Ganancias, las sociedades deben cumplir con una obligación adicional: presentar ante ARCA sus estados contables en formato PDF, certificados por contador público y con la correspondiente legalización del Consejo Profesional competente.

Esta presentación debe realizarse mediante transferencia electrónica de datos, utilizando el servicio con clave fiscal “Presentación Única de Balances (PUB)”.

En condiciones normales, el vencimiento opera el último día del sexto mes posterior al cierre del ejercicio comercial.

¿Quiénes deben cumplir con esta obligación?

La Presentación Única de Balances comprende, entre otros, a:

  • Sociedades comerciales.
  • Asociaciones civiles.
  • Fundaciones.
  • Fideicomisos.
  • Cooperativas.
  • Demás personas jurídicas obligadas a presentar estados contables.

¿Por qué se prorrogó el vencimiento?

La prórroga responde a distintos factores que complicaron el cumplimiento de esta obligación.

Por un lado, durante este año comenzaron a confeccionarse los primeros estados contables bajo la Norma Unificada Argentina (NUA), de aplicación obligatoria para los ejercicios iniciados a partir del 1.º de enero de 2025.

La implementación de este nuevo marco contable implicó importantes cambios en los criterios de exposición, clasificación y valuación, generando en muchos casos reclasificaciones, ajustes y un mayor tiempo de preparación de los balances.

A ello se sumó el elevado volumen de estados contables que debieron ser certificados y legalizados por los Consejos Profesionales, lo que provocó demoras en todo el circuito previo a la presentación ante ARCA.

No alcanza con tener el balance terminado

Es importante recordar que el cumplimiento de esta obligación requiere varias etapas previas:

  • Confección y cierre de los estados contables.
  • Auditoría o certificación, cuando corresponda.
  • Firma del profesional interviniente.
  • Legalización ante el Consejo Profesional.
  • Presentación electrónica del balance mediante el servicio PUB de ARCA.

Por ese motivo, la prórroga brinda un plazo adicional para completar correctamente todo el proceso.

Atención: las multas aumentaron significativamente

Uno de los aspectos más importantes es que el incumplimiento de esta obligación puede generar multas de considerable magnitud.

La Ley 27.799 incrementó, a partir del 2 de enero de 2026, las sanciones por incumplimientos a los deberes formales.

Actualmente, las multas pueden alcanzar:

  • Hasta $ 5.000.000 para personas humanas.
  • Hasta $ 10.000.000 para personas jurídicas.

Si bien históricamente ARCA no ha aplicado estas sanciones de manera generalizada, hoy cuenta con un marco legal que le permite hacerlo.

Una sanción que genera debate

Desde nuestro punto de vista, resulta discutible que un mismo esquema sancionatorio pueda aplicarse indistintamente a grandes empresas y a pequeñas y medianas empresas.

Una multa fija de hasta $ 10.000.000 puede representar una consecuencia muy diferente para una gran compañía que para una PyME.

Entendemos que un régimen sancionatorio debería contemplar criterios de proporcionalidad, graduando las multas según el tamaño del contribuyente, su capacidad económica y la gravedad del incumplimiento.

Un mes más para regularizar la presentación

La prórroga hasta el 31 de julio de 2026 representa una oportunidad para que empresas y profesionales completen el proceso de cierre, certificación, legalización y presentación de los estados contables sin exponerse a sanciones por incumplimiento.

Desde Estudio Piacentini recomendamos no esperar al último día. Si su empresa aún no presentó el balance ante ARCA, es conveniente verificar que toda la documentación se encuentre correctamente confeccionada y legalizada para cumplir con la obligación dentro del nuevo plazo.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Julio 2026

    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar