Blog – Full Width

por

RIMI y las inversiones agropecuarias

RIMI: analizando la  oportunidad fiscal para las inversiones agropecuarias en 2026 a 2028

Qué deben evaluar las empresas del sector antes de invertir

La reglamentación del Régimen de Incentivo para Medianas Inversiones (RIMI), incorporado por la Ley 27.802 y reglamentado por el Decreto 242/2026 y la RG Conjunta 5849, abre una ventana de oportunidad para quienes tengan proyectadas inversiones productivas durante los próximos dos años.

Si bien el régimen fue presentado como una versión PyME del RIGI, desde nuestra perspectiva el verdadero interés para el sector agropecuario no radica únicamente en los beneficios fiscales, sino en la posibilidad de adelantar recuperos de IVA y acelerar deducciones impositivas en un contexto donde la carga tributaria sobre los resultados productivos vuelve a ganar relevancia.

La clave es comprender que el RIMI no convierte una mala inversión en una buena inversión. Lo que hace es mejorar la rentabilidad financiera de inversiones que ya tenían sentido económico por sí mismas.

SITUACIÓN A LA FECHA 30-6-2026:

Si bien se emitió la Resolución conjunta RG 5849 de ARCA( 18-5-2026) / Secretaría de Energía y Secretaría de Agricultura que crea el SGI: SISTEMA DE GESTIÓN DE INVERSIONES , NUEVO SERVICIO WEB EN ARCA , el sitio no está operativo al día de hoy, y como consecuencia el régimen tampoco.

La Secretaría de Agricultura emitió el listado de bienes incluidos en el beneficio, pero Secretaría de Energía aún no. Esté puede ser uno de los motivos por los cuales el sistema no está aún plenamente operativo.

Mientras tanto creemos que lo que se puede hacer es ir chequeando la condición de empresa pyme que exige el régimen.

¿Quiénes pueden acceder?

Podrán adherirse las Micro, Pequeñas y Medianas Empresas hasta la categoría Mediana Tramo II que posean Certificado MiPyME vigente.

Los montos mínimos exigidos son:

CategoríaInversión mínima
MicroempresaUSD 150.000
Pequeña EmpresaUSD 600.000
Mediana Tramo IUSD 3.500.000
Mediana Tramo IIUSD 9.000.000

Un aspecto particularmente relevante es que el cumplimiento del monto mínimo puede alcanzarse mediante la acumulación de inversiones realizadas dentro del plazo previsto por el régimen, sin necesidad de efectuar un único desembolso.

La ventana temporal actualmente vigente comprende las inversiones realizadas desde el 6 de marzo de 2026 hasta el 18 de mayo de 2028.

Los beneficios principales

  • Amortización acelerada en el Impuesto a las Ganancias

El régimen permite adelantar fiscalmente deducciones que normalmente se computarían durante varios ejercicios.

Bienes muebles amortizables

Podrán amortizarse en dos cuotas anuales iguales y consecutivas.

Esto implica que activos como:

  • tractores,
  • cosechadoras,
  • sembradoras,
  • pulverizadoras,
  • equipos de movimiento de suelo,
  • instalaciones industriales,

podrán deducirse significativamente más rápido que bajo el régimen general.

Obras e infraestructura

Las construcciones e inversiones edilicias productivas podrán amortizarse en un plazo equivalente al 60% de su vida útil normal.

  • Recupero anticipado del crédito fiscal de IVA

Los créditos fiscales generados por inversiones elegibles podrán solicitarse para devolución luego de transcurridos tres períodos fiscales mensuales.

Desde el punto de vista financiero, este beneficio suele ser incluso más relevante que la amortización acelerada, especialmente en proyectos intensivos en infraestructura o equipamiento.

Sin embargo, existe una limitación importante:

La devolución está sujeta a un cupo anual.

Por lo tanto, la posibilidad efectiva de obtener el recupero dependerá no sólo del cumplimiento de los requisitos técnicos sino también de la disponibilidad presupuestaria al momento de la solicitud.

Esto aun no fue reglamentado a la fecha ( 30-6-2026)

El capítulo más atractivo para el agro

La reglamentación incorporó una categoría diferencial para determinadas inversiones agropecuarias.

Estas inversiones acceden al régimen:

  • sin monto mínimo,
  • con amortización inmediata,
  • y con posibilidad de recupero anticipado del IVA.

Entre ellas se destacan:

Sistemas de riego

  • Pivot central.
  • Goteo.
  • Bombas.
  • Equipos de control y distribución.

Protección de cultivos

  • Mallas antigranizo.
  • Estructuras de soporte.
  • Sistemas complementarios.

Eficiencia energética

  • Paneles solares.
  • Equipos de almacenamiento.
  • Sistemas energéticos de alta eficiencia.

Genética y reproducción animal

  • Reproductores registrados.
  • Pedigree.
  • Puros controlados.
  • Puros por cruza destinados a reproducción.

Para muchas empresas ganaderas y economías regionales, este capítulo puede transformarse en uno de los beneficios fiscales más relevantes de los últimos años.

Aspectos críticos que recomendamos revisar

Más allá de los beneficios, existen ciertas condiciones que merecen especial atención.

  1. Puesta en marcha efectiva

El régimen no premia simplemente la compra.

La inversión debe encontrarse efectivamente afectada a la actividad productiva.

Esto implica que:

  • la adquisición por sí sola no alcanza,
  • la facturación tampoco resulta suficiente,
  • el bien debe encontrarse operativo.

Este punto será probablemente uno de los principales focos de fiscalización futura.

  • Obras iniciadas con anterioridad

La reglamentación introdujo restricciones para determinadas inversiones que ya presentaban un grado significativo de avance antes de la entrada en vigencia del régimen.

Por ello resulta recomendable analizar cada proyecto en forma individual antes de asumir que será elegible.

  • Bienes excluidos

No generan beneficios:

  • automóviles,
  • bienes de cambio,
  • inversiones financieras,
  • activos destinados a cartera o portfolio.
  • Cupo para devolución de IVA

El beneficio no es ilimitado.

Las empresas que proyecten inversiones relevantes deberían considerar la posibilidad de presentar tempranamente sus solicitudes de recupero para minimizar el riesgo de agotamiento del cupo anual.( aun  no fue reglamentado como pedir la devolución del Iva o como es el cupo anual )

Nuestra recomendación

Toda empresa agropecuaria que tenga previsto invertir durante los próximos 24 meses debería realizar una revisión integral de su plan de inversiones.

En muchos casos observamos que inversiones ya previstas pueden quedar comprendidas en el régimen y generar:

  • ahorro financiero,
  • reducción de anticipos de Ganancias,
  • aceleración del recupero de IVA,
  • mejora del flujo de fondos.

El beneficio fiscal no debería ser el motivo para invertir.

Pero cuando la inversión ya forma parte de la estrategia productiva de la empresa, el RIMI puede transformarse en una herramienta muy relevante para mejorar su rentabilidad y acelerar su recuperación económica.

Nuestro equipo se encuentra analizando los aspectos operativos, fiscales y registrales del régimen para evaluar la elegibilidad de proyectos agrícolas, ganaderos, industriales y de economías regionales.

PARA CONVERSAR :

  1. Si los USD 9 millones (Mediana Tramo II) pueden acumularse entre varias inversiones
  2. El tratamiento de vientres, toros y genética animal.
  3. El riesgo de perder el beneficio si la inversión no se encuentra efectivamente puesta en marcha dentro de los plazos previstos.

Esos tres puntos son hoy, en la práctica, las consultas que más están apareciendo en empresas agropecuarias.
por

Nueva Ley de Sociedades: las ventajas y los riesgos que preocupan al sector empresario

Proyecto de nueva Ley de Sociedades: simplificación, modernización y los riesgos que preocupan al sector empresario

Por Elisabet Piacentini

El Gobierno Nacional impulsa una profunda reforma del régimen societario argentino mediante un proyecto que reemplazaría integralmente la actual Ley General de Sociedades N.º 19.550, vigente desde 1972.

La iniciativa busca modernizar el funcionamiento de las empresas, simplificar trámites, reducir costos administrativos, incorporar nuevas tecnologías y adaptar la normativa a los desafíos de la economía digital.

Sin embargo, más allá de los objetivos compartidos por gran parte del sector privado, diversas entidades empresariales han advertido sobre algunos aspectos del proyecto que podrían generar incertidumbre jurídica y afectar la protección de socios, acreedores e inversores.

Una reforma de gran magnitud

A diferencia de otras modificaciones legislativas realizadas en las últimas décadas, esta propuesta no introduce cambios puntuales sobre la normativa vigente, sino que plantea una sustitución integral de la ley actual.

Si bien la actualización de un régimen con más de cincuenta años de vigencia resulta razonable frente a las nuevas formas de hacer negocios, algunos especialistas consideran que hubiera sido conveniente conservar determinadas instituciones jurídicas que han demostrado ser eficaces y brindar seguridad al tráfico comercial.

El desafío consiste en encontrar un equilibrio entre la simplificación normativa y la protección de quienes interactúan con las sociedades.

Menos controles y mayor autonomía: ¿hasta dónde?

Uno de los ejes centrales del proyecto es fortalecer la autonomía de la voluntad de los socios.

En la práctica, esto implica que los estatutos, acuerdos privados y pactos societarios pasarían a tener un protagonismo mucho mayor, mientras que muchas normas legales funcionarían únicamente como reglas supletorias.

Si bien esta flexibilidad puede favorecer la libertad empresarial y reducir burocracia, también plantea interrogantes sobre la protección de las partes más vulnerables dentro de la estructura societaria, especialmente accionistas minoritarios, herederos o socios con menor poder de negociación.

El fin del capital mínimo y de la reserva legal

Entre los puntos más debatidos se encuentra la eliminación del capital mínimo obligatorio para determinadas sociedades y la supresión de la reserva legal obligatoria.

Desde una visión favorable, estas medidas reducen barreras de ingreso para emprendedores y pequeñas empresas.

Sin embargo, desde una perspectiva jurídica y económica, surge una preocupación razonable: la disminución de herramientas destinadas a proteger a terceros acreedores.

La reserva legal y el capital mínimo han funcionado históricamente como mecanismos que, aunque imperfectos, contribuyen a preservar cierto respaldo patrimonial frente a obligaciones asumidas por la sociedad.

La posibilidad de disponer libremente de reservas acumuladas también genera dudas respecto del riesgo de vaciamiento patrimonial.

Menor responsabilidad de los administradores

Otro aspecto observado es la incorporación de una presunción de buena fe para las decisiones empresariales adoptadas por administradores y directores.

La intención parece ser evitar litigios derivados de decisiones comerciales que, aunque resulten equivocadas, hayan sido tomadas de manera informada y sin conflictos de interés.

No obstante, algunos especialistas consideran que esta protección podría debilitar los mecanismos de responsabilidad civil de quienes administran las sociedades, dificultando eventuales reclamos por parte de accionistas o terceros perjudicados.

Objetos sociales amplios y actividades múltiples

El proyecto también flexibiliza el concepto tradicional de objeto social.

Las sociedades podrían desarrollar actividades múltiples, amplias e incluso no relacionadas entre sí.

Además, cuando el estatuto no defina claramente una actividad específica, se presumiría la licitud de cualquier actividad empresarial.

Si bien esto otorga mayor libertad operativa, podría reducir la previsibilidad para inversores y accionistas minoritarios, quienes al incorporarse a una sociedad normalmente evalúan los riesgos asociados a una actividad determinada.

La digitalización: un avance necesario, pero gradual

La utilización de firmas digitales, libros societarios electrónicos, domicilios digitales y trámites remotos constituye uno de los aspectos más valorados de la reforma.

Sin embargo, la realidad empresarial argentina es muy heterogénea.

Mientras las grandes compañías ya operan bajo esquemas digitales avanzados, muchas PyMEs y empresas familiares aún mantienen estructuras tradicionales.

Por ello, distintos sectores empresariales consideran que la implementación debería ser progresiva, permitiendo una adaptación ordenada y evitando costos innecesarios para organizaciones de menor tamaño.

Sociedades administradas por Inteligencia Artificial: un debate abierto

Quizás uno de los aspectos más innovadores y controvertidos del proyecto sea la posibilidad de que determinadas decisiones societarias sean ejecutadas mediante sistemas algorítmicos o herramientas de inteligencia artificial.

La tecnología ofrece oportunidades enormes en materia de eficiencia, automatización y reducción de costos.

Sin embargo, también abre interrogantes jurídicos relevantes.

Si una sociedad operada mediante sistemas automatizados incurre en fraude, genera daños a terceros o toma decisiones que provocan perjuicios económicos, ¿quién responde?

¿Los socios? ¿Los administradores? ¿Los desarrolladores del sistema?

Estas preguntas aún no tienen respuestas claras y requerirán un profundo debate legislativo y doctrinario.

El desafío de armonizar todo el sistema normativo

Una reforma societaria de esta magnitud no puede analizarse de manera aislada.

Será necesario coordinar sus efectos con numerosas normas vigentes, entre ellas:

  • Legislación tributaria.
  • Régimen de concursos y quiebras.
  • Normas laborales.
  • Regulaciones de los registros públicos.
  • Sistemas de fiscalización provinciales.

Asimismo, será indispensable capacitar a jueces, registradores, contadores, abogados, escribanos y empresarios para garantizar una correcta implementación.

Reflexión final

La modernización de la legislación societaria argentina es una necesidad largamente reconocida por el sector empresario.

La simplificación administrativa, la digitalización de procesos y la incorporación de nuevas tecnologías constituyen objetivos positivos que pueden contribuir a mejorar la competitividad de las empresas.

Sin embargo, toda reforma debe preservar principios esenciales de seguridad jurídica, protección de acreedores, responsabilidad de los administradores y defensa de los accionistas minoritarios.

El verdadero desafío del Congreso será encontrar un equilibrio entre la libertad empresarial y los mecanismos de control que permiten generar confianza en el sistema económico.

Porque una ley moderna no solo debe facilitar la creación de empresas: también debe garantizar que quienes invierten, financian o contratan con ellas cuenten con reglas claras y previsibles.

por

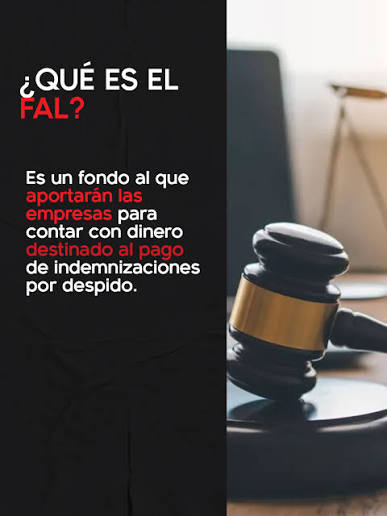
El Fal comienza en noviembre

El gobierno reglamentó el Fondo de Asistencia Laboral (FAL)

Mediante el Decreto 408/2026, publicado el 1° de junio de 2026, el Poder Ejecutivo Nacional aprobó la reglamentación del Fondo de Asistencia Laboral (FAL) que fue introducido por la Ley de Modernización Laboral Nro. 27.802.

La norma reglamentaria establece las pautas operativas para su implementación, define el funcionamiento de los fondos, determina los organismos intervinientes y regula el procedimiento para la financiación y el pago de las indemnizaciones alcanzadas por el régimen.

Cabe recordar que el FAL fue concebido por la Ley N° 27.802 como un mecanismo destinado a coadyuvar al pago de determinadas indemnizaciones derivadas de la extinción del contrato de trabajo, sin modificar el régimen indemnizatorio vigente ni liberar al empleador de su responsabilidad frente al trabajador respecto del pago de las indemnizaciones.

Entre los principales aspectos de la reglamentación se destacan los siguientes:

Ámbito de aplicación:

El régimen resulta aplicable a los empleadores del sector privado, quedando excluidas las relaciones laborales comprendidas en el sector público y aquellas expresamente exceptuadas por la Ley N° 27.802.

Asimismo, se aclara que serán consideradas Micro, Pequeñas y Medianas Empresas aquellas que cuenten con el correspondiente certificado que acredite dicha condición en los términos de lo dispuesto por la Resolución de la entonces Secretaría de Emprendedores y de la Pequeña y Mediana Empresa N° 220/2019.

Por su parte, las entidades sin fines de lucro también podrán quedar comprendidas dentro de la categoría MiPyME cuando cumplan los requisitos previstos en la normativa específica.

Instrumentación del FAL

La reglamentación dispone que los Fondos de Asistencia Laboral deberán instrumentarse mediante fondos comunes de inversión o fideicomisos financieros autorizados y supervisados por la Comisión Nacional de Valores (CNV).

Cada empleador contará con una cuenta individual de afectación específica, separada patrimonialmente y destinada exclusivamente a cubrir las contingencias laborales previstas por la ley.

Asimismo, se establece que las sumas correspondientes a las contribuciones al FAL no podrán ser objeto de compensación, afectación o imputación con otras obligaciones tributarias, previsionales, aduaneras o de cualquier otra naturaleza a cargo del empleador, ni de compensación de oficio.

Registración y apertura de cuentas

Los empleadores deberán seleccionar una entidad habilitada por la CNV y abrir una cuenta individual identificada mediante un código denominado “ID FAL”, que deberá ser informado a la ARCA para posibilitar la derivación de las contribuciones correspondientes.

En caso de incumplimiento, la reglamentación prevé, además de las sanciones que pudieran corresponder, la asignación de oficio de un vehículo de inversión por parte de la CNV.

Cobertura limitada a trabajadores registrados

Se confirma que el sistema únicamente brindará cobertura respecto de trabajadores debidamente registrados.

A tal efecto, la relación laboral deberá encontrarse declarada con una antelación mínima de doce meses respecto de la extinción del vínculo. En los supuestos de registración deficiente, la cobertura se limitará exclusivamente a los datos efectivamente registrados, sin perjuicio de la responsabilidad del empleador por las diferencias que pudieran existir.

Periodo de carencia

A los efectos del cálculo del período de carencia mínimo de 6 meses, durante el cual el fondo no responderá por las extinciones laborales, se deberá computar desde el mes calendario en que se registre en la AGENCIA DE RECAUDACIÓN Y CONTROL ADUANERO (ARCA) la efectiva integración de la primera contribución del empleador al Fondo de Asistencia Laboral, y por los siguientes 6 períodos de devengamiento y pago completos y consecutivos.

Pago de indemnizaciones

La reglamentación establece un procedimiento específico para la solicitud de pago de indemnizaciones. El empleador deberá presentar una declaración jurada informando los datos de la desvinculación y de la liquidación practicada.

Si bien la reglamentación no lo establece de manera expresa, la referencia a expedientes judiciales, resoluciones y sentencias dentro de la información que debe suministrar el empleador permitiría interpretar que el FAL podría ser utilizado para canalizar el pago de indemnizaciones reconocidas judicialmente respecto de relaciones laborales alcanzadas por el régimen.

Una vez verificadas determinadas condiciones formales, la entidad administradora deberá efectuar la transferencia al trabajador dentro de los cinco días hábiles siguientes.

La determinación de la procedencia y el cálculo de la indemnización continúan siendo responsabilidad exclusiva del empleador.

Límites a la responsabilidad

La reglamentación establece expresamente que la falta de pago de la contribución mensual, la indisponibilidad o la insuficiencia de fondos en la cuenta individual del empleador no generarán responsabilidad alguna para el Estado Nacional ni para la ARCA, siendo de exclusiva responsabilidad del empleador el cumplimiento de las obligaciones frente al trabajador.

Ello, sin perjuicio de las facultades de gestión y cobro que la normativa asigna a la ARCA respecto de las contribuciones al sistema.

Portabilidad y continuidad del sistema

Se habilita la posibilidad de transferir los recursos acumulados entre distintos vehículos de inversión autorizados, garantizando la continuidad de la cobertura.

Asimismo, se establecen mecanismos destinados a asegurar la continuidad operativa de los fideicomisos financieros y a facilitar la migración de activos entre distintos vehículos de inversión cuando ello resulte necesario.

Transferencia de establecimiento, cesión de personal y reorganizaciones societarias

En los supuestos de transferencia de establecimiento o cesión de personal (arts. 225, 229 y concordantes de la Ley de Contrato de Trabajo), así como en casos de reorganizaciones societarias, el empleador transmitente y el adquirente o continuador deberán suscribir un instrumento público o privado que acredite:

a) La transferencia del establecimiento o la reorganización societaria;

b) La afectación exclusiva de los recursos transferidos a la finalidad prevista por la Ley N° 27.802;

c) La cesión del personal involucrado.

En los casos de cesiones o reorganizaciones parciales, la transferencia de fondos deberá efectuarse en proporción a la cantidad de trabajadores transferidos o cedidos.

La entidad habilitada será la encargada de ejecutar la transferencia de los activos, derechos, obligaciones, movimientos y remanentes de la cuenta individual del empleador, preservando la continuidad de los registros contables y la trazabilidad de los recursos.

Beneficios fiscales

La reglamentación ratifica el tratamiento fiscal favorable previsto por la ley, respecto del Impuesto a las ganancias e IVA.

Entre otros aspectos, se confirma la deducibilidad de las contribuciones efectuadas al FAL en el Impuesto a las Ganancias, la exención de los rendimientos generados por los fondos y la exención del Impuesto sobre los Créditos y Débitos Bancarios respecto de las cuentas utilizadas exclusivamente para la operatoria del régimen.

Reducción de contribuciones patronales

Se reglamenta el mecanismo mediante el cual los empleadores podrán detraer de sus contribuciones patronales la alícuota correspondiente al FAL, en los términos previstos por la Ley N° 27.802.

La reducción operará exclusivamente respecto de los trabajadores comprendidos en el régimen y no será aplicable durante los períodos en que la obligación de contribuir al Fondo se encuentre suspendida o interrumpida.

Finalmente, es importante destacar que, a pesar de la relevancia del decreto, diversos aspectos centrales del sistema continúan sujetos al dictado de normas complementarias por parte de la Secretaría de Trabajo, la Secretaría de Finanzas, la ARCA y la CNV.

Entre otras cuestiones, resta definir la cobertura mínima que deberán mantener los fondos, los parámetros para autorizar la suspensión de contribuciones y diversas cuestiones operativas vinculadas con la administración e inversión de los recursos.

No obstante ello, la reglamentación constituye un paso fundamental para la puesta en marcha efectiva del Fondo de Asistencia Laboral y permite conocer gran parte de su estructura operativa.

En términos prácticos, el FAL se consolida como un sistema de financiamiento anticipado de contingencias laborales, orientado a generar previsibilidad en los costos derivados de las desvinculaciones y a reducir el impacto financiero que estas pueden generar para las empresas, sin alterar el régimen indemnizatorio actualmente vigente.

Finalmente, el decreto prorrogó la entrada en vigencia del régimen al 1° de noviembre de 2026, otorgando un plazo adicional para completar su implementación operativa y regulatoria.

por

Régimen de Incentivo a la Formalización Laboral

Más beneficios para empleadores

La Agencia de Recaudación y Control Aduanero reglamentó el RIFL por medio de la Resolución General 5844/2026

Los empleadores ya pueden adherirse al Régimen de Incentivo a la Formalización Laboral (RIFL) contemplado en la ley 27.802. A través de la Resolución General 5844/2026, la Agencia de Recaudación y Control Aduanero (ARCA) puso en marcha este esquema que introduce una reducción significativa de costos laborales y promueve la incorporación de trabajadores al empleo registrado.

El nuevo régimen permite a las empresas reducir las contribuciones patronales en más de un 85% para las incorporaciones realizadas entre el 1° de mayo de 2026 y el 30 de abril de 2027. El beneficio se extiende por un período de hasta 48 meses desde el alta de cada trabajador, lo que configura un incentivo sostenido en el tiempo para la formalización.


Podrán acceder al RIFL los empleadores del sector privado. En cuanto a los trabajadores alcanzados, deberán encontrarse en alguna de las siguientes situaciones:

– No haber tenido una relación laboral registrada al 10 de diciembre de 2025.

– No haber trabajado en relación de dependencia en el sector privado durante los 6 meses previos al alta.

– Haber estado inscriptos en el monotributo con anterioridad al alta laboral.

– Haber tenido su último empleo en el sector público (nacional, provincial, municipal o de CABA).


En términos operativos, el régimen establece una fuerte reducción de la carga contributiva. Las alícuotas aplicables serán:

– 2 % destinado al Sistema Integrado Previsional Argentino (SIPA), Fondo Nacional de Empleo y Asignaciones Familiares.

– 3 % correspondiente al Instituto Nacional de Servicios Sociales para Jubilados y Pensionados (INSSJP).


Este esquema implica una disminución sustancial respecto de las contribuciones vigentes, lo que mejora la ecuación económica de la contratación formal.


Procedimiento de adhesión


Para acceder al beneficio, los empleadores deberán registrar a los nuevos trabajadores en el servicio “Simplificación Registral”, utilizando el código de modalidad de contratación “710 – Régimen de Incentivo para la Formalización Laboral – Ley 27.802”.


Asimismo, en el sistema “Declaración en línea”, se deberá consignar ese mismo código a efectos de la determinación nominativa de aportes y contribuciones. El sistema aplicará automáticamente las alícuotas reducidas.


Con este fin, el organismo pondrá a disposición el release 7 de la versión 47 del sistema, incorporando las adecuaciones necesarias para la implementación del régimen.


La reducción alcanza a las contribuciones con destino al SIPA, INSSJP, Fondo Nacional de Empleo y Régimen de Asignaciones Familiares, conforme lo previsto en el artículo 159 de la ley.


Finalmente, el esquema mantiene flexibilidad para los trabajadores, quienes podrán complementar sus ingresos tanto dentro del régimen general como a través del monotributo.


www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Junio 2026

por

Pymes y RIMI – Reglamentación

RIMI: reglamentación de los requisitos, beneficiarios y las pautas de control

ARCA y las Secretarías de Agricultura, Ganadería y Pesca, y de Energía definieron las pautas para que las MiPyMEs accedan a los beneficios en Ganancias e IVA, entre otros

A través de la resolución general conjunta 5849, publicada hoy en el Boletín Oficial, la Agencia de Recaudación y Control Aduanero y las Secretarías de Agricultura, Ganadería y Pesca, y de Energía, establecieron el marco operativo, los requisitos de acceso y los mecanismos de coordinación para la puesta en marcha del Régimen de Incentivo para Medianas Inversiones (RIMI).

Este régimen, creado originalmente por el Título XXIII de la ley 27802 y regulado por el decreto 242/2026, busca apuntalar a los sectores productivos intermedios mediante atractivos beneficios fiscales, tales como la amortización acelerada en el impuesto a las ganancias y la devolución de créditos fiscales en el impuesto al valor agregado (IVA).

Implementación del Sistema de Gestión de Inversiones (SGI)

Toda la interacción con el régimen se canalizará de manera digital.

La ARCA implementará el servicio denominado “Sistema de Gestión de Inversiones (SGI)”, una plataforma web específica a través de la cual los sujetos interesados deberán realizar:

  • La registración de las inversiones proyectadas o ejecutadas.
  • La selección y solicitud de los beneficios fiscales correspondientes.
  • La gestión integral del trámite y el seguimiento de los expedientes.

Sujetos beneficiarios: requisitos normativos

La norma aclara las condiciones de encuadre para las empresas contempladas en el artículo 53 de la Ley de Impuesto a las Ganancias que califiquen como Micro, Pequeñas o Medianas Empresas (hasta la categoría Mediana Tramo 2 inclusive):

  • Compañías con actividad previa: deberán poseer el ‘Certificado MiPyME‘ vigente al primer día del mes de inicio del ejercicio fiscal en el que se realice la primera inversión. Asimismo, deben encontrarse formalmente caracterizadas como tales en el ‘Sistema Registral‘ del fisco.


  • Nuevos emprendimientos: quienes inicien actividades y realicen su primera inversión en ese mismo ejercicio fiscal, deberán contar con el ‘Certificado MiPyME‘ activo al momento exacto de efectuar dicha inversión.

El caso de las entidades sin fines de lucro

Las asociaciones, fundaciones, mutuales y demás entidades civiles que por su naturaleza no pueden tramitar el certificado tradicional, podrán incorporarse al beneficio si cumplen con los parámetros de facturación de la resolución (SEPyME) 220/2019.

Para ello, deberán gestionar su calificación ante la Secretaría de Industria y Comercio, autorizando a la Agencia a compartir la información.

Una vez aprobadas, ARCA las caracterizará en el Sistema Registral bajo códigos específicos (del 647 al 650, según el tramo). Esta caracterización tendrá vigencia hasta el último día del cuarto mes posterior al cierre de su ejercicio fiscal.

Inversiones exceptuadas del monto mínimo

La ley 27802 prevé un piso de inversión a cumplir en el plazo de dos años. Sin embargo, se ratifica que ciertos activos quedan exceptuados de este monto mínimo, tales como:

  • Sistemas y equipos de riego.
  • Bienes de alta eficiencia energética.
  • Mallas antigranizo para el sector agropecuario.
  • Bienes semovientes.

Las Secretarías de Energía y de Agricultura definirán taxativamente el listado de estos bienes de capital, los cuales estarán disponibles para consulta en la web del organismo fiscal.

Para aquellas inversiones que no encuadren de forma directa en los listados pero busquen el beneficio, se exigirá un informe de profesional idóneo con firma certificada por el consejo o colegio profesional correspondiente, sujeto a evaluación de la Secretaría competente.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Junio 2026

    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar