Blog – Full Width

por

RIMI: claves de la reglamentación del incentivo

El Gobierno reglamentó el incentivo a medianas inversiones (RIMI) con foco en bienes de capital, eficiencia energética y obras hasta 30% de avance.

El Poder Ejecutivo el Decreto 242/2026, que reglamenta el Régimen de Incentivo para Medianas Inversiones (RIMI) creado por la Ley N° 27.802.

La norma publicada hoy en el Boletín Oficial, establece los requisitos, plazos y beneficios fiscales para micro, pequeñas y medianas empresas que realicen inversiones productivas en el país.

¿Qué es el RIMI?

El Régimen de Incentivo para Medianas Inversiones (RIMI) es un sistema creado por el Título XXIII de la Ley 27.802 con el objetivo de incentivar inversiones nacionales y extranjeras, promover el desarrollo económico, fortalecer la competitividad, incrementar las exportaciones y favorecer la creación de empleo.

A continuación se detallan sus aspectos principales:

1. Sujetos Beneficiarios

Pueden adherirse las empresas que califiquen como Micro, Pequeñas o Medianas Empresas (hasta la categoría de Mediana Empresa Tramo 2 inclusive) por las inversiones productivas que realicen en el país durante los dos primeros años de vigencia del régimen.

2. Inversiones Comprendidas

  • Concepto: Se consideran inversiones productivas la adquisición, fabricación o importación de bienes muebles nuevos (excepto automóviles) y la realización de obras destinadas a actividades productivas.
  • Exclusiones: No se incluyen activos financieros, de portfolio ni bienes de cambio.
  • Montos Mínimos de Inversión (en dólares):
    • Micro empresas: USD 150.000.
    • Pequeñas empresas: USD 600.000.
    • Medianas Tramo 1: USD 3.500.000.
    • Medianas Tramo 2: USD 9.000.000.
  • Inversiones sin monto mínimo: Equipos de riego, bienes de alta eficiencia energética, mallas antigranizo y bienes semovientes (ganado) son promocionables independientemente del monto invertido.

3. Beneficios Fiscales

  • Amortización Acelerada en Ganancias: Los beneficiarios pueden optar por amortizar sus inversiones en plazos reducidos:
    • Bienes muebles: En dos cuotas anuales iguales.
    • Obras: Reduciendo su vida útil al 60% de la estimada.
    • Equipos de riego, eficiencia energética, ganado y mallas antigranizo: En una sola cuota.
  • Devolución de IVA: Los créditos fiscales generados por las inversiones productivas podrán ser devueltos transcurridos tres períodos fiscales mensuales desde su cómputo.

4. Exclusiones y Caducidad

  • Sujetos excluidos: Personas condenadas por delitos tributarios o aduaneros, declarados en quiebra o que tengan deudas fiscales firmes e impagas.
  • Incompatibilidad: No pueden acceder al RIMI quienes ya utilicen los beneficios del RIGI (Régimen de Incentivo para Grandes Inversiones) por las mismas inversiones.
  • Permanencia: Los bienes deben permanecer en el patrimonio de la empresa por al menos dos años desde su afectación, salvo en casos de reemplazo por un bien de igual o mayor valor o destrucción por fuerza mayor.

El incumplimiento de las condiciones o la revocación del beneficio obligará a la empresa a restituir los créditos fiscales devueltos y el impuesto a las ganancias no ingresado, con más intereses y multas.

¿Qué dice la reglamentación del RIMI?

Plazo de vigencia

Las inversiones alcanzadas son aquellas que se realicen desde la vigencia de la ley y hasta 2 años después de la entrada en vigencia de la resolución conjunta que dictarán ARCA, Agricultura y Energía (dentro de 30 días corridos).

Sujetos beneficiarios

Podrán acceder:

  • MiPyMEs (Micro, Pequeña o Mediana Empresa – Tramo 1 o 2) con certificado vigente (Resolución 220/2019 o su reemplazo).
  • Entidades sin fines de lucro registradas en ARCA que cumplan parámetros equivalentes.

¿Qué inversiones productivas incluye?

Bienes muebles amortizables (nuevos, excepto automóviles) que clasifiquen como:

  • Bienes de Capital (BK)
  • Bienes de Informática y Telecomunicaciones (BIT)

Además, se incluyen específicamente:

TipoDescripción
Sistemas de riegoEquipos nuevos para gestión hídrica y productividad agropecuaria
Mallas antigranizoTejido de polietileno de alta densidad con resistencia mínima a granizo de 20 mm y protección UV
Bienes semovientesAnimales reproductivos de genética superior (pedigrí o controlados)

Obras comprendidas

Se consideran obras aquellas con grado de avance inferior al 30% al momento de vigencia de la ley. El método de acreditación se definirá en la resolución conjunta.

Bienes de alta eficiencia energética

Dos categorías:

a) Generación, almacenamiento o transporte de energía eléctrica con fuentes renovables.
b) Optimización, recuperación o reducción del consumo energético en unidades productivas.

Monto mínimo de inversión

Se suma el total de inversiones elegibles dentro del plazo de 2 años (excluyendo bienes financieros). El monto se toma de la factura neto de IVA, descuentos y similares. Para conversión a USD: tipo de cambio comprador del Banco Nación del día hábil anterior a la factura.

Puesta en marcha y beneficios

  • La puesta en marcha (afectación a ganancia gravada) puede ocurrir después del plazo de 2 años.
  • El goce de beneficios fiscales procede en el ejercicio fiscal en que se verifique la puesta en marcha.
  • La devolución del IVA (hasta 50% del cupo anual de la Ley de Presupuesto) se asigna por antigüedad de saldos y proporcionalidad.

Exclusiones

  • No se consideran inversiones productivas los bienes financieros o de portfolio (activos financieros del impuesto a las ganancias).
  • No pueden acceder quienes tengan deuda firme, exigible e impaga (intimada, no regularizada ni recurrida).

 Vigencia

El  Decreto 242/2026, entra en vigencia desde el 13 de abril de 2026 (día de su publicación en el Boletín Oficial).

Fuente: Ignacio Online

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Abril 2026
por

Programa formando capital humano 2026

La Secretaría de Trabajo, Empleo y Seguridad Social, dependiente del Ministerio de Capital Humano, publicó hoy la Resolución 295/2026 mediante la cual se crea el PROGRAMA FORMANDO CAPITAL HUMANO, destinado a financiar cursos de formación laboral y profesional a través de un sistema de vouchers.

¿A quién está dirigido?

Podrán acceder personas mayores de 18 años que se encuentren en alguna de estas situaciones:

  • Desocupados
  • Sin trabajo formal registrado
  • Monotributistas sociales o categoría A
  • Trabajadores en relación de dependencia privada con remuneración bruta ≤ 3 Salarios Mínimos Vitales y Móviles
  • Personal de casas particulares
  • Trabajadores rurales temporarios o estacionales

Incompatibilidades (no pueden acceder)

  • Prófugos de la justicia penal
  • Quienes ya perciban otro subsidio estatal con fines de empleo o capacitación
  • Empleadores registrados en el SIPA
  • Titulares de más de un automotor con menos de 10 años, embarcaciones o aeronaves
  • Titulares de más de un inmueble
  • Personas que hayan viajado al exterior a destinos “consistentes con ingresos mayores” (a definir)
  • Detenidos o condenados por sentencia firme

¿Cómo funciona?

Los beneficiarios accederán a la oferta de cursos a través del Portal “Formando Capital Humano”. Una vez inscriptos y asignada la vacante, recibirán un Voucher personal e intransferible que les permitirá asistir al curso. El acceso podrá ser total o parcialmente gratuito, según futura reglamentación.

Podrán ofrecer cursos: empresas, cámaras empresariales, organismos públicos, instituciones educativas, instituciones de formación profesional y ONGs.

Causales de exclusión

El artículo 5 del Anexo establece dos causales de exclusión inmediata del programa:

A. Impedir, estorbar o entorpecer el normal funcionamiento de los transportes (tierra, subterráneo, agua o aire) o no permitir a terceros movilizarse libremente por la vía pública.

B. Incurrir en actos de violencia que alteren el orden público, notificados fehacientemente.

C. Falsedad en las declaraciones juradas.

Vigencia

La resolución entra en vigencia desde el 14 de abril de 2026 (día siguiente a su publicación en el Boletín Oficial).

Fuente: Ignacio Online

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Abril 2026
por

Reintegro de gastos de guardería para trabajadores

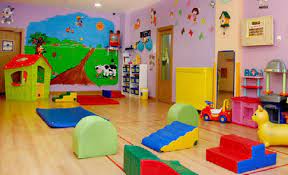
Espacios de cuidado para niños y reintegro por gastos de guardería

Los puntos principales sobre la obligatoriedad de brindar espacios de cuidado para niños de 45 días a 3 años, y las distintas opciones para su cumplimiento.

¿Qué establece la normativa?

El Decreto 144/2022 estableció la obligación de los empleadores de brindar espacios de cuidado para niños de 45 días hasta 3 años, reglamentando de esta manera lo dispuesto por el artículo 179 de la Ley de Contrato de Trabajo.

Obligación para las empresas GUARDERÍAS EN EL LUGAR DE TRABAJO – cuando y como.

¿Cuáles son los requisitos y cuando comienza a ser exigible para el empleador la obligación de ofrecer en el establecimiento espacios de cuidado de niños y niñas a cargo de los trabajadores?

LEGISLACIÓN: El Decreto 144/2022 reglamentó, luego de 48 años,  el artículo 179 de la Ley de Contrato de Trabajo, determinando que, en aquellos establecimientos donde presten tareas cien o más personas, el empleador deberá ofrecer espacios de cuidado para niños y niñas de entre cuarenta y cinco días y tres años de edad, que estén a cargo de los trabajadores durante la jornada de trabajo.

COMO SE CUENTAN LOS 100 TRABAJADORES: Se establece que para calcular si se alcanza ese número mínimo, se tendrán en cuenta no solamente los dependientes del establecimiento principal, sino también aquellos dependientes de otras empresas que presten servicios en el establecimiento principal.

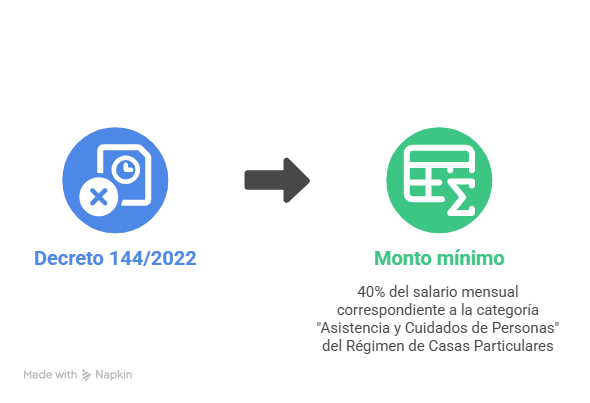
Reemplazo por pago: Además, se contempla que los Convenios Colectivos de Trabajo podrán reemplazar esta obligación por el pago de una suma dineraria no remunerativa, en concepto de reintegro de gastos, que no podrá ser inferior a una suma equivalente al cuarenta por ciento del salario mensual correspondiente a la categoría “Asistencia y Cuidados de Personas” del Personal con retiro del Régimen Especial de contrato de trabajo para el personal de Casas Particulares. De todas maneras, el objetivo de la norma  es que los trabajadores tengan a sus hijos cercas de su lugar de trabajo.

VIGENCIA: Esta obligación es exigible a partir del 23 de marzo del 2023

PARQUES INDUSTRIALES. La norma sostiene que los empleadores y las empleadoras cuyos establecimientos de encuentren dentro de un mismo parque industrial o a una distancia menor a 2 kilómetros entre sí, podrán disponer la implementación de los espacios de cuidado de manera conjunta dentro de ese radio.

SUBCONTRATAR. En ese sentido, además, se aclara que las empresas podrán subcontratar la implementación de los espacios de cuidado en tanto cumplan con las condiciones adecuadas. Entendemos que es un nuevo costo para las empresas y deben estudiar las posibilidades de cada empresa para cumplir la norma.

TRABAJO PARCIAL. Además, se aclaró que, en los Contratos de Trabajo a Tiempo Parcial, el monto a reintegrar será proporcional al que le corresponda a un trabajador o una trabajadora a tiempo completo.

TELETRABAJO. Para los empleados y empleadas que realizan teletrabajo, según lo previsto en el artículo 102 bis de la Ley N° 20.744 (t.o. 1976) y sus modificatorias y en la Ley N° 27.555, se le deberá abonar la suma no remunerativa.

INFRACCIÓN: se estableció que su incumplimiento será considerado “una infracción laboral muy grave”.

ANTECEDENTES:

En octubre de 2021 la  Corte Suprema , confirmó la sentencia de la Sala I de la Cámara Nacional de Apelaciones en lo Contencioso Administrativo Federal, por la que le ordenó al Poder Ejecutivo que reglamente el artículo 179 de la Ley de Contrato de Trabajo sancionada en 1974.

De esta manera, 48 años más tarde, en un fallo histórico, la Corte Suprema obligó al Poder Ejecutivo a reglamentar las guarderías en las empresas. La iniciativa, surgida en 2015 de un grupo de alumnos de derecho de la Universidad Austral,desembocó en la sentencia del máximo tribunal para que se reglamente la Ley de Contrato de Trabajo y fije el número mínimo de empleados que debe tener una compañía para disponer de un espacio de cuidado para los hijos de su staff.

Recordemos que  la Ley 20.744 de Contrato de Trabajo se sancionó en 1974, pero nunca se reglamentó. Un día fue recogida por aspirantes a abogados en 2015, fue  un grupo de alumnos de derecho de la Universidad Austral que, en las últimas instancias de la carrera y como parte de la Clínica Jurídica hicieron la recomendación.

PARA HOMBRES Y MUJERES: el caso ES tanto PARA  las mujeres trabajadoras a tener guarderías en sus establecimientos laborales, como el de los empleados varones a que también se les reconozca lo mismo. El artículo 179 de Ley de Contrato de Trabajo tomaba como base a las trabajadoras mujeres. El fallo TUVO  en cuenta a todos los trabajadores.

CONCLUSIONES.

¿Qué empleadores se encuentran obligados?

Se encuentran obligados aquellos empleadores que tengan establecimientos de trabajo donde presten tareas CIEN (100) personas o más. El cómputo deberá efectuarse comprendiendo a los empleados del establecimiento principal, como así también a aquellos que pertenezcan a otras empresas que presten servicios en el establecimiento principal  (Art 1° Decreto 144/2022).

¿Cuáles son las opciones por las que puede optar el empleador para dar cumplimiento?

El decreto establece 3 opciones  que puede elegir el empleador para cumplir con la reglamentación:

  • Destinar un espacio dentro del establecimiento donde se desarrolla la actividad. En el caso de empleadores que tengan sus establecimientos dentro de un Parque industrial, podrán optar por establecer espacios de cuidado de manera consorcial, en un radio no mayor a 2km.
  • Subcontratar espacios de cuidado, en la medida que estos cumplan con las condiciones que establece el decreto.
  • Optar por el pago de una suma no remunerativa, la cual no puede ser inferior al 40% del salario mensual correspondiente a la categoría “Asistencia y Cuidados de Personas” del Personal de Casas Particulares, o al monto efectivamente gastado, el cual deberá ser debidamente documentado por el empleado.

¿Qué sucede en el caso de contratos de trabajo a tiempo parcial?

En el caso de contratos a tiempo parcial, la suma reintegrable deberá calcularse de forma proporcional al que le corresponda a un trabajador o una trabajadora a tiempo completo.

Reintegro por gastos de guardería. Valores año 2026(1)

 Base de cálculoReintegro por guardería
Enero$441.806,54$176.722,61
Febrero$448.433,64$179.373,45
Marzo$455.160,14$182.064,05

Reintegro por gastos de guardería. Valores año 2025(2)

 Base de cálculoReintegro por guardería
Enero$ 390.567$ 156.226,80
Febrero$ 156.226,80
Marzo$ 156.226,80
Abril$ 156.226,80
Mayo$ 156.226,80
Junio$ 156.226,80
Julio$ 408.279,21$ 163.311,68
Agosto$ 412.362,01$ 164.944,80
Septiembre$ 416.485,63$ 166.594,25
Octubre$ 416.485,63$ 166.594,25
Noviembre$ 422.316,42$ 168.926,56
Diciembre$ 427.806,54$ 171.122,61

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Abril 2026
por

Simplifica- Debito automático para empleadores de servicio doméstico

Débito automático para empleadores de Servicio Doméstico: cómo funciona y cómo adherir según ARCA

La Agencia de Recaudación y Control Aduanero (ARCA) habilitó el pago automático de aportes y contribuciones de empleadas domésticas. La medida busca evitar atrasos involuntarios en el cumplimiento de las obligaciones previsionales.

Los empleadores de trabajadoras de casas particulares cuentan desde ahora con una nueva herramienta para simplificar el pago de sus obligaciones previsionales.

La Agencia de Recaudación y Control Aduanero (ARCA) puso en marcha el débito automático como medio de cancelación de los aportes y contribuciones a la seguridad social de este sector.

La medida, establecida mediante la Resolución General N° 5723/2025 publicada en el Boletín Oficial, alcanza a aproximadamente 450.000 empleadores que registran mensualmente sus pagos ante el organismo. El objetivo es reducir la morosidad involuntaria y facilitar la formalización del empleo doméstico.

¿Qué cubre el débito automático?

La nueva modalidad permite debitar en forma automática los siguientes conceptos:

  • Aportes y contribuciones patronales al Sistema Integrado Previsional Argentino (SIPA).
  • Cuota correspondiente a la obra social de casas particulares.
  • Aportes a la Aseguradora de Riesgos del Trabajo (ART).

Hasta ahora, los empleadores podían pagar mediante formulario 102/RT de forma presencial, o bien por vía electrónica con billeteras virtuales, homebanking, QR o tarjeta de crédito (previo Volante Electrónico de Pago – VEP). Sin embargo, todas estas opciones exigían realizar la gestión mes a mes.

Con el débito automático, una única adhesión asegura el pago puntual durante toda la relación laboral, evitando olvidos y retrasos.

Beneficios principales

  • Comodidad: no es necesario ingresar cada mes al portal ni generar un nuevo VEP.
  • Seguridad: se reduce el riesgo de atrasos involuntarios que pueden generar deuda y sanciones.
  • Cobertura continua: los trabajadores mantienen al día su cobertura de salud y ART.
  • Más formalización: al facilitar el cumplimiento, se contribuye a reducir el trabajo no registrado.

Requisitos previos

Antes de adherir, el empleador debe asegurarse de:

  1. Tener los datos actualizados en el Registro Especial del Personal de Casas Particulares (condición del empleado, horas semanales, etc.).
  2. Contar con una CBU (Clave Bancaria Uniforme) a su nombre, asociada a una cuenta bancaria, o bien tener prevista la adhesión por tarjeta de crédito a través de la administradora.
  3. Tener Clave Fiscal con nivel de seguridad suficiente para operar en el portal de ARCA.

Paso a paso: cómo adherir al débito automático

La adhesión se realiza íntegramente por el sitio web de ARCA. Los pasos son los siguientes:

  1. Ingresar al portal www.arca.gob.ar con CUIL/CUIT y Clave Fiscal.
  2. Acceder al Registro Especial del Personal de Casas Particulares.
  3. Dentro del menú, seleccionar la opción “Trabajadores” y luego “Trabajadores a cargo”.
  4. Hacer clic en el botón “Adherir al débito automático”.
  5. Elegir la CBU: el sistema mostrará las CBU previamente declaradas. Seleccionar la que se usará para el débito (debe ser de titularidad del empleador).
  6. Si no hay CBU cargada o se quiere usar una nueva, se puede agregar mediante el servicio “Declaración de CBU”.
  7. Confirmar la adhesión.

En el caso de optar por tarjeta de crédito, el trámite debe realizarse directamente con la entidad administradora de la tarjeta; la operación se reflejará en el resumen siguiente.

¿A partir de cuándo se debita?

La normativa establece que, para las adhesiones realizadas hasta el último día de cada mes, el primer débito se ejecutará con el vencimiento del día 10 del mes siguiente.

Ejemplo:
Si la adhesión se realizó el 15 de julio de 2025, el primer débito corresponderá al período devengado julio, con vencimiento el 11 de agosto de 2025.

Control y novedades

Dentro del mismo registro, el empleador podrá:

  • Visualizar la concreción del pago una vez debitado.
  • Detectar eventuales rechazos (por falta de fondos, cierre de cuenta, etc.) y tomar medidas a tiempo.

Además, ARCA podrá actualizar de oficio el registro cuando detecte datos desactualizados, identificándolos con una marca en el sistema.

Para más información, se puede consultar la guía paso a paso disponible en el portal de ARCA o acceder directamente al servicio “Registro Especial del Personal de Casas Particulares” con Clave Fiscal.


Fuente: ARCA

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Abril 2026
por

Inocencia fiscal, sistema de alertas de Arca antes de fiscalizar

Inocencia fiscal: ARCA implementa un sistema de alertas previas para inconsistencias

La Agencia de Recaudación y Control Aduanero (ARCA) implementó, a través de una nueva resolución RES 5823/2026, un mecanismo orientado a fortalecer el cumplimiento voluntario de las obligaciones tributarias.

El cambio introduce una novedad relevante en la relación fisco–contribuyente:
👉 la posibilidad de conocer y corregir inconsistencias antes de que se inicien procesos de fiscalización o se apliquen sanciones.


Un nuevo enfoque: prevención y autocorrección

El sistema se basa en una lógica más preventiva que sancionatoria.

ARCA utilizará la información disponible en sus bases de datos —propia y de terceros— para detectar desvíos o inconsistencias en la situación fiscal de los contribuyentes y ponerlos en conocimiento de manera anticipada.

Estas observaciones estarán disponibles principalmente a través del servicio web “Nuestra Parte”, donde cada contribuyente podrá:

  • Visualizar inconsistencias detectadas
  • Analizar su situación fiscal
  • Regularizarla en forma voluntaria

¿Qué cambia respecto al esquema anterior?

Hasta ahora, en muchos casos, el contribuyente tomaba conocimiento de una inconsistencia recién cuando se iniciaba una fiscalización o verificación.

Con este nuevo esquema:

  • Se incorpora una instancia previa de notificación
  • Se otorgan plazos para corregir desvíos
  • Se busca evitar la generación de sanciones o ajustes posteriores

👉 Esto representa una mejora en términos de previsibilidad y gestión.


Herramientas que utilizará ARCA

El programa se instrumentará a través de distintas vías:

  • Servicio “Nuestra Parte”
  • Domicilio Fiscal Electrónico
  • Campañas de inducción
  • Fiscalizaciones electrónicas

El objetivo es generar alertas tempranas y facilitar la regularización antes de avanzar hacia instancias de control más profundas.


Vinculación con el régimen de inocencia fiscal

Este esquema se encuentra alineado con el nuevo enfoque de inocencia fiscal, especialmente para quienes adhieran al régimen simplificado del Impuesto a las Ganancias.

En ese contexto:

  • ARCA dispone de información sobre ingresos, bienes y operaciones
  • Puede detectar diferencias respecto de lo declarado
  • Permite su corrección antes de que esas inconsistencias generen consecuencias

👉 Se trata de un modelo que busca acompañar al contribuyente en el cumplimiento, sin resignar capacidad de control.


Aspectos a tener en cuenta

Si bien la herramienta representa un avance, es importante considerar algunos puntos prácticos:

  • Las inconsistencias deben ser analizadas cuidadosamente
  • Los datos pueden requerir validación antes de su corrección
  • Es recomendable no desestimar las notificaciones recibidas
  • La falta de respuesta puede impactar en el perfil de riesgo fiscal

Impacto práctico

Desde el punto de vista operativo, este sistema permite:

✔ Anticiparse a posibles ajustes
✔ Reducir contingencias fiscales
✔ Mejorar la calidad de la información declarada
✔ Disminuir la litigiosidad

Al mismo tiempo, optimiza los recursos tanto del contribuyente como de la administración tributaria.


Conclusión

La implementación de este programa marca una evolución en el esquema de control fiscal:

👉 Se prioriza la detección temprana y la corrección voluntaria, sin eliminar las facultades de fiscalización del organismo.

En este nuevo contexto, el rol del contribuyente —y de sus asesores— será clave para:

  • Revisar la información disponible
  • Validar inconsistencias
  • Actuar oportunamente

💡 Una correcta gestión de estas alertas permitirá minimizar riesgos y operar con mayor previsibilidad fiscal.

NORMA: ARCA

Resolución General N° 5823/2026

A – IMPLEMENTACIÓN DEL “PROGRAMA DE PROMOCIÓN DEL CUMPLIMIENTO VOLUNTARIO”

ARTÍCULO 1°.- Implementar el “Programa de Promoción del Cumplimiento Voluntario” destinado a propiciar el cumplimiento espontáneo de las obligaciones tributarias por parte de los contribuyentes y/o responsables, mediante estrategias de gestión proactiva que se aplicarán a través de diversas herramientas e instrumentos, tales como:

a) Servicio “web” denominado “Nuestra Parte”.

b) Campañas de inducción.

c) Requerimientos electrónicos.

d) Fiscalizaciones electrónicas.

ARTÍCULO 2°.- Esta Agencia de Recaudación y Control Aduanero pondrá a disposición de los contribuyentes y/o responsables, a través del servicio “web” denominado “Nuestra Parte”, la información con que cuente respecto de:

a) Su situación registral.

b) Sus ingresos, tenencias, participaciones en sociedades y demás bienes, que surgirán de los datos brindados por otros organismos públicos, así como por los agentes de información a través de los distintos regímenes implementados por este Organismo.

c) Las inconsistencias y/o los desvíos detectados en el marco de sus facultades de verificación.

d) Deuda líquida y exigible y falta de presentación de declaraciones juradas.

e) Demás información de interés para el cumplimiento voluntario de las obligaciones tributarias.

C – CAMPAÑAS DE INDUCCIÓN

ARTÍCULO 3°.- Este Organismo podrá notificar, mediante una campaña de inducción, a través del Domicilio Fiscal Electrónico constituido conforme a lo establecido en la Resolución General N° 4.280 y su modificatoria, las inconsistencias y/o los desvíos a que se refiere el inciso c) del artículo anterior.

Si transcurrido un plazo de TREINTA (30) días corridos desde la notificación de la mencionada campaña los contribuyentes y/o responsables no hubieran subsanado los incumplimientos observados, esta Agencia podrá remitir una nueva campaña de inducción.

D – REQUERIMIENTOS ELECTRÓNICOS

ARTÍCULO 4°.- Esta Agencia de Recaudación y Control Aduanero podrá cursar requerimientos electrónicos, cuando resulte necesario recabar información relacionada con las operaciones, las rentas, los ingresos o los egresos del contribuyente, vinculados a los hechos imponibles acaecidos conforme a las leyes tributarias vigentes.

Dichos requerimientos se iniciarán mediante notificación al Domicilio Fiscal Electrónico y estarán identificados con un “Código de Acción de Control Electrónico”.

E – FISCALIZACIONES ELECTRÓNICAS

ARTÍCULO 5°.- Este Organismo podrá cursar una fiscalización electrónica a aquellos sujetos respecto de los cuales se hayan detectado inconsistencias y/o desvíos producto de controles y cruces de información realizados en el marco de sus facultades.

Asimismo, podrá llevar a cabo una segunda fiscalización electrónica -con los mismos parámetros que la primera- cuando, una vez transcurrido el plazo otorgado, los contribuyentes y/o responsables no hubieran subsanado los incumplimientos observados.

Las fiscalizaciones electrónicas se iniciarán mediante notificación en el Domicilio Fiscal Electrónico y estarán identificadas con un “Código de Acción de Control Electrónico”.

F – FORMALIDADES PARA EL CUMPLIMIENTO DE LOS REQUERIMIENTOS ELECTRÓNICOS Y DE LAS FISCALIZACIONES ELECTRÓNICAS

ARTÍCULO 6°.- Los sujetos estarán obligados a responder los requerimientos electrónicos mencionados en el artículo 4° de la presente, así como los formularios de respuesta cursados en el marco de las fiscalizaciones electrónicas a las que hace referencia el artículo anterior, dentro de un plazo de QUINCE (15) días hábiles administrativos contados a partir del día siguiente al de su notificación.

ARTÍCULO 7°.- Los contribuyentes y/o responsables, a fin de cumplir con lo dispuesto en el artículo precedente, deberán acceder al servicio “web” denominado “Sistema de Acciones de Control Electrónico – SIACE”, seleccionar la opción “Cumplimentar” y dar respuesta a los requerimientos electrónicos y/o a las fiscalizaciones electrónicas que correspondan.

Asimismo, podrán adjuntar -por la misma vía y en formato “.pdf”- la prueba documental que consideren oportuno presentar.

Realizada la transmisión electrónica de datos, el sistema emitirá un acuse de recibo que servirá como comprobante del cumplimiento a las aludidas acciones.

ARTÍCULO 8°.- Los sujetos podrán solicitar, por única vez, la prórroga del plazo para dar respuesta a los requerimientos electrónicos, así como a los formularios de respuesta cursados en el marco de las fiscalizaciones electrónicas, por idéntico término al previsto en el artículo 6° de la presente, en cuyo caso, el plazo ampliatorio comenzará a computarse a partir del día siguiente al del vencimiento de aquel fijado inicialmente.

Dicha solicitud deberá formalizarse con anterioridad a su vencimiento a través del servicio “web” denominado “Sistema de Acciones de Control Electrónico – SIACE”, seleccionando la opción “Cumplimentar” y luego, la opción “Solicitud de Prórroga” correspondiente al requerimiento electrónico o a la fiscalización electrónica cuyo plazo de respuesta se pretenda ampliar.

ARTÍCULO 9°.- La información y la documentación suministradas a través del mencionado servicio “web” tendrán el carácter de declaración jurada en los términos del artículo 28 “in fine” del Decreto N° 1.397 del 12 de junio de 1979 y sus modificatorios, constituirán elementos probatorios de las actuaciones digitales iniciadas y conformarán, de corresponder, los antecedentes para la eventual prosecución de las acciones de verificación y fiscalización que sean necesarias realizar al efecto.

ARTÍCULO 10.- Los sujetos podrán consultar, a través del servicio “web” denominado “Sistema de Acciones de Control Electrónico – SIACE”, la nómina -actual e histórica- de los requerimientos electrónicos, así como de las fiscalizaciones electrónicas que le fueran notificadas, a fin de verificar su estado y realizar su seguimiento.

G – FALTA DE RESPUESTA A LOS REQUERIMIENTOS ELECTRÓNICOS Y/O A LAS FISCALIZACIONES ELECTRÓNICAS

ARTÍCULO 11.- La falta de respuesta a los requerimientos electrónicos y/o a las fiscalizaciones electrónicas será considerada para la determinación de la categoría asignada al contribuyente y/o responsable en el “Sistema de Perfil de Riesgo (SIPER)” regulado por la Resolución General N° 3.985 y para la aplicación de otras acciones de control vigentes en el marco de las facultades de esta Agencia de Recaudación y Control Aduanero.

H – DISPOSICIONES GENERALES

ARTÍCULO 12.- Los contribuyentes y/o responsables podrán ser alcanzados indistintamente por cualquiera de las herramientas y/o los instrumentos de gestión mencionados en esta norma, sin que la aplicación de uno de ellos implique necesariamente la inclusión en los restantes.

ARTÍCULO 13.- El programa que se implementa por la presente no obsta al ejercicio de las restantes acciones de verificación y fiscalización previstas en la Ley N° 11.683, texto ordenado en 1998 y sus modificaciones.

ARTÍCULO 14.- Derogar el Título I de la Resolución General N° 5.364 y abrogar la Resolución General N° 5.660, sin perjuicio de su aplicación a los hechos y situaciones acaecidos durante sus respectivas vigencias.

ARTÍCULO 15.- La presente resolución general entrará en vigencia el día de su publicación en el Boletín Oficial.

ARTÍCULO 16.- Comuníquese, dese a la DIRECCIÓN NACIONAL DEL REGISTRO OFICIAL para su publicación en el Boletín Oficial y archívese.

FIRMANTES

Andres Edgardo Vazquez

  • Agencia de Recaudación y Control Aduanero

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Abril 2026
    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar