📺 Ya está disponible el Zoom completo de UNEPP: Entendiendo la Reforma Laboral.
Un encuentro clave con especialistas, PyMEs, emprendedores y productores para analizar qué está pasando de verdad con la reforma laboral en la práctica.
Financiarse con el pago mínimo de la tarjeta de crédito se ha vuelto una trampa financiera en Argentina. Con tasas que superan el 150% anual, los intereses se capitalizan velozmente, transformando saldos cotidianos en deudas impagables para miles de familias y jóvenes.
Elisabet Piacentini (Tributarista) cuenta que la creciente morosidad en tarjetas de crédito y préstamos refleja una fuerte crisis de endeudamiento en familias y empresas. En paralelo, los bancos endurecen el acceso al crédito, reducen riesgos y avanzan en el cierre de sucursales, impulsados también por la digitalización del sistema financiero.
La especialista, además afirma que sin educación financiera ni capacidad de ahorro, el consumo se paraliza. El riesgo es entrar en un círculo vicioso donde el sueldo solo alcanza para cubrir intereses, asfixiando la economía del hogar.
Reforma Laboral: qué cambia para el personal de casa de familia
La reforma laboral también introdujo modificaciones en el Régimen Especial de Contrato de Trabajo para el Personal de Casas Particulares (Ley 26.844).
A través de la Ley 27.802, se modifican varios artículos clave del régimen que regula el trabajo doméstico en Argentina, incorporando cambios vinculados al período de prueba, los recibos de sueldo, la actualización de créditos laborales y algunas condiciones de trabajo.
Si bien el régimen especial se mantiene, estas modificaciones buscan adaptarlo parcialmente a los cambios introducidos en la Ley de Contrato de Trabajo (LCT) por la reforma laboral.
Período de prueba de 6 meses en el servicio doméstico
La normativa anterior establecía distintos plazos según la modalidad de trabajo:
Personal sin retiro: 30 días.
Personal con retiro: 15 días dentro de los primeros 3 meses.
Durante ese plazo cualquiera de las partes podía extinguir el contrato sin indemnización.
Cómo queda ahora
La reforma establece un período de prueba único de seis (6) meses para el contrato de trabajo por tiempo indeterminado.
Durante ese plazo:
El empleador o el trabajador pueden extinguir la relación laboral.
No corresponde indemnización por despido.
El empleador no puede volver a contratar al mismo trabajador utilizando nuevamente el período de prueba.
¿Qué implica este cambio?
La ampliación del período de prueba implica que durante los primeros seis meses el trabajador no adquiere estabilidad indemnizatoria.
Esto otorga al empleador más tiempo para evaluar la relación laboral, pero al mismo tiempo extiende el período de inestabilidad para el trabajador.
Este cambio sigue la misma lógica de la reforma laboral aplicada a la Ley de Contrato de Trabajo.
Ropa de trabajo: ahora puede pagarse en dinero
La reforma laboral también modifica el artículo 14 de la Ley 26.844, que regula los derechos y deberes de las partes.
Hasta ahora, el empleador debía proveer ropa y elementos de trabajo al personal doméstico.
Con la nueva redacción se introduce una alternativa:
Una vez finalizado el período de prueba, el empleador podrá cumplir esta obligación mediante el pago de una suma dineraria no remunerativa.
Esto significa que:
el empleador puede entregar la ropa
o pagar una compensación en dinero destinada a ese fin.
La norma establece que esa suma tendrá carácter no remunerativo, por lo que no genera aportes ni contribuciones.
Recibos de sueldo electrónicos obligatorios
Otro cambio importante se introduce en el artículo 20 de la ley, referido a los recibos de sueldo.
Antes
El recibo debía confeccionarse:
en doble ejemplar
firmado por el trabajador.
Ahora
La reforma establece que:
el recibo deberá emitirse de forma electrónica
mediante el sistema que determine la Agencia de Recaudación y Control Aduanero (ARCA).
Además, la constancia bancaria del pago será prueba suficiente del pago del salario.
Pago, se incentiva pagar en cuenta sueldo en bancos, pero no se prohíbe el pago efectivo
¿Qué implica este cambio?
El objetivo es avanzar hacia un sistema de digitalización del vínculo laboral en el servicio doméstico.
En la práctica permitirá:
mayor control del registro laboral
trazabilidad de pagos
simplificación administrativa para el empleador.
De todos modos, su implementación dependerá de cómo ARCA reglamente el sistema electrónico.
Actualización de créditos laborales
La reforma también modifica el artículo 70 de la Ley 26.844, que regula la actualización de los créditos laborales en caso de juicio.
Régimen anterior
La actualización de los créditos quedaba a criterio del tribunal interviniente.
El juez determinaba:
el método de actualización
la tasa de interés aplicable.
Nuevo régimen
Esta modificación unifica el criterio de actualización de deudas laborales con el régimen general de la LCT. Con la reforma, los créditos laborales del personal de casas particulares deberán actualizarse según las reglas previstas en:
artículo 276 de la Ley de Contrato de Trabajo
artículos 277 y 278 de la LCT
artículo 55 de la ley de Modernización Laboral
La Ley 27.802 modificó el artículo 276 de la LCT, estableciendo que la actualización se hará en base a la variación del Índice de Precios al Consumidor (IPC) más una tasa de interés puro del 3% anual .
Al remitir a este artículo, se busca homogeneizar el cálculo y dar previsibilidad, evitando la dispersión de criterios judiciales que generaban alta litigiosidad .
¿Qué cambios introduce la reforma en el servicio doméstico?
En síntesis, las modificaciones a la Ley 26.844 apuntan a tres objetivos principales:
ampliar el período de prueba avanzar en la digitalización del vínculo laboral armonizar el régimen con la Ley de Contrato de Trabajo
Impacto de la reforma en empleadores y trabajadoras
Para empleadores
Los cambios implican:
mayor flexibilidad inicial en la relación laboral
digitalización del sistema de recibos
posibilidad de compensar la ropa de trabajo con dinero.
Para trabajadoras de casas particulares
El principal impacto se observa en:
la ampliación del período de prueba a 6 meses
la digitalización de la documentación laboral.
Las modificaciones introducidas por la Ley 27.802 no alteran la estructura general del régimen de casas particulares, pero sí introducen cambios relevantes en aspectos clave de la relación laboral.
En particular, la ampliación del período de prueba y la implementación de recibos electrónicos representan los cambios más significativos del nuevo esquema.
Habrá que esperar la reglamentación de ARCA para conocer cómo se implementará el sistema electrónico de recibos y qué impacto tendrá en la práctica para los empleadores del sector.
Resumen de los cambios y su impacto
Tema
Cambio Principal
Impacto
Período de Prueba
Se extiende a 6 meses para todas las modalidades.
Mayor flexibilidad para el empleador; estabilidad más precaria para el trabajador en los primeros 6 meses .
Ropa de Trabajo
Se permite pagar una suma no remunerativa en lugar de proveer la ropa, tras el período de prueba.
Flexibilidad y posible ahorro en costos laborales para el empleador .
Recibos y Pago
Se establece el recibo electrónico y la constancia bancaria como prueba de pago.
Modernización, digitalización y simplificación administrativa .
Actualización de Créditos
Se unifica con el índice de actualización de la LCT (IPC + 3% anual).
Homogeneiza criterios y busca previsibilidad en juicio
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Marzo 2026
INGRESAR EN: https://tad.buenosaires.gob.ar/tramitesadistancia/nuevo-tramite SELECCIONAR : Solicitud del contribuyente a la Administración Gubernamental de Ingresos Públicos – AGIP – (excluyendo los pedidos relacionados con SIRCREB y reintegros)
DETALLAR PARA LA SOLICITUD DE EXENCION: NOMBRE: “Solicitud de exención de Inmobiliario/ABL a Hoteles y Gastronómicos, sumar número de partida.”
DOCUMENTACIÓN: NOTA CON CARACTER DE DECLARACIÓN JURADA FIGURE : -Domicilio de explotación inscripto en el Registro de Domicilio de Explotación (RDE). -Fecha de inicio y finalización del contrato de locación o comodato, en caso de corresponder. -Nombre y apellido o razón social del locatario o comodatario, según corresponda. -CUIT del locatario o comodatario, de corresponder. -Actividad declarada en el Impuesto sobre los Ingresos Brutos, de acuerdo al Nomenclador de Actividades Económicas del Sistema Federal de Recaudación (NAES), desarrollada en el inmueble objeto del beneficio.
Subir la documentación acorde a lo mencionado en el detalle ya que es una trata genérica. Cualquier otra solicitud o documentación, se contactarán directamente desde el área de exenciones de Agip.
Puede solicitarse hasta el 31 de marzo y alcanza a las cuotas de enero a junio de 2026
En el marco de las medidas de alivio fiscal para sectores afectados por la retracción de la actividad, la Ley 6.926 dispuso la exención del Impuesto Inmobiliario y de la tasa de ABL para los inmuebles destinados a actividades gastronómicas y hoteleras, correspondiente a las cuotas 1 a 6 del período fiscal 2026 (enero a junio).
La Resolución AGIP 629/2025 reglamentó el procedimiento para acceder al beneficio, estableciendo que los contribuyentes deberán solicitar su reconocimiento hasta el 31 de marzo de 2026, a través de la plataforma de Trámites a Distancia (TAD) o el aplicativo disponible en la web de AGIP, con Clave miBA nivel 3. Link para iniciar el trámite¨ https://login.buenosaires.gob.ar/
A tal efecto, deberán informar:
Número de partida inmobiliaria;
Domicilio de explotación inscripto en el Registro de Domicilios de Explotación (RDE);
Fechas de inicio y finalización del contrato de locación o comodato —de corresponder-;
Datos identificatorios y CUIT del locatario o comodatario;
Actividad declarada en el Impuesto sobre los Ingresos Brutos según el nomenclador NAES.
La solicitud reviste carácter de Declaración Jurada, por lo que los presentantes son responsables por la veracidad de los datos informados. Una vez ingresado el trámite, el organismo validará la información con sus bases y comunicará la aprobación o rechazo en el Domicilio Fiscal Electrónico.
Cabe destacar que, en caso de haber abonado el pago anual anticipado, se reconocerá un crédito fiscal equivalente a seis doceavas partes (6/12) del monto ingresado, que será imputado de oficio a obligaciones del mismo tributo correspondientes al ejercicio fiscal 2027.
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Marzo 2026
El RIMI marca nuevas oportunidades para las Inversiones Agroindustriales
En el marco de la aprobación de la ley de modernización laboral, ley 27802 de marzo de 2026, se destaca el fomento a las inversiones productivas, créditos fiscales y modernización del sistema de contrataciones del sector agrario.
El Régimen de Incentivo para Medianas Inversiones (RIMI) establece beneficios para PyMEs agroindustriales, con estímulos para la inversión productiva y laboral.
El RIMI se creó para complementar el Régimen de Incentivo para Grandes Inversiones (RIGI) y se establece, en este sentido, para inversiones desde U$S 150.000 (en micro empresas) hasta U$S 9.000.000 (empresas medianas tramo 2).
El foco del incentivo está en inversiones productivas tales como la adquisición, elaboración y fabricación y/o importación de bienes muebles nuevos, amortizables en el impuesto a las ganancias, así como a la realización de obras afectadas a la producción.
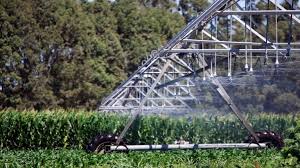
Adicionalmente, la legislación no dispone de mínimos para inversiones estratégicas en sistemas y/o equipos de riego, bienes de alta eficiencia energética, mallas antigranizo para el sector agropecuario y en bienes semovientes.
Incentivos impositivos a la inversión
Para las inversiones estratégicas sin mínimo detalladas precedentemente, se instaura un régimen de amortización acelerada en una (1) cuota, mientras que para bienes muebles será de dos (2) cuotas. También, a partir de ahora, los créditos fiscales de IVA de dichas inversiones, podrán computarse luego de tres períodos fiscales mensuales.
En cuanto a otros beneficios impositivos, se reduce significativamente la alícuota de IVA para la energía eléctrica utilizada en equipos de riego con destino al sector agroindustrial.
Además, se genera una modificación en el sistema de valuación de hacienda para los establecimientos de invernada y/o engorde a corral. Ello aplica para la determinación del impuesto a las ganancias reduciendo el resultado por tenencia de cada ejercicio.
Reordenamiento en el régimen de trabajo agrario
Se modificó la subcontratación y cesión estableciendo la relación directa con quien registre la relación laboral y limitando la responsabilidad solidaria. Al tiempo que se asegura la temporalidad de contratos temporarios sucesivos y se amplía el período de prueba a ocho meses.
Además, quedaron eliminadas las remuneraciones mínimas, fijadas por la Comisión Nacional de Trabajo Agrario llevándolas a la ley de convenciones colectivas, incluyendo la remuneración por rendimiento. Y se estableció la compatibilidad entre trabajo rural temporario y prestaciones sociales, garantizándose así la continuidad en la percepción de asignaciones familiares, entre otros beneficios para fomentar el trabajo y adaptar la normativa laboral a las dinámicas actuales del campo.
www.estudiopiacentini.com.ar Contadora Elisabet Piacentini Marzo 2026
Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.
DIRECCION
CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
Ciudad Autónoma de Buenos Aires - Argentina