Blog – Full Width

por

Cinco días sin bancos: el BCRA dispuso un nuevo feriado bancario

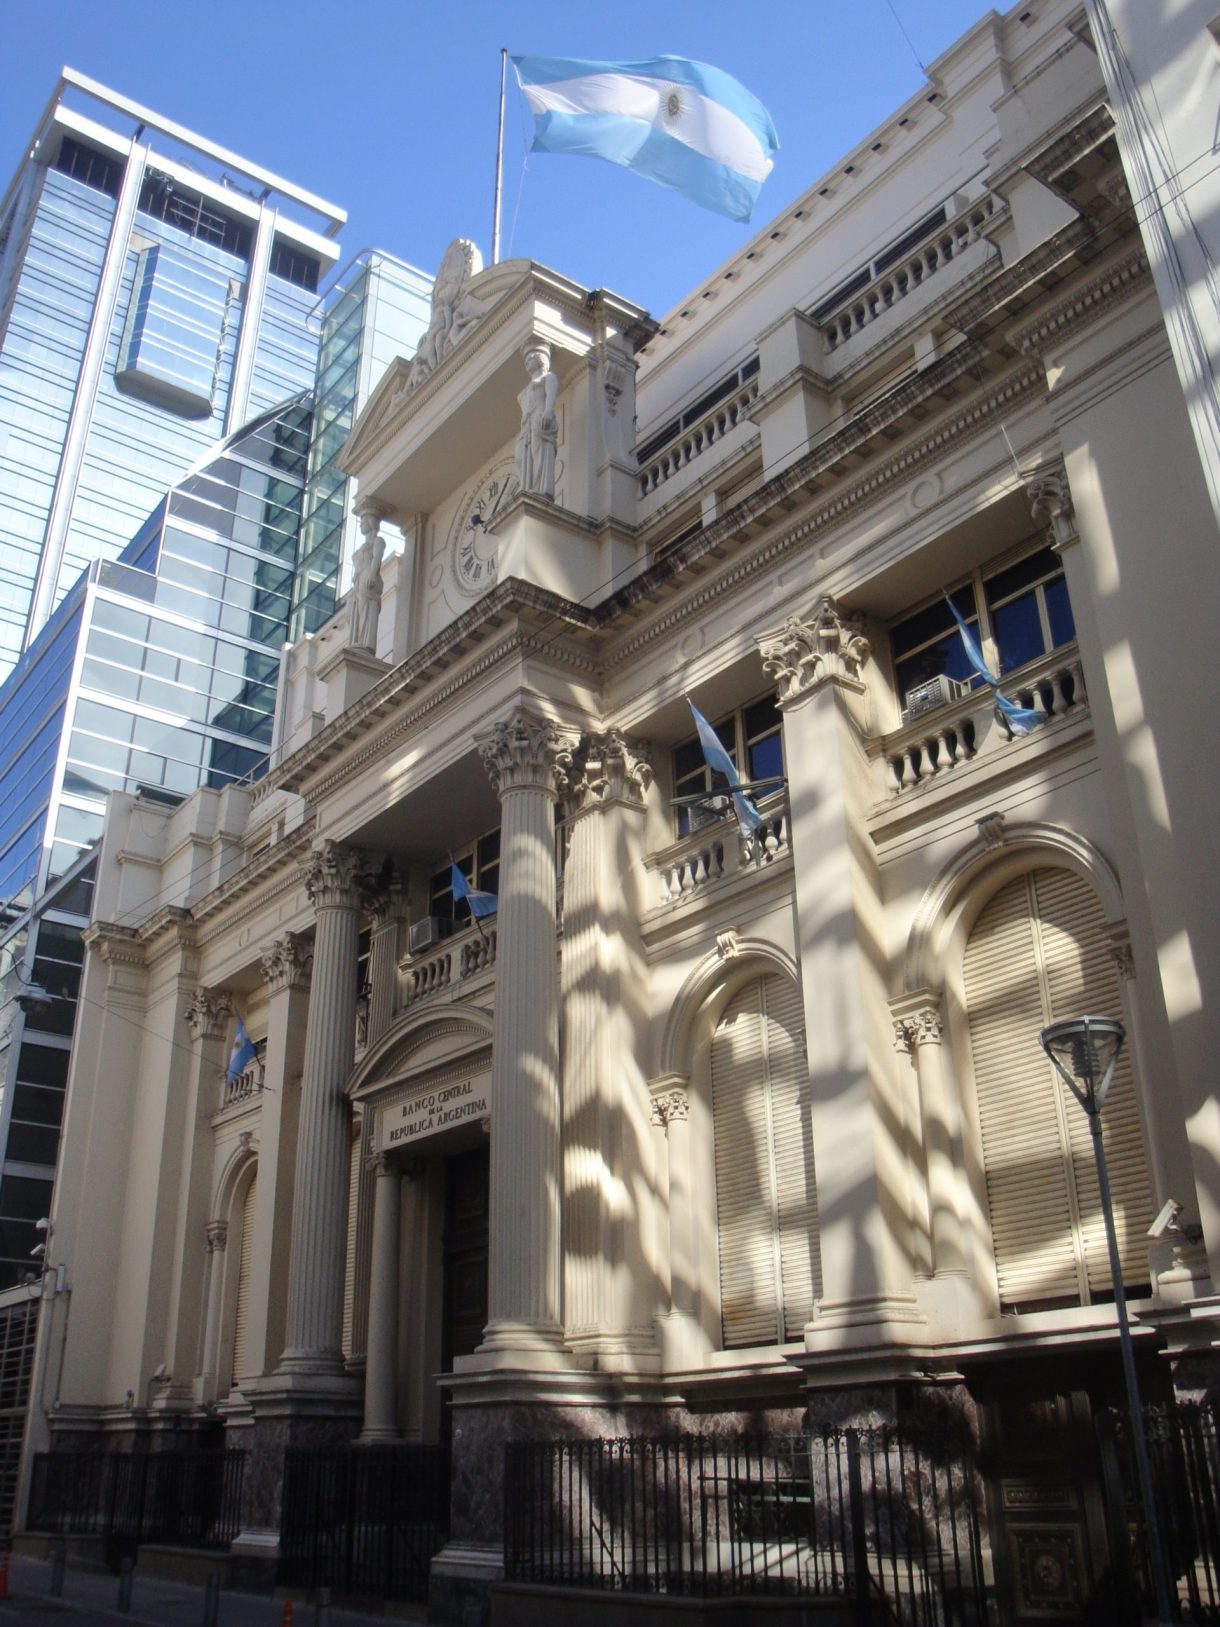
El Banco Central oficializó el feriado bancario en todo el país para el próximo 10 de noviembre, que se suman al día del bancario el 6 de noviembre y al feriado nacional del 9 de noviembre por la visita del Papa León XIV

El Banco Central de la República Argentina (BCRA) dio a conocer la Comunicación ‘A’ 8487, emitida el 1° de octubre, mediante la cual resuelve declarar feriado bancario el día martes 10 de noviembre de 2026 en todo el territorio nacional.

La disposición, con la firma del Gerente Principal de Emisión y Aplicaciones Normativas, Darío Stefanelli, y de la Subgerenta General de Regulación Financiera, Marina Ongaro, se dicta bajo el marco de la Circular RUNOR 1-1975, en el contexto del operativo de organización y logística previsto con motivo de la visita oficial al país de Su Santidad el Papa León XIV.

Alcance y operatividad del sistema

  • Atención en sucursales: el martes 10 de noviembre no habrá atención presencial al público en las sucursales ni en las cámaras electrónicas de compensación.
  • Canales electrónicos y digitales: permanecerán operativos los canales informáticos habituales, tales como cajeros automáticos, home banking, aplicaciones de banca móvil, billeteras virtuales y transferencias electrónicas inmediatas, sujetas a las ventanas normativas del sistema de pagos.
  • Vencimientos e imputaciones: las obligaciones financieras y operaciones cuyo vencimiento opere durante dicha jornada trasladarán su acreditación y pago al siguiente día hábil, en los términos fijados por la reglamentación del BCRA.

¿Cuáles serán los días sin atención bancaria?

Esta medida se suma a otras fechas y forma una pausa de cinco días sin atención presencial en las sucursales de todo el país:

  • Viernes 6 de noviembre: Día del Trabajador Bancario.
  • Sábado 7 y domingo 8 de noviembre: Fin de semana.
  • Lunes 9 de noviembre: Feriado nacional por la llegada del papa León XIV.
  • Martes 10 de noviembre: Feriado bancario nacional dispuesto por el BCRA.

Los nuevos feriados instrumentados por la visita del Papa, tiene calidad de Feriado, por lo que si el empleado trabaja, se paga el doble.

por

Deudas de ABL y Patentes en CABA: cómo acceder a la quita del 100% de los intereses

Hasta el 31 de diciembre de 2026, se pueden regularizar deudas con AGIP con importantes descuentos sobre los intereses. Qué obligaciones están incluidas y qué conviene revisar antes de adherirse.

¿Tiene deudas de ABL o Patentes en la Ciudad de Buenos Aires? El nuevo régimen de regularización permite ponerse al día con una quita del 100% de los intereses resarcitorios si paga al contado, o financiar la deuda en hasta 12 cuotas con una reducción del 50% de esos intereses y sin interés de financiación.

Para propietarios, comerciantes y PyMEs, es una oportunidad para ordenar sus obligaciones y reducir el costo de las deudas acumuladas.

¿Qué deudas se pueden incluir?

El plan alcanza a obligaciones del Impuesto Inmobiliario/ABL y Patentes vencidas antes del 1 de octubre de 2026, que se encuentren en instancia administrativa.

El límite es de $5.940.000 de capital por partida o dominio y por tributo, sin contar los intereses. La adhesión estará disponible hasta el 31 de diciembre de 2026 inclusive.

También pueden incluirse deudas de planes anteriores que hayan quedado nulos o caducos antes del 1 de octubre de 2026. Las deudas incluidas en planes vigentes están excluidas: tener otro plan no impide, por sí solo, regularizar obligaciones diferentes que cumplan los requisitos.

¿Conviene pagar al contado o en cuotas?

Las alternativas son:

ModalidadBeneficio
Al contadoQuita del 100% de los intereses resarcitorios.
Hasta 12 cuotasQuita del 50% de los intereses resarcitorios, sin interés de financiación.

En ambos casos, el pago se realiza por débito automático desde la cuenta bancaria informada. La reducción se aplica sobre los intereses; el capital adeudado debe pagarse.

Desde el Estudio recomendamos comparar el ahorro del pago al contado con la disponibilidad de fondos. Para una PyME, regularizar deudas es importante, pero también lo es conservar recursos para sueldos, proveedores y gastos de funcionamiento.

Cómo adherirse

El trámite se realiza por internet:

  1. Ingresar al Portal del Contribuyente desde www.agip.gob.ar.
  2. Seleccionar “Planes de Facilidades” y el impuesto que desea regularizar.
  3. Revisar las obligaciones pendientes y elegir la modalidad de pago.
  4. Validar los datos e informar la CBU para los débitos.

Es necesario contar con Domicilio Fiscal Electrónico.

Qué revisar para conservar el beneficio

La cuota mínima es de $5.000. Tanto el pago al contado como la primera cuota vencen el día 10 del mes siguiente a la adhesión; si es inhábil, el vencimiento pasa al primer día hábil posterior.

Es fundamental cumplir el primer pago en término. Luego, el plan puede caducar por dos cuotas impagas, consecutivas o alternadas, transcurridos 60 días desde el vencimiento de la segunda, o por cuotas pendientes al cumplirse 60 días desde el vencimiento de la última cuota del plan.

La caducidad provoca la pérdida de los beneficios y el restablecimiento de los intereses condonados. Además, si se vende el inmueble o se transfiere o da de baja el vehículo, debe cancelarse anticipadamente la deuda incluida.

¿Qué pasa si la deuda ya está en gestión judicial?

Este régimen especial no admite deudas transferidas para su cobro judicial ni con ejecución fiscal en trámite. Por eso, antes de intentar adherirse, conviene verificar en qué instancia se encuentra cada obligación.

AGIP informa que existen otras alternativas de financiación para deudas judiciales, cuya gestión debe realizarse a través del mandatario asignado.

Nuestra recomendación: revisar la deuda y actuar a tiempo

Antes de aceptar un plan, conviene controlar que los importes sean correctos, que todos los pagos estén registrados y que la modalidad elegida pueda cumplirse.

En Estudio Piacentini lo ayudamos a revisar su situación ante AGIP, evaluar las alternativas y gestionar la regularización. Aprovechar una quita puede representar un ahorro importante; elegir un plan sostenible permite conservar ese beneficio.

por

La oportunidad de una nueva prorroga y como planificarnos

Ganancias 2025: nueva prórroga y una oportunidad para aprovechar el régimen simplificado

12 de octubre de 2026

La Agencia de Recaudación y Control Aduanero (ARCA), mediante la Resolución General 5911/2026, publicada en el Boletín Oficial el 8 de octubre, prorrogó hasta el 30 de octubre de 2026, inclusive, la presentación de las declaraciones juradas de Ganancias del período fiscal 2025 para personas humanas y sucesiones indivisas. El plazo comprende tanto al régimen general como al Régimen de Declaración Jurada Simplificada.

Después de tantas prórrogas, nadie que esté obligado debería quedar sin presentar su declaración jurada. Este tiempo adicional debe aprovecharse para reunir la documentación, revisar la liquidación y cumplir, especialmente ante la ampliación del acceso al régimen simplificado.

Régimen simplificado: se eliminaron los topes de ingresos y patrimonio

La Ley 27.826, publicada el 9 de octubre de 2026, eliminó los límites de ingresos y patrimonio para acceder a esta modalidad. Ahora pueden optar las personas humanas y sucesiones indivisas residentes en el país, sin esos topes económicos, incluso quienes estén categorizados como Grandes Contribuyentes Nacionales. La ampliación alcanza al período fiscal 2025.

Esto abre una oportunidad para quienes antes quedaban afuera: presentar mediante una modalidad más sencilla, que exceptúa de informar el patrimonio y los consumos personales en la declaración de Ganancias.

Simplicidad y beneficios de “blindaje”, cuando correspondan

Además de facilitar la presentación, el régimen contempla el efecto liberatorio del pago para el período fiscal base y una presunción de exactitud sobre las declaraciones de Ganancias e IVA de períodos no prescriptos, dentro del alcance legal. Es lo que habitualmente se conoce como “blindaje fiscal”. Para acceder a estos efectos deben cumplirse las condiciones de presentación y pago previstas en la normativa.

Es fundamental distinguir el acceso a la modalidad simplificada del acceso a esa protección. Los Grandes Contribuyentes Nacionales y determinados funcionarios públicos pueden utilizar la modalidad, pero quedan excluidos de los beneficios de los artículos 39 a 42 bis. También existen excepciones legales a la protección, por lo que corresponde evaluar cada situación.

Atención: se prorrogó la presentación, pero no el pago

El vencimiento para ingresar el saldo de Ganancias 2025, cuando correspondiera, se mantuvo en el 27 de julio de 2026. Por eso, presentar hasta el 30 de octubre no significa que el pago también pueda postergarse hasta esa fecha. Si la dj genera saldo a pagar y no se pagó, se puede pagar y sumar los intereses desde esa fecha.

Los anticipos de Ganancias 2026 también deben revisarse

El primer anticipo del período fiscal 2026 venció el 24 de septiembre de 2026. El segundo vence a partir del 13 de octubre, según la terminación de CUIT.

Si el primer o segundo anticipo no aparece determinado en el Sistema Cuentas Tributarias porque todavía no se presentó Ganancias 2025, igualmente corresponde calcularlo e ingresarlo sobre la base de los papeles de trabajo. Que el sistema no muestre el importe no elimina la obligación de pagarlo.

Otros vencimientos de 2025 que no se modificaron

La prórroga de Ganancias no cambió los siguientes plazos:

  • Bienes Personales: la declaración jurada determinativa y el pago, cuando correspondiera, vencieron el 27 de julio de 2026.
  • Bienes Personales informativa: para los sujetos alcanzados por las RG 2442 y 4003 —entre ellos, determinados actores, empleados y jubilados— venció el 31 de julio de 2026.
  • Impuesto cedular: la presentación y el pago del saldo correspondiente al período fiscal 2025 vencieron el 27 de julio de 2026.

No presentar a tiempo puede generar multas

Quienes estén obligados y no presenten Ganancias 2025 hasta el 30 de octubre de 2026 quedarán expuestos a las multas por falta de presentación previstas en el artículo 38 de la Ley 11.683, conocidas como multas automáticas, que no requieren intimación previa. Después de tantas prórrogas, aprovecha este plazo para cumplir y evitar sanciones.

En Estudio Contable Piacentini te ayudamos

Revisamos tu situación, evaluamos el acceso al régimen simplificado y los beneficios que pueden corresponderte, confeccionamos tu declaración jurada y controlamos los pagos y anticipos.

Aprovecha esta nueva prórroga para cumplir y tomar una decisión informada. No dejes tu Declaración Jurada de Ganancias 2025 pendiente.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Octubre 2026

por

Ganancias de empresas tendrá un nuevo sistema web para presentar las declaraciones juradas

ARCA implementó el servicio “Ganancias Personas Jurídicas” para confeccionar y presentar las declaraciones juradas del impuesto a las ganancias de los contribuyentes que practican balance comercial. El sistema estará disponible desde el 19 de octubre de 2026 y reemplazará progresivamente al aplicativo utilizado hasta ahora.

La Resolución General 5908/2026, publicada en el Boletín Oficial el 5 de octubre de 2026, establece una etapa opcional hasta el 28 de febrero de 2027 y una etapa obligatoria desde el 1 de marzo de 2027. El cambio alcanza a los ejercicios comerciales con cierre desde junio de 2026, inclusive.

A quiénes alcanza

Está dirigido a los contribuyentes y responsables comprendidos en la Resolución General 4626, su modificatoria y sus complementarias, que llevan sistemas contables que les permiten confeccionar balances en forma comercial. Incluye sociedades, empresas unipersonales, fideicomisos y otros sujetos alcanzados por ese régimen.

El encuadre comprende a los sujetos de los incisos a), b), c), d), e) y del último párrafo del artículo 53 de la Ley de Impuesto a las Ganancias. Por eso, aunque el servicio se denomine “Personas Jurídicas”, el alcance debe evaluarse según el régimen aplicable y no únicamente por el nombre de la herramienta.

Fechas y sistemas que se podrán utilizar

Fecha de presentaciónEjercicios con cierre desde junio de 2026
Del 19 de octubre de 2026 al 28 de febrero de 2027 inclusiveSe podrá elegir entre el nuevo servicio web y el aplicativo vigente.
Desde el 1 de marzo de 2027 inclusiveEl servicio web será obligatorio, con la regla especial para rectificativas explicada a continuación.

El aplicativo que será reemplazado progresivamente se denomina “Ganancias Personas Jurídicas – Sociedades” y se utiliza bajo la Resolución General 4626.

Qué pasa con los ejercicios anteriores y las rectificativas

Las declaraciones juradas originales y rectificativas correspondientes a ejercicios con cierre anterior a junio de 2026 deberán seguir confeccionándose mediante el aplicativo vigente. La obligación de utilizar el servicio web desde marzo de 2027 no incorpora esos ejercicios anteriores.

Las rectificativas deben presentarse por la misma modalidad utilizada para la declaración jurada original. Si la original se presentó con el aplicativo, la rectificativa debe realizarse con ese aplicativo; si se presentó con el servicio web, debe rectificarse por el servicio web. Esta regla debe tenerse presente al elegir la vía de presentación durante la etapa opcional.

Ejemplos para identificar qué sistema corresponde

Un ejercicio cerrado el 31 de mayo de 2026 continuará utilizando el aplicativo, tanto para la declaración original como para sus rectificativas. En cambio, para un ejercicio cerrado el 30 de junio de 2026, se podrá optar entre ambos sistemas durante la etapa opcional. Si su original se presenta con el aplicativo, una rectificativa posterior deberá seguir por esa misma vía.

Para un ejercicio cerrado el 31 de diciembre de 2026 cuya declaración original se presente desde el 1 de marzo de 2027, corresponderá utilizar el servicio web.

Cómo ingresar y dónde consultar las funciones

El acceso será a través del sitio de ARCA, www.arca.gob.ar, con Clave Fiscal de nivel de seguridad 2 o superior. Las novedades, características, funciones y aspectos técnicos se podrán consultar en el micrositio “Ganancias y Bienes Personales” del organismo.

Vigencia y vencimientos

La resolución rige desde el 5 de octubre de 2026, fecha de su publicación. Sin embargo, el servicio estará disponible para su utilización desde el 19 de octubre de 2026. Son dos fechas distintas: una corresponde a la vigencia de la norma y la otra a la habilitación de la herramienta.

El cronograma regula qué sistema se utiliza para confeccionar y presentar la declaración. No establece una prórroga de los vencimientos de presentación o pago. En lo que no está previsto expresamente, continúan aplicándose las disposiciones de la Resolución General 4626, su modificatoria y sus complementarias.

Otra novedad del día sobre el reintegro de IVA a turistas extranjeros

La Disposición 10/2026 de la Subdirección General de Fiscalización de ARCA aprobó una nueva tabla de comisiones para las devoluciones de IVA a turistas del exterior por compras de bienes gravados producidos en Argentina y trasladados al exterior, dentro del régimen correspondiente.

Valor de compra con IVAReintegro sobre la compraPorción del IVA que recibe el turistaComisión sobre el IVA
De $70 a $570.00013%74,90%25,10%
Desde $570.00114%80,67%19,33%

Los porcentajes del 13% y del 14% se calculan sobre el valor de compra con IVA incluido. Las proporciones del reintegro y de la comisión se expresan respecto del IVA al 21%; no son porcentajes adicionales sobre el precio de compra.

Por ejemplo, una compra alcanzada por el régimen de $100.000 tiene un reintegro de $13.000; una compra de $600.000, de $84.000. La comisión corresponde a las empresas contratistas que prestan el servicio de devolución.

La disposición rige desde el 5 de octubre de 2026 y se aplica a los reintegros que realicen las empresas adjudicatarias a partir de esa fecha. Actualiza la tabla aprobada en noviembre de 2025 por la Disposición 5/2025 de la Subdirección General de Recaudación.

Desde Estudio Contable Piacentini acompañamos a las empresas en la revisión de sus obligaciones y en la preparación de sus declaraciones juradas. Consultanos para evaluar qué sistema corresponde utilizar según el cierre del ejercicio y las presentaciones realizadas.

Normativa consultada

Resolución General ARCA 5908/2026, artículos 1 a 4, y Disposición 10/2026 de la Subdirección General de Fiscalización. Boletín Oficial del 5 de octubre de 2026, Primera Sección, páginas 45, 46 y 49. Texto oficial: https://s3.arsat.com.ar/cdn-bo-001/pdf-del-dia/primera.pdf

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Octubre 2026

por

Recibo de sueldo digital y Certificado Art 80- Aclaraciones

Modernización Laboral: aclaraciones sobre recibos digitales y Certificado Art. 80

Ambos procedimientos habían sido reglamentados durante mayo de 2026 mediante las Resoluciones Generales ARCA Nros. 5848/2026 y 5850/2026, respectivamente.  

Arca va haciendo aclaraciones sobre el tema en su sector de ABC de consultas, hacemos resumen:

CERTIFICADO DE TRABAJO DEL ARTÍCULO 80 LCT

La Ley N° 27.802  ley modernización laboral de 2/2026 sustituyó el artículo 80 de la LCT y estableció que los certificados deben entregarse dentro de los 45 días hábiles posteriores a la extinción del contrato.

La obligación puede cumplirse mediante su puesta a disposición en formato físico o digital. También se considera cumplida cuando la información se encuentre disponible para el trabajador a través del sitio del organismo de la Seguridad Social o del sistema establecido por ARCA. (Antes era solo presencial y originaba multas y problemas de entrega y litigios)

La Resolución General ARCA N° 5848/2026, vigente desde el 18 de mayo de 2026, reglamentó el procedimiento y dispuso que el certificado se confeccione mediante “Simplificación Registral”, utilizando el formulario F.984 “Certificado de Trabajo Artículo 80 – LCT”.

EMISIÓN DIGITAL Y CONSULTA

Para utilizar la modalidad digital, el empleador debe acceder a “Simplificación Registral” con Clave Fiscal de nivel de seguridad 2 o superior.

ARCA señala que esa validación permite identificar al emisor y torna innecesaria la firma digital. El micrositio “Simplificación Registral” indica, asimismo, que el documento electrónico tampoco requiere firma manuscrita.

Emitido el certificado, el trabajador puede localizarlo en el servicio “Trabajo en Blanco”, consultar los documentos generados digitalmente y obtener el archivo en formato PDF.

CERTIFICADO EN PAPEL Y CERTIFICACIÓN DE FIRMA

Alternativa en soporte físico: es optativo

Para esta modalidad, la Resolución General N° 5848/2026 exige confeccionar el certificado a través del sistema, obtener dos ejemplares y recabar las firmas del empleador – o de su apoderado legal – y del trabajador. 

La firma del empleador o apoderado debe contar con certificación ante una entidad certificante.

Sigue siendo complicado elegir el sistema de certificación no digital,

ARCA aclara que la autenticación de la identidad del empleador mediante Clave Fiscal opera únicamente cuando se opta por la emisión digital del certificado.

DATOS QUE DEBE COMPLETAR EL EMPLEADOR

La confección del certificado se apoya en información que ya obra en los registros de ARCA, entre ella las altas, bajas y modificaciones de las relaciones laborales, las liquidaciones de sueldos y las declaraciones juradas de aportes y contribuciones.

Existen, además, campos que requieren la intervención del empleador. Comprenden:

  • Cuota sindical: importes liquidados, con posibilidad de cargarlos por período o en forma masiva. 
  • Domicilio de la fuente documental: lugar de conservación de la documentación laboral. 
  • Observaciones. 
  • Capacitaciones: cursos y entrenamientos realizados por el trabajador. ( esto es nuevo)

En este último caso, el servicio dispone de un campo denominado “Registro de Capacitaciones” y lo identifica como información opcional. Sin embargo, el artículo 80 de la LCT incluye las capacitaciones realizadas dentro del contenido del certificado.

Por lo tanto, cuando efectivamente hubieran existido, su omisión podría determinar que el documento no refleje íntegramente la información exigida por la ley.

RECIBO ELECTRÓNICO DEL PERSONAL DE CASAS PARTICULARES

El artículo 20 de la Ley N° 26.844, modificado por la Ley N° 27.802, dispone que el recibo de pago debe instrumentarse en forma electrónica mediante el sistema determinado por ARCA.

La Resolución General ARCA N° 5850/2026 modificó la Resolución General AFIP N° 3693/2014 e implementó este procedimiento, aplicable desde el período devengado mayo de 2026.

EMISIÓN E IMPRESIÓN DEL RECIBO

La operatoria se realiza desde el Registro Especial del Personal de Casas Particulares. Con Clave Fiscal, el empleador debe seleccionar la relación laboral e informar el período, la modalidad de liquidación, la remuneración y los restantes conceptos necesarios para generar el recibo.

El acceso con Clave Fiscal autentica la emisión, por lo que no corresponde agregar la firma del empleador.

La generación es electrónica en todos los casos. Cuando la remuneración se paga en efectivo o el trabajador solicita una copia en papel, deben imprimirse dos ejemplares.

Uno se entrega al trabajador y el restante queda en poder del empleador con la firma del trabajador. Si la remuneración se cancela mediante medios electrónicos, debe guardarse el número de transacción correspondiente. 

USO DEL FORMULARIO F.102/RT de cargas sociales servicio doméstico:

El ABC también incorpora una aclaración sobre la utilización del formulario F.102/RT.

Su emisión queda reservada al supuesto en que el empleador elija efectuar manualmente el ingreso de aportes, contribuciones y ART a través de las entidades habilitadas.

La Resolución General N° 5850/2026 establece, a su vez, que los formularios F.102/RT, F.575/RT y F.1350 no constituyen comprobantes del pago de la remuneración al trabajador.

La actualización permite delimitar, de esta manera, la función que mantiene actualmente el F.102/RT dentro del régimen.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Octubre 2026

por

Protocolos de empresa familiar y su inscripción en la IGJ

Una herramienta para ordenar la relación entre familia, propiedad y empresa, prevenir conflictos y planificar la continuidad del negocio.

Las empresas familiares tienen un papel central en la economía argentina. Sin embargo, uno de sus mayores desafíos no suele estar en la actividad comercial, sino en la convivencia entre los vínculos familiares, la propiedad y la gestión cotidiana del negocio.

El ingreso de nuevas generaciones, la distribución de funciones, la remuneración de familiares, la toma de decisiones y el traspaso del mando pueden generar conflictos capaces de afectar tanto a la empresa como a la familia. El protocolo de empresa familiar permite anticipar esas situaciones y acordar reglas claras antes de que aparezcan los problemas.

Qué es un protocolo de empresa familiar

Es un acuerdo elaborado por los integrantes de una familia empresaria para organizar sus relaciones con la sociedad y establecer criterios de funcionamiento, gobierno y continuidad. No existe un modelo único: debe responder a la historia, la estructura, los valores y los objetivos de cada empresa y de cada familia.

Su principal valor está en el proceso de diálogo que requiere. Permite transformar expectativas personales en acuerdos concretos, documentados y conocidos por todos los involucrados.

Qué temas puede incluir

• La historia, la misión y los valores de la empresa familiar.

• Los requisitos para el ingreso, la formación y la promoción de familiares dentro del negocio.

• La distribución de funciones, responsabilidades y remuneraciones.

• Las reglas para la toma de decisiones y el funcionamiento de los órganos de gobierno.

• La política de distribución y reinversión de utilidades.

• El uso de bienes y recursos de la empresa, como vehículos, inmuebles o maquinarias.

• La transmisión de participaciones sociales y el ingreso de terceros.

• La planificación de la sucesión en la propiedad y en la conducción.

• Los mecanismos para prevenir, gestionar y resolver conflictos.

Por qué conviene hacerlo antes de que surjan conflictos

El protocolo no debe pensarse como una respuesta de emergencia. Su mayor utilidad aparece cuando se elabora con tiempo, mientras existe capacidad de diálogo y es posible acordar criterios para situaciones futuras.

Un protocolo bien diseñado ayuda a profesionalizar la gestión, separar los asuntos familiares de las decisiones empresariales, preparar el recambio generacional y transmitir mayor previsibilidad a socios, colaboradores, clientes, proveedores y entidades financieras.

Se puede inscribir en la IGJ

Sí. En la Ciudad Autónoma de Buenos Aires, la Resolución General IGJ 19 2021 habilitó la inscripción voluntaria de los protocolos correspondientes a sociedades comerciales registradas ante la Inspección General de Justicia.

Norma: La Resolución General IGJ N° 19/2021 (arts. 1° a 7°) reguló en forma específica esta vía, dentro del marco normativo general hoy consolidado en la RG IGJ N° 15/2024. 

Para su registración, el instrumento debe autodenominarse Protocolo de Empresa Familiar, estar firmado por la totalidad de los socios y referirse a una sociedad en la que la mayoría de sus integrantes se encuentre unida por vínculos de parentesco por consanguinidad o afinidad. También pueden firmarlo terceros no socios o personas no familiares.

El protocolo debe instrumentarse mediante escritura pública o documento privado con firmas certificadas por escribano. Solo puede registrarse un protocolo por sociedad; una presentación posterior se considera una reforma o sustitución del anterior.

Cómo se realiza la inscripción ante la IGJ

. Presentación del trámite

El trámite se ingresa de manera presencial por Mesa de Entradas, previa solicitud de turno.

Debe acompañarse el formulario específico, el instrumento formalizado y el acta del órgano de administración.

La RG IGJ N° 5/2026, publicada el 2 de junio de 2026, estableció un nuevo procedimiento de inscripción registral con generación y remisión de la plancha de inscripción con soporte digital, eliminando la obligación de presentar copias en papel.

Desde el 10 de agosto de 2026, toda la documentación inscripta deja de entregarse en soporte papel y la plancha es remitida al autorizado a través de la plataforma digital habilitada al efecto (TAD, con la CUIT asociada).

PASOS .

1. Aprobación del protocolo. El texto debe ser acordado y firmado por la totalidad de los socios.

2. Instrumentación formal. Debe otorgarse por escritura pública o por instrumento privado con firmas certificadas por escribano público.

3. Decisión del órgano de administración. El directorio o la gerencia, según el tipo societario, debe resolver mediante acta solicitar la inscripción.

4. Consentimiento para la publicidad de datos. Si la conformidad de todos los socios con la registración no surge del propio protocolo, debe acreditarse por instrumento separado, conforme a la Ley 25.326 de Protección de Datos Personales.

5. Dictamen de precalificación profesional. Debe acompañarse un dictamen que verifique el cumplimiento de la Resolución General IGJ 19 2021 y de las exigencias registrales aplicables.

6. Formulario y presentación. Se genera el formulario de actuación correspondiente y el trámite se ingresa por la Mesa de Entradas de la IGJ, con turno previo, junto con el protocolo, el acta del órgano de administración y la restante documentación exigida.

7. Recepción digital de la inscripción. Con la implementación de la Resolución General IGJ 5 2026, la documentación inscripta y la plancha con firma digital se remiten electrónicamente mediante la plataforma TAD. Desde el 10 de agosto de 2026 ya no se entrega en soporte papel.

Qué efectos produce la inscripción

La registración permite que terceros conozcan la existencia y el alcance del protocolo. Sin embargo, no significa que la IGJ apruebe la legalidad de todas sus cláusulas, no genera una presunción general de conocimiento y tampoco modifica por sí sola el estatuto social.

Por eso, para que las reglas acordadas tengan la eficacia buscada, es necesario revisar si alguna de ellas debe reflejarse también en el estatuto, en acuerdos societarios, contratos, testamentos u otros instrumentos jurídicos y contables.

Qué sucede en otras jurisdicciones

El régimen explicado corresponde a sociedades inscriptas ante la IGJ en la Ciudad Autónoma de Buenos Aires. En las provincias, la posibilidad de registrar el protocolo y los requisitos pueden variar según el organismo local. Cuando no existe un registro específico, algunas previsiones pueden instrumentarse mediante reformas estatutarias, acuerdos societarios u otras herramientas adecuadas a cada caso.

Cómo puede ayudar el Estudio Piacentini

En el Estudio Piacentini acompañamos a las empresas familiares en todo el proceso: analizamos la realidad del negocio y de la familia, ayudamos a identificar los temas que deben acordarse, coordinamos la planificación con los profesionales intervinientes y gestionamos la documentación societaria y registral necesaria.

El objetivo no es solamente redactar un documento, sino construir reglas posibles de cumplir, alineadas con la organización de la empresa, su situación contable y societaria y el proyecto de continuidad familiar.

Planificar hoy permite proteger el trabajo realizado durante años y preparar a la empresa para las próximas generaciones.

Fuentes normativas

Resolución General IGJ 19 2021, Resolución General IGJ 5 2026 y Ley 25.326 de Protección de Datos Personales.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Octubre 2026
    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar