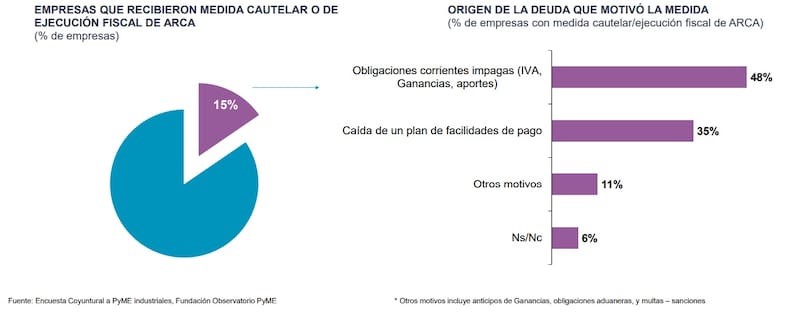
Una de cada siete pymes industriales recibió embargos por parte de la Agencia de Recaudación y Control Aduanero (ARCA) —la mitad de ellas por atraso en el pago de una obligación corriente—, con notificaciones que llegaron, en la mayoría de los casos, dentro de los 30 días posteriores al vencimiento de la obligación.
Así lo informó el Observatorio Pyme en su último informe de coyuntura correspondiente al tercer trimestre de 2026. En términos prácticos, tener una cuenta embargada puede paralizar la actividad de una empresa, al impedir el pago de salarios y otras operaciones, entre otras cuestiones, y profundizar su delicada situación financiera.
El proceso de una ejecución fiscal comienza cuando el organismo expide una boleta de deuda en la que identifica los conceptos que reclama —tributos, pagos a cuenta, anticipos, accesorios, actualizaciones y multas—. Una vez iniciado el juicio, el abogado del fisco notifica al contribuyente mediante un mandamiento de intimación de pago, en el que se individualiza la deuda reclamada y se otorga un plazo de cinco días hábiles para oponer las defensas que considere necesarias.
Si el contribuyente no paga o no logra una alternativa para regularizar la deuda, ARCA puede avanzar con el embargo de sus cuentas. Precisamente, el Observatorio Pyme reveló que el principal motivo detrás de las medidas cautelares o ejecuciones fiscales de ARCA son las obligaciones corrientes impagas, como IVA, Ganancias y aportes, que explican el 48% de los casos.
En segundo lugar aparecen las empresas que incumplieron un plan de facilidades de pago, que representan el 35%. El resto se distribuye entre otros motivos (11%) —entre los que se incluyen anticipos de Ganancias, obligaciones aduaneras y multas— y casos en los que no se pudo determinar el origen de la deuda (6%).
Una de cada siete pymes industriales recibió embargos de ARCA (Fuente: Observatorio Pyme)Observatorio Pyme
“Esto ocurre en un escenario donde para la mitad de las industrias pyme se alargaron los plazos de cobro de los clientes. Los plazos se estiraron a 49 días promedio, 10 más que en 2025”, señaló la organización.
La situación se vuelve más compleja para las empresas con dificultades financieras. “En otras oportunidades se tomaron medidas atenuantes, como la suspensión de ejecuciones o de medidas cautelares. También hubo un período en que existía una instrucción de esperar un plazo estipulado antes de ejecutar. Hoy puede ocurrir que una deuda que venció el día 26 se ejecute el día 29. Incluso puede haber diversificación de ejecuciones: si se adeudan tres conceptos, pueden iniciarse tres ejecuciones distintas”, explicó la contadora
Ante este panorama, la Unión Industrial Argentina (UIA) ya había solicitado a ARCA la suspensión de embargos por 180 días, la posibilidad de migrar entre planes de pago y una reducción de la tasa de financiación para las pymes, entre otras medidas.
El plan permite regularizar obligaciones impositivas, aduaneras y de la seguridad social vencidas hasta el 30 de junio de 2026 y establece, por ejemplo, hasta 18 cuotas para las micro y pequeñas empresas. Sin embargo, desde un comienzo, el principal punto cuestionado fue la tasa de financiación mensual del 2,75%, que se ubica por encima de los últimos registros de inflación.
La aceleración de las ejecuciones fiscales se da en un contexto débil de la actividad del sector pyme
“Se podrían establecer plazos de aviso más amplios antes de ejecutar una medida, ofrecer planes de pago de hasta 36 cuotas, evitar embargos simultáneos sobre todas las cuentas bancarias de una empresa y garantizar mecanismos ágiles para levantar las medidas una vez regularizada la deuda”, sugirió la contadora Elisabet Piacentini.
Contexto de las pymes industriales
Otro de los aspectos abordados por el Observatorio Pyme fue la evolución de la actividad. Durante el tercer trimestre de 2026, la producción cayó 11,9% interanual, mientras que el empleo retrocedió 5,6%. Ambos indicadores acumularon así 14 trimestres consecutivos de bajas interanuales.
A esto se suma que la debilidad de la demanda se mantuvo como el principal problema para ocho de cada diez empresas, por tercer trimestre consecutivo. Le siguieron la suba de los costos de las materias primas, los retrasos en los pagos de los clientes, los costos salariales y la competencia importada.
Entre estos factores, los costos laborales fueron los que más aumentaron su incidencia: pasaron del 45% al 56% de las respuestas entre el segundo y el tercer trimestre, una suba de 11 puntos porcentuales
Estudio Contable Piacentini | Información para comercios y PyMEs | Noviembre de 2026
Desde el 21 de noviembre de 2026, las facturas y tickets emitidos a consumidores finales en la Provincia de Buenos Aires deberán informar la Línea 148 como teléfono gratuito de orientación al consumidor. Los comercios y prestadores alcanzados deben actualizar sus sistemas de facturación.
Qué leyenda debe figurar
Orientación al Consumidor Provincia de Buenos Aires 148
La leyenda debe aparecer de manera legible y destacada. La Resolución 386/2026 del Ministerio de Producción, Ciencia e Innovación Tecnológica establece el 148 como número para cumplir la Ley provincial 13.987. Fue publicada el 22 de octubre de 2026 y dispone su aplicación obligatoria a los 30 días corridos; la Provincia confirmó el 21 de noviembre como fecha de inicio.
Cómo era antes
La obligación de informar un teléfono de orientación al consumidor ya existía desde la Ley 13.987, publicada en 2009. Su artículo 2 exigía la frase “Orientación al Consumidor Provincia de Buenos Aires 0800……”. Es decir, la ley no consignaba todos los dígitos del teléfono en su articulado.
El número anterior de referencia era el 0800-222-9042, mencionado en los fundamentos de la ley y en los considerandos de la nueva resolución. La actualización responde a que esa línea dejó de estar operativa.
Antes
Desde el 21 de noviembre de 2026
Orientación al Consumidor Provincia de Buenos Aires 0800-222-9042
Orientación al Consumidor Provincia de Buenos Aires 148
Para esta obligación provincial, el cambio es del 0800-222-9042 al 148. La existencia de otros canales de consulta no implica que deban agregarse todos a la factura.
Qué deben hacer los comercios
Solicitar al proveedor del sistema de facturación que reemplace el número anterior por el 148 antes de la fecha obligatoria.
Revisar los modelos de facturas y tickets a consumidores finales, tanto impresos como digitales, para comprobar que la leyenda se vea y se lea correctamente.
Emitir un comprobante de prueba y controlar que la actualización se haya aplicado en cada punto de venta alcanzado.
Alcance y consecuencias del incumplimiento
La medida corresponde a comprobantes emitidos a consumidores finales en la Provincia de Buenos Aires. No debe trasladarse automáticamente a la Ciudad Autónoma de Buenos Aires, que tiene su propia normativa.
El artículo 3 de la Ley 13.987 remite al régimen sancionatorio de la Ley 13.133. La nueva resolución no fija una multa automática de un importe determinado por omitir el teléfono.
Desde el Estudio Contable Piacentini recomendamos realizar la adecuación con anticipación y verificar el resultado en el comprobante final que recibe el cliente.
Fuentes y normativa
Ley provincial 13.987, artículos 1 a 4. Texto oficial: https://www.argentina.gob.ar/normativa/provincial/ley-13987-123456789-0abc-defg-789-3100bvorpyel/actualizacion
Resolución 386/2026 del Ministerio de Producción, Ciencia e Innovación Tecnológica. Publicación en el Boletín Oficial del 22/10/2026.
Gobierno de la Provincia de Buenos Aires, comunicación oficial del 30/10/2026: “La Provincia lanza la Línea 148 para orientar a las y los consumidores”. https://www.gba.gob.ar/produccion/noticias/la_provincia_lanza_la_línea_148_para_orientar_las_y_los_consumidores
🏠 ¿SABÍAS QUE PODÉS PROTEGER TU CASA DE LOS EMBARGOS?
Tu vivienda puede ser uno de los bienes más importantes de tu patrimonio. ¡Y existe una herramienta legal para protegerla! 🔐
Se trata de la afectación al Régimen de Protección de la Vivienda, conocido popularmente como Bien de Familia.
✅ Protege tu vivienda frente a muchas deudas contraídas después de su inscripción.
✅ No necesitás estar casado ni tener hijos para solicitarlo.
✅ Se puede realizar el trámite en el Registro de la Propiedad Inmueble.
✅ En CABA, el trámite de afectación es gratuito. Si se hace por escribano público, es arancelado (aproximadamente el 1% del valor fiscal o de escritura).
⚠️ ¡ATENCIÓN! No protege frente a todas las deudas. Existen excepciones, como las expensas, ciertos impuestos que gravan el inmueble , cuota alimentaria y las deudas hipotecarias.
Dónde se hace el tramite :
Online a través del sitio del Registro de la Propiedad Inmueble de la Capital Federal o mediante Argentina.gob.ar, con turno presencial obligatorio.
Sede presencial: Av. Belgrano 1130, CABA (Lunes a viernes de 8:00 a 14:00 hs).
Alternativa: Por escritura pública a través de un escribano.
💡 Si sos comerciante, profesional, emprendedor o tenés una PyME, conocer esta herramienta es fundamental para proteger tu patrimonio personal.
📌 No esperes a tener problemas económicos para informarte.
💬 ¿Sabías que podías proteger tu vivienda de esta manera?
ART: aumentan los costos para las empresas.¿Cómo pueden las PyMEs pagar menos sin perder cobertura?
El sistema de Riesgos del Trabajo cumple 30 años. Aunque los accidentes laborales disminuyeron significativamente desde su creación, los juicios y los costos de las aseguradoras continúan generando preocupación. Muchos empleadores reciben aumentos en sus alícuotas y se preguntan qué pueden hacer para reducir este gasto. Existen alternativas para revisar, comparar y negociar las condiciones de contratación de una ART.
Por Elisabet M. Piacentini – Contadora Pública. Estudio Piacentini.
1. Las ART cumplen 30 años: menos accidentes, pero costos que preocupan
El sistema argentino de Riesgos del Trabajo, creado mediante la Ley 24.557, cumple tres décadas desde su puesta en funcionamiento.
Su objetivo es prevenir los accidentes y enfermedades profesionales y garantizar que los trabajadores reciban las prestaciones médicas y económicas que correspondan cuando se produce una contingencia laboral.
En estos 30 años se consiguieron avances importantes en materia de prevención.
Sin embargo, existe una contradicción que preocupa al sector empresarial: a pesar de las mejoras en los indicadores de seguridad laboral, la litigiosidad continúa representando un costo importante para el sistema.
En octubre de 2026, durante la tercera Cumbre Aseguradora Argentina, autoridades de la Superintendencia de Riesgos del Trabajo (SRT) analizaron los resultados y desafíos del régimen.
Según los datos difundidos por el organismo, el sistema comprende aproximadamente:
10 millones de trabajadores cubiertos.
500.000 empleadores.
Un conjunto de prestaciones destinadas a prevenir y reparar accidentes de trabajo y enfermedades profesionales.
La preocupación actual no se limita a la prevención. También comprende la sustentabilidad económica del sistema, el crecimiento de los reclamos judiciales y sus consecuencias sobre los costos laborales.
Para una PyME, estos costos no son un tema menor: afectan la estructura de gastos, la planificación financiera y la rentabilidad.
2. ¿Por qué aumentan las alícuotas de las ART?
La alícuota es uno de los componentes que determinan cuánto debe pagar una empresa por la cobertura de riesgos del trabajo de sus empleados.
No existe una tarifa única aplicable a todas las empresas.
El costo puede variar según la actividad desarrollada, el riesgo asociado, la siniestralidad, la cantidad de trabajadores, la masa salarial y las condiciones contractuales acordadas con la aseguradora, dentro del marco regulatorio vigente.
Entre los factores que explican la presión sobre los costos se encuentran:
Aumento de los costos médicos
Las ART deben brindar prestaciones como atención médica, internaciones, intervenciones quirúrgicas, medicamentos, rehabilitación y otras asistencias previstas legalmente.
El incremento de los costos sanitarios influye en las necesidades de financiamiento de las aseguradoras.
Incrementos salariales
Cuando aumentan los salarios, también puede aumentar el importe que paga la empresa por ART.
Esto sucede porque uno de los componentes de la cuota se calcula aplicando un porcentaje sobre la base salarial correspondiente.
Por ejemplo, si una empresa mantiene una alícuota del 4%, pero su masa salarial pasa de $20 millones a $25 millones, el componente porcentual aumenta de $800.000 a $1.000.000 mensuales.
Es decir, el empleador paga $200.000 más por mes sin que necesariamente haya cambiado su alícuota.
Siniestralidad y riesgos de la actividad
No todas las actividades presentan el mismo nivel de riesgo.
Una empresa constructora, una industria metalúrgica, una transportista y una oficina administrativa tienen exposiciones laborales diferentes.
También influye el historial de accidentes y enfermedades profesionales de cada empleador.
Crecimiento de los juicios laborales
Uno de los principales cuestionamientos del sector asegurador es el incremento de los litigios vinculados con accidentes de trabajo y enfermedades profesionales.
Estos procesos pueden generar gastos por indemnizaciones, honorarios, pericias, intereses y costas judiciales.
La incertidumbre respecto de su duración y resultado dificulta la estimación de los costos futuros.
3. La judicialización: ¿por qué hay tantos juicios si disminuyeron los accidentes?
La litigiosidad es uno de los principales desafíos del sistema.
En marzo de 2026, la SRT informó que durante 2025 se habían denunciado 729.212 casos de accidentes de trabajo o enfermedades profesionales y que el 87,5% se había resuelto dentro del sistema.
La información fue presentada por las autoridades del organismo al analizar los resultados de las políticas de prevención y los costos de la litigiosidad.
Uno de los puntos centrales de conflicto es la determinación del porcentaje de incapacidad laboral.
Cuando un trabajador sufre un accidente o una enfermedad profesional, pueden intervenir las Comisiones Médicas para evaluar las consecuencias del daño y determinar la incapacidad correspondiente.
Si existen desacuerdos sobre esa evaluación, el conflicto puede continuar por la vía judicial, conforme al procedimiento aplicable.
Las diferencias entre evaluaciones médicas administrativas y judiciales pueden traducirse en indemnizaciones de distinto importe.
Desde el sector asegurador se sostiene que la litigiosidad genera costos crecientes que terminan afectando el financiamiento del sistema.
Por otra parte, desde la perspectiva de los trabajadores y sus representantes legales, el acceso a la Justicia constituye una garantía fundamental cuando consideran que la reparación reconocida no resulta adecuada.
Por eso, el desafío consiste en mejorar la uniformidad de los criterios médicos, agilizar los procedimientos y garantizar reparaciones justas, evitando conflictos innecesarios.
Las empresas necesitan previsibilidad en sus costos, pero esa previsibilidad debe ser compatible con una protección efectiva de los trabajadores.
4. ¿Cómo impacta el aumento de la ART en una PyME?
En nuestro trabajo de asesoramiento a empresas observamos que los empleadores suelen prestar especial atención a los aumentos salariales, las contribuciones patronales y los impuestos.
Sin embargo, también es importante controlar periódicamente el costo de las ART.
Una diferencia de pocos puntos porcentuales puede representar un gasto anual considerable.
Veamos un ejemplo.
Supongamos una empresa con una masa salarial mensual de $30.000.000.
Si su alícuota porcentual pasa del 4% al 5,5%, el impacto sería el siguiente:
Concepto
Alícuota del 4%
Alícuota del 5,5%
Masa salarial mensual
$30.000.000
$30.000.000
Componente porcentual ART
$1.200.000
$1.650.000
Diferencia mensual
$450.000
Diferencia anual estimada
$5.400.000
Una suba de 1,5 puntos porcentuales representa $5.400.000 adicionales al año, suponiendo que la masa salarial permanezca constante.
Este ejemplo es ilustrativo y considera exclusivamente el componente porcentual, sin incluir importes fijos ni otros conceptos que pudieran corresponder.
Además, el impacto anual real puede ser superior si se producen nuevos aumentos salariales.
Para una PyME, este dinero podría destinarse a inversiones, tecnología, capacitación o capital de trabajo.
Por eso, revisar el contrato de ART debe formar parte de la gestión de costos laborales.
5. Siete medidas para reducir los costos de ART de una empresa
1. Consultar cuánto está pagando realmente
El primer paso consiste en conocer la alícuota contratada y verificar cómo se calcula el importe mensual.
La SRT dispone de un servicio de consulta de alícuotas por empleador.
A través de este sistema pueden consultarse datos como la ART contratada, los componentes de la alícuota y la actividad registrada.
Esta información permite detectar diferencias, verificar condiciones y contar con elementos concretos para negociar.
2. Solicitar cotizaciones a otras ART
Una empresa no está obligada a permanecer indefinidamente con la misma aseguradora.
Cumplidos los requisitos legales, puede evaluar alternativas y cambiar de ART.
Es recomendable solicitar distintas cotizaciones y comparar:
El porcentaje aplicable sobre la masa salarial.
Los importes fijos por trabajador.
El costo mensual total estimado.
Las condiciones de contratación.
La red de prestadores médicos.
La atención ante accidentes y enfermedades profesionales.
Los servicios de prevención, capacitación y asesoramiento.
No siempre la ART más económica es la más conveniente.
También debe evaluarse la calidad de las prestaciones y la capacidad de respuesta.
3. Negociar con la ART actual
Antes de cambiar de aseguradora, puede resultar conveniente solicitar una revisión comercial de las condiciones vigentes.
La empresa puede presentar información sobre su actividad, cantidad de empleados, antecedentes de siniestralidad y medidas de prevención implementadas.
Si existen propuestas competitivas de otras aseguradoras, pueden utilizarse como referencia para solicitar una mejora.
La ART no está obligada a aceptar cualquier reducción solicitada, pero el empleador puede negociar dentro de las condiciones permitidas por la normativa.
4. Verificar la actividad declarada
La actividad económica registrada y la clasificación del riesgo deben reflejar correctamente las tareas desarrolladas por la empresa.
Una clasificación inadecuada puede afectar la evaluación del riesgo y las condiciones comerciales.
Por eso, es importante revisar la actividad informada, los establecimientos y las tareas efectivamente realizadas.
Cualquier modificación debe responder a la realidad de la empresa y realizarse mediante los procedimientos correspondientes.
5. Mejorar la prevención de accidentes
Reducir la siniestralidad tiene beneficios que van mucho más allá del costo del seguro.
Una empresa con buenas condiciones de seguridad protege a sus trabajadores, disminuye ausencias y evita interrupciones en la actividad.
Entre las medidas recomendables se encuentran la capacitación, el mantenimiento de instalaciones y equipos, la entrega de elementos de protección personal cuando corresponda y el cumplimiento de las normas de higiene y seguridad.
Además, la empresa puede solicitar asistencia técnica a su ART.
La prevención es una obligación legal, pero también una inversión en productividad.
6. Revisar periódicamente las liquidaciones
Es conveniente controlar los importes abonados mediante las declaraciones de cargas sociales y compararlos con las condiciones de la póliza.
Debe verificarse que las alícuotas aplicadas, la nómina de trabajadores y las bases de cálculo sean correctas.
También es importante revisar los cambios contractuales y las comunicaciones recibidas de la aseguradora, a veces aumentan la alícuota, la empresa no lee la comunicación y queda adeudando diferencias por meses, con costo de intereses.
7. Evaluar el costo anual, no solamente el porcentaje
Una propuesta comercial debe analizarse considerando el costo total estimado.
Por ejemplo, una ART podría ofrecer una alícuota porcentual menor, pero su trayectoria para la atencion no es buena.
Por eso, conviene comparar las propuestas utilizando la misma nómina y masa salarial.
El objetivo no es conseguir simplemente la alícuota más baja, sino contratar una cobertura adecuada al menor costo total posible.
6. Una herramienta nueva de la SRT para controlar siniestros y juicios
En agosto de 2026, la Superintendencia de Riesgos del Trabajo anunció mejoras en su Portal E-Servicios para Empleadores.
Esta herramienta permite acceder a información que puede ser especialmente útil para las empresas.
Entre sus funcionalidades se encuentran:
Registro Nacional de Litigiosidad (RE.NA.LI.)
Permite consultar demandas judiciales notificadas bajo la ART vigente y realizar un seguimiento de las causas activas comprendidas en el sistema.
Consulta de siniestralidad y trazabilidad médica
Facilita el seguimiento de contingencias laborales, diagnósticos, altas médicas, días de incapacidad laboral temporaria, porcentajes de incapacidad y dictámenes de Comisiones Médicas.
También permite identificar denuncias de enfermedades profesionales que no necesariamente generan una ausencia laboral.
Esta información es valiosa para detectar situaciones de riesgo, fortalecer la prevención y mejorar la gestión de las contingencias laborales.
Además, puede servir como respaldo para analizar las condiciones comerciales del contrato de ART.
La herramienta se encuentra disponible para los empleadores a través de los servicios oficiales de la SRT, con acceso mediante clave fiscal.
7. ¿Cómo cambiar de ART? El procedimiento que debe conocer el empleador
La posibilidad de cambiar de ART está contemplada en el sistema argentino de Riesgos del Trabajo.
Sin embargo, existen requisitos y plazos que deben respetarse.
Primer paso: verificar el plazo de permanencia.
Según la información oficial de la SRT, el empleador debe haber permanecido:
Al menos seis meses en su ART, si se trata de la primera afiliación.
Al menos un año, cuando no se trata de la primera afiliación.
Segundo paso: solicitar el Certificado de No Objeción (CNO).
El trámite se realiza mediante el servicio de Póliza Digital de Riesgos del Trabajo, disponible en el entorno de ARCA.
El empleador debe tener actualizados sus datos de contacto y cumplir los requisitos de permanencia.
La ART actual puede rechazar el CNO cuando el empleador registra deuda.
Tercer paso: elegir la nueva aseguradora.
Una vez obtenido el certificado, se puede avanzar con la ART elegida y acordar las condiciones comerciales.
Cuarto paso: confirmar la Solicitud de Póliza Digital.
La aseguradora presenta la solicitud correspondiente, que debe ser confirmada electrónicamente por el empleador.
La confirmación genera la póliza digital y permite registrar la nueva contratación.
Es fundamental coordinar las fechas de vigencia para evitar problemas en la cobertura.
8. ¿Dónde consultar las ART habilitadas?
Antes de contratar una aseguradora, es importante verificar que se encuentre habilitada para operar.
La SRT publica información sobre las aseguradoras del sistema.
Entre las compañías conocidas en el mercado se encuentran Asociart, Experta, Galeno, La Segunda, Prevención, Provincia ART y Swiss Medical ART.
La mención de estas compañías es orientativa y no constituye una recomendación comercial ni reemplaza la verificación de su situación actual en el registro oficial.
También es recomendable consultar la red de prestadores médicos y los servicios disponibles en las localidades donde trabaja el personal.
9. Qué recomendamos desde Estudio Piacentini
En una PyME, cada gasto debe analizarse periódicamente.
Muchas veces se revisan los precios de los proveedores, los alquileres, los servicios y los costos financieros, pero se mantienen durante años contratos de ART sin comparar alternativas.
Nuestra recomendación es incorporar el análisis del costo de riesgos del trabajo a la revisión habitual de los costos laborales.
Para ello, proponemos:
Analizar el contrato vigente y la alícuota aplicada.
Revisar la actividad declarada y las bases de cálculo.
Examinar los antecedentes de siniestralidad.
Solicitar cotizaciones comparables.
Evaluar la calidad de los servicios y la cobertura.
Negociar las condiciones comerciales.
Calcular el ahorro anual posible antes de decidir un cambio.
No todas las empresas conseguirán una reducción de alícuota, pero todas pueden beneficiarse de un mejor control de sus costos y de sus riesgos laborales.
Conclusión: cuidar la rentabilidad también implica revisar la ART
El sistema de Riesgos del Trabajo cumple una función indispensable: proteger a los trabajadores frente a accidentes y enfermedades profesionales.
Sin embargo, el incremento de los costos y la litigiosidad plantean desafíos que impactan sobre las empresas.
Las PyMEs necesitan previsibilidad para poder presupuestar, invertir y generar empleo.
Mientras se discuten soluciones estructurales para mejorar el funcionamiento del sistema, los empleadores pueden actuar sobre aquellos aspectos que están a su alcance.
Comparar, controlar, prevenir y negociar son cuatro acciones que pueden contribuir a reducir costos sin resignar protección.
Desde Estudio Piacentini acompañamos a las empresas en el análisis de sus costos laborales, el cumplimiento de sus obligaciones y la búsqueda de alternativas que contribuyan a mejorar su rentabilidad.
Porque una empresa que conoce y administra sus números está mejor preparada para crecer.
Por Elisabet Piacentini | Contadora pública y directora de Estudio Piacentini
Vender una PyME puede ser una de las decisiones patrimoniales más importantes de su dueño. Para llegar bien preparado, el primer paso es conocer qué se está vendiendo, cuánto puede valer y qué necesita ordenar antes de negociar.
A lo largo de los años, en nuestro estudio contable acompañamos a empresarios que se acercan con una inquietud: quieren vender su empresa y necesitan saber por dónde empezar. A veces buscan retirarse, no tienen continuidad familiar o sienten que cumplieron una etapa. Otras veces aparece un interesado y surge la pregunta: cuánto vale lo que construyeron.
Mi primera tarea es hacer un diagnóstico. Pido inventarios de mercaderías, maquinarias y otros bienes de uso; analizamos activos, deudas, juicios pendientes y la situación del personal. Ese relevamiento permite empezar a conversar con información concreta y detectar los temas que pueden influir en la operación.
Definir qué quiere vender el dueño
Antes de poner un precio, hay que aclarar el objetivo. ¿Quiere vender todo y retirarse? ¿Incorporar un socio? ¿Vender una parte y seguir trabajando? Sumar capital a la empresa para financiar su crecimiento es una decisión distinta de vender una participación y cobrar personalmente ese dinero.
También conviene conversar sobre el día después: qué ingresos necesitará el dueño, cuánto tiempo está dispuesto a acompañar al comprador y qué ocurrirá con los familiares que trabajan en el negocio. Si hay varios socios, acordar estas cuestiones desde el principio ayuda a evitar conflictos durante la negociación.
Hacer un diagnóstico antes de buscar compradores
Para analizar una venta necesitamos una fotografía actualizada del negocio. Revisamos qué tiene la empresa, qué debe, cuánto gana y cuáles son sus riesgos. Entre los puntos a relevar están:
Bienes de uso y mercaderías, considerando su estado, utilidad y posibilidad real de venta.
Créditos a cobrar, deudas bancarias y comerciales, obligaciones fiscales y previsionales.
Nómina del personal, antigüedad, remuneraciones y eventuales reclamos laborales.
Contratos con clientes y proveedores, alquileres, habilitaciones y documentación societaria.
Titularidad de marcas, patentes y otros derechos que formen parte del negocio.
Con este diagnóstico separamos lo que puede resolverse antes de negociar de lo que deberá informarse y contemplarse en el acuerdo. La antigüedad del personal, por ejemplo, es un dato relevante para evaluar la situación laboral; no equivale por sí sola a una indemnización exigible por la venta.
Estimar un valor que pueda sostenerse con información
Para el empresario, su empresa representa años de esfuerzo, riesgo y dedicación. Ese valor personal merece reconocimiento, pero el comprador evaluará cuánto puede generar el negocio y qué riesgos asume al adquirirlo. Parte de nuestro trabajo es acercar las expectativas del dueño a un rango de valor fundamentado.
No alcanza con sumar máquinas y mercaderías ni con aplicar un porcentaje a la facturación. Según el caso, se analizan el patrimonio a valores económicos, las ganancias sostenibles, los flujos de fondos futuros y operaciones comparables cuando existe información confiable. Estos enfoques deben ser consistentes entre sí para evitar contar dos veces el mismo valor.
En una PyME argentina también hay que comparar cifras de distintos períodos sobre bases homogéneas: un aumento de ventas en pesos puede reflejar inflación sin que haya crecido el volumen vendido. Deben explicitarse la moneda, las fechas y los supuestos utilizados.
La marca, una cartera de clientes estable, procesos documentados o conocimientos propios pueden aportar valor. Su peso dependerá de que puedan transferirse y seguir generando ingresos con el nuevo dueño.
Entender cuánto gana realmente el negocio
El comprador querrá saber qué resultados puede esperar después de la compra. Por eso revisamos ingresos extraordinarios, gastos personales mezclados con los del negocio y costos que podrían cambiar con la transferencia. Cada ajuste debe tener respaldo y una explicación verificable.
También hay que reconocer los costos que hoy no se ven con claridad. Si el dueño realiza tareas de dirección sin una remuneración acorde, reemplazarlo tendrá un costo. Y si la actividad necesita inversiones, reposición de equipos o dinero para financiar stock y ventas a plazo, esas necesidades deben incorporarse al análisis.
Por ejemplo, una empresa puede mostrar ganancias y tener dificultades de caja porque cobra tarde y paga antes. El comprador necesitará saber cuánto capital de trabajo hace falta para mantenerla funcionando.
Identificar quién puede estar interesado
En nuestra experiencia, entre los posibles compradores aparecen personas que ya conocen el negocio: empleados, proveedores o clientes que reconocen el valor de lo construido. También pueden interesarse competidores o empresas que buscan ampliar su actividad.
El interés puede ser diferente en cada caso. Un comprador puede valorar especialmente la rentabilidad; otro, la marca, la ubicación o el acceso a nuevos clientes. Eso ayuda a explicar por qué pueden existir ofertas distintas por una misma empresa, sin garantizar que algún interesado pague el precio esperado.
Cuando sea viable, evaluar más de una alternativa permite comparar condiciones. La información debe compartirse por etapas, con compromisos de confidencialidad y especial cuidado sobre datos comerciales y personales. Al mismo tiempo, la empresa debe seguir atendiendo clientes, cobrando y cumpliendo sus obligaciones.
Definir qué se transfiere y cuánto queda para el vendedor
Vender acciones o cuotas de una sociedad, transferir un fondo de comercio o vender determinados activos son operaciones diferentes. Hay que definir qué incluye la propuesta: mercaderías, máquinas, marca, inmuebles, créditos y deudas, entre otros componentes.
En Argentina, la transferencia de un fondo de comercio tiene un régimen específico en la Ley 11.867, con publicaciones, protección de acreedores e inscripción. La estructura elegida exige revisar las consecuencias legales, laborales e impositivas con los profesionales intervinientes.
Muchas veces se transfieren las acciones de la sociedad sin publicar edictos , lo que lo hace más ágil y no se debe rendir cuentas a los organismos recaudadores que aparecen cada vez que se publica una transferencia de fondo de comercio.
El precio anunciado tampoco es necesariamente el importe que recibirá el dueño. Según cómo se haya valuado y pactado la operación, pueden corresponder ajustes por deudas, caja, capital de trabajo, gastos e impuestos. Es importante evitar descuentos duplicados y calcular el monto neto esperado antes de aceptar una oferta.
Si el inmueble pertenece al dueño y quedará fuera de la venta, habrá que definir cómo seguirá utilizándolo la empresa. Un alquiler futuro puede modificar tanto la rentabilidad como las condiciones que acepte el comprador.
Comparar la forma de cobro y preparar el cierre
Una oferta más alta puede resultar menos conveniente si se cobra en cuotas sin garantías suficientes o si parte del precio depende de resultados futuros. Deben analizarse la moneda, los vencimientos, las garantías, las condiciones para cobrar y las responsabilidades que conservará el vendedor.
Antes de conceder exclusividad conviene revisar su plazo y alcance. Y una propuesta escrita todavía puede estar sujeta a una revisión contable, fiscal, laboral y legal, conocida como due diligence. Los hallazgos pueden modificar el precio, generar retenciones de parte del pago o requerir garantías.
El acuerdo también debe prever la transición: quién atenderá a los clientes, cómo se transmitirá el conocimiento y durante cuánto tiempo participará el dueño anterior. Estas definiciones ayudan a proteger la continuidad de la actividad.
Empezar a prepararla aunque la venta no sea inmediata
Ordenar la documentación, mejorar la información de gestión y reducir la dependencia del dueño lleva tiempo. Si todas las decisiones, los clientes y los conocimientos están concentrados en una sola persona, el comprador tendrá que evaluar cómo continuará el negocio cuando esa persona se retire.
Por eso recomiendo empezar antes de que aparezca una oferta. También conviene contar con una alternativa si la venta no se concreta: continuar con una gestión más profesional, incorporar un socio o planificar la sucesión familiar.
Desde Estudio Piacentini ayudamos a dar ese primer paso: relevar la situación patrimonial, contable e impositiva, identificar contingencias y ordenar la información para tomar una decisión fundada, trabajando con los especialistas que requiera cada operación.
Si está evaluando vender su PyME o quiere empezar a prepararla, puede consultarnos. Conocer la situación de su empresa le permitirá decidir con mejores herramientas cuándo avanzar y qué condiciones negociar.
Referencia normativa
Ley 11.867 sobre transmisión de establecimientos comerciales e industriales. Texto oficial: https://www.argentina.gob.ar/normativa/nacional/ley-11867-25829/texto
La Ley 27.826, conocida como “Inocencia Fiscal II”, establece una reducción permanente de determinadas multas formales y un beneficio especial para incumplimientos anteriores. Qué deben revisar las pymes, los profesionales y las entidades sin fines de lucro.
Desde el 9 de octubre de 2026, rigen dos beneficios que pueden aliviar el costo de determinadas sanciones de ARCA:
Una reducción del 25% de pleno derecho sobre las multas formales alcanzadas.
Un régimen especial de reducción del 50% para determinadas infracciones anteriores a la entrada en vigencia de la ley.
Son mecanismos diferentes, con condiciones propias. Por eso, antes de pagar una multa, conviene revisar cuál corresponde a cada caso.
¿Qué son las multas formales?
Son sanciones por incumplir obligaciones ante el fisco, como presentar una declaración jurada fuera de término, omitir información exigida o no responder un requerimiento.
Pueden aplicarse aunque la declaración jurada no arroje impuesto a pagar.
Los beneficios comprenden las multas previstas en los artículos 38 y 39 de la Ley 11.683 y en los artículos sin número incorporados a continuación de ambos.
¿Quiénes pueden acceder?
La norma contempla a MiPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro, con la exclusión prevista para Grandes Contribuyentes Nacionales.
Esto puede incluir a monotributistas, autónomos, asociaciones civiles y fundaciones, según su encuadre y la obligación incumplida.
Reducción del 25%: cómo funciona
El nuevo artículo 49 bis de la Ley 11.683 dispone que las multas alcanzadas se reduzcan de pleno derecho. Esto significa que el beneficio surge de la propia ley, sin una solicitud especial.
Por ejemplo, para una persona humana, la multa de $220.000 por falta de presentación de una declaración jurada pasa a $165.000.
Además, el artículo 38 contempla una reducción a la mitad si se cumplen las condiciones de presentación y pago dentro de los 15 días contados desde la notificación correspondiente con espera de un plazo mayor dependiendo del segmento que otorga ARCA . Cuando ambas reducciones resulten aplicables, el importe del ejemplo sería de $82.500.
Atención: esta reducción por cumplimiento no debe confundirse con el régimen especial del 50% para infracciones anteriores.
Reducción especial del 50% para infracciones anteriores
La ley también establece un régimen transitorio para determinadas multas por infracciones cometidas antes del 9 de octubre de 2026, siempre que:
No estén firmes o, si lo están, no hayan sido canceladas.
Correspondan a obligaciones vencidas desde la entrada en vigencia de la Ley 27.799, el 2 de enero de 2026.
Hayan sido aplicadas a los sujetos alcanzados por el beneficio.
La fecha clave es el vencimiento de la obligación. No alcanza con mirar el año al que corresponde la declaración jurada: una declaración de un período anterior puede haber vencido en 2026.
¿Qué exige este beneficio?
Para acceder a la reducción especial hay que acreditar que se cumplió la obligación pendiente, antes o al mismo tiempo que el acogimiento. Por ejemplo, presentar la declaración jurada omitida, aunque no determine impuesto.
Además, implica aceptar incondicionalmente la parte no reducida del reclamo y renunciar a discutirla, asumiendo las costas y los gastos judiciales que correspondan.
El beneficio no permite recuperar importes abonados antes de la entrada en vigencia de la ley. Por eso, antes de allanarse, conviene evaluar si existen fundamentos para cuestionar la sanción.
También hay cambios en las multas rurales
La ley modifica las sanciones vinculadas con la inscripción y registración ante el RENATRE, e incorpora una actualización anual por UVA desde 2027.
Por otra parte, otorga a ARCA un plazo de 30 días desde su publicación para dictar las normas operativas del régimen especial de reducción de multas.
Qué conviene revisar antes de pagar
Consultar las notificaciones del Domicilio Fiscal Electrónico.
Identificar la infracción y el vencimiento de la obligación.
Verificar si la multa está firme, pendiente de pago o en discusión.
Cumplir la obligación omitida.
Evaluar qué reducción corresponde y si conviene acogerse o presentar una defensa.
Una rebaja puede representar un ahorro, pero sigue siendo fundamental presentar las declaraciones juradas en término, incluso cuando no haya impuesto a pagar.
En Estudio Contable Piacentini revisamos sus multas, evaluamos los beneficios aplicables y lo acompañamos para regularizar su situación para prevenir nuevas sanciones. Consúltenos.
Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.
DIRECCION
CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
Ciudad Autónoma de Buenos Aires - Argentina