Blog – Full Width

por

Multas de ARCA: las PyMEs pueden reducirlas un 50%, pero hay una fecha límite

Una medida transitoria permite aliviar determinadas sanciones por incumplimientos formales. Qué obligaciones comprende, cómo acceder y qué conviene revisar antes del 18 de diciembre de 2026.

Por Elisabet M. Piacentini | Contadora Pública y tributarista

Para muchas pequeñas y medianas empresas, una declaración jurada presentada fuera de término o un requerimiento sin responder puede transformarse en una sanción importante. La normativa reciente contempla una reducción del 50% para determinadas multas formales de ARCA, siempre que se cumplan las condiciones previstas y se regularice el incumplimiento dentro del plazo establecido.

¿Quiénes pueden acceder?

El régimen transitorio está dirigido a sujetos comprendidos en las categorías previstas para PyMEs, incluyendo sociedades, personas humanas y sucesiones indivisas, con las exclusiones que correspondan para Grandes Contribuyentes Nacionales. Antes de aplicar el beneficio, es indispensable verificar la situación concreta del contribuyente.

¿Qué multas están comprendidas?

La reducción alcanza determinadas infracciones formales contempladas en los artículos 38 y 39 y sus artículos incorporados de la Ley 11.683. Entre ellas se encuentran la falta de presentación de declaraciones juradas y ciertos incumplimientos de deberes formales o requerimientos del organismo. No significa que todas las multas tributarias se reduzcan automáticamente.

El período alcanzado es específico: obligaciones vencidas desde el 2 de enero de 2026 e infracciones cometidas antes del 9 de octubre de 2026, según el régimen transitorio desarrollado en la Resolución General ARCA 5927/2026.

¿Cuánto se puede ahorrar?

Estos ejemplos ilustran el efecto de una reducción del 50% sobre los importes de referencia indicados en la nota original. El monto aplicable debe verificarse para cada infracción y contribuyente.

Ejemplo de sanciónMulta de referenciaAhorro potencial (50%)
Omisión de DJ determinativa – persona humana$ 220.000$ 110.000
Omisión de DJ determinativa – sociedad$ 440.000$ 220.000
Infracción con multa de $ 1.500.000$ 1.500.000$ 750.000

Las declaraciones juradas involucradas pueden corresponder, entre otras, a IVA, Ganancias, Bienes Personales o regímenes de retención e información, según la obligación específica y la tipificación de la infracción.

Cómo acceder y hasta cuándo

La fecha clave es el 18 de diciembre de 2026, inclusive. Para obtener el beneficio deben cumplirse los deberes formales omitidos: por ejemplo, presentar las declaraciones juradas pendientes o responder requerimientos. En los casos ordinarios, la reducción opera de pleno derecho, una vez reunidas las condiciones exigidas.

Si la multa se encuentra discutida en sede administrativa, contencioso-administrativa o judicial, el procedimiento es distinto: la nota de origen señala que debe efectuarse una presentación por “Presentaciones Digitales” dentro del mismo plazo, con allanamiento incondicional respecto de la parte no reducida, renuncia a acciones y derechos y asunción de costas y gastos. Por sus consecuencias, esta decisión requiere análisis profesional previo.

Atención: no confundir la rebaja transitoria del 50% con la reducción del 25%

La Ley 27.826 incorporó también un tratamiento de reducción permanente del 25% para determinadas multas formales y determinados sujetos, conforme al artículo 49 bis de la Ley 11.683. Son mecanismos diferentes: no corresponde sumarlos ni asumir que se aplican indistintamente a una misma sanción.

Qué recomiendo revisar hoy en cada PyME

  • Consultar el Domicilio Fiscal Electrónico para detectar notificaciones y requerimientos.
  • Revisar la cuenta corriente tributaria y las multas registradas en ARCA.
  • Identificar declaraciones juradas pendientes y obligaciones informativas omitidas.
  • Verificar la fecha de vencimiento o comisión de cada infracción y la condición del contribuyente.
  • Evaluar con el contador si corresponde regularizar o, cuando exista un litigio, analizar el alcance de un eventual allanamiento.

Una multa formal puede ser muy costosa para una PyME. Aprovechar una reducción disponible es importante, pero más importante aún es ordenar los vencimientos, atender las comunicaciones electrónicas y prevenir nuevas sanciones.

Marco normativo citado: Ley 11.683 (arts. 38, 39 y concordantes); Ley 27.826; Resolución General ARCA 5927/2026 (B.O. 12/11/2026). Los ejemplos son orientativos y requieren corroboración según el caso concreto.

por

ARCA hace aclaraciones sobre Ganancias Simplificada

¿Adherir, ratificar o convalidar?

Si te adheriste al régimen, presentaste tu declaración jurada y regularizaste el saldo, ya está cunplido el proceso. No hay que hacer ningún trámite adicional. Adhesión: si aún no te adheriste y querés acceder a los beneficios de la Ley de Inocencia Fiscal, tu primer paso es realizar la adhesión en el Sistema Registral. Ratificación: Cada año, después de presentar tu declaración jurada, podés optar por confirmar tu permanencia en el régimen para el periodo siguiente. Sí se presentó declaración jurada 2025, la ratificación será la adhesión de permanencia al Régimen para al periodo 2026.

Convalidación: es un trámite excepcional, por única vez, para quienes adhirieron por el Decreto 353/25, antes de la vigencia de la ley de Inocencia Fiscal 27.799, y deben convalidar dicha adhesión, por los cambios introducidos por dicha ley. En resumen: convalidar es un proceso excepcional para adhesiones realizadas bajo la vigencia del Decreto 353/25; ratificar es confirmar la continuidad en el régimen para el periodo siguiente.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Noviembre 2026

por

Empleados de casas particulares: ¿sabías que pueden elegir su obra social desde el primer día?

Una disposición vigente desde 2024 permite que los trabajadores de casas particulares elijan su obra social sin necesidad de permanecer durante el primer año en la correspondiente a la actividad. Repasamos qué establece la normativa y qué deben tener en cuenta trabajadores y empleadores.

Los trabajadores de casas particulares, como quienes realizan tareas de limpieza, asistencia y cuidado de personas, tienen derecho a elegir su obra social desde el inicio de la relación laboral.

Es importante recordar que, mediante el Decreto N. º 170/2024, publicado en el Boletín Oficial el 21 de febrero de 2024, se modificó el régimen de libre elección de los agentes del seguro de salud.

De esta manera, ya no resulta obligatorio permanecer durante los primeros doce meses en la obra social de la actividad para poder solicitar el cambio.

¿Qué deben saber los trabajadores?

La normativa contempla las siguientes condiciones:

  • Elección desde el inicio: pueden ejercer el derecho de opción sin necesidad de esperar un año desde su incorporación al empleo.
  • Frecuencia del cambio: la opción puede ejercerse una vez cada doce meses.
  • Inicio de la nueva cobertura: el cambio produce efectos conforme a los plazos establecidos por la reglamentación vigente.
  • Elección de cobertura: pueden optar por agentes de salud habilitados, teniendo en cuenta las condiciones de afiliación y los aportes correspondientes.

¿Qué sucede con los aportes que realiza el empleador?

El cambio de obra social no modifica las obligaciones del empleador.

Quienes contratan personal de casas particulares deben continuar registrando la relación laboral y abonando mensualmente los aportes y contribuciones correspondientes a través de ARCA.

Es importante aclarar que la elección de la obra social corresponde al trabajador, no al empleador.

¿Qué conviene verificar antes de cambiar?

Antes de solicitar el cambio, es recomendable consultar si la entidad elegida está en el listado de obras sociales a elegir, qué cobertura ofrece y si tiene sanatorios o consultorios cercanos al domicilio de la trabajadora y donde es el domicilio para ir a afiliarse luego de elegirla 

También es conveniente comprobar que los aportes estén correctamente ingresados y conocer el procedimiento de opción establecido por la Superintendencia de Servicios de Salud, que se hace de manera on line, pero luego la trabajadora debe ir a afiliarse personalmente a la obra social con sus recibos de sueldos y documentación personal

Normativa de referencia: Decreto N.º 170/2024, Ley N.º 23.660 y Ley N.º 26.844.

Estudio Contable Piacentini
Información laboral, impositiva y previsional para empleadores y trabajadores.

por

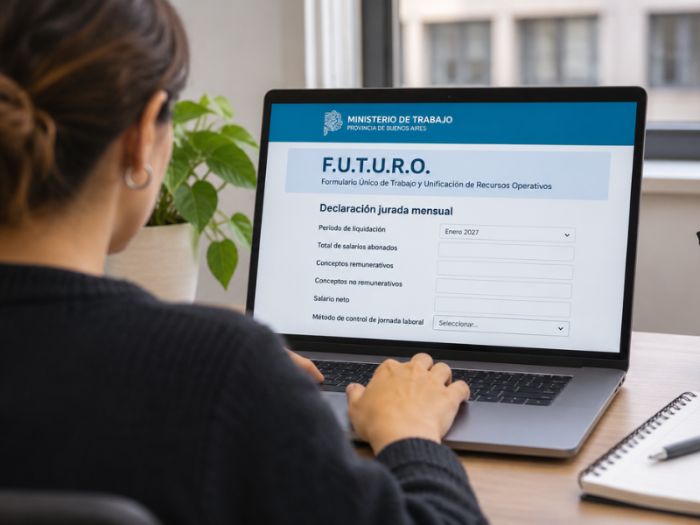
F.U.T.U.R.O.: otra declaración jurada y el mismo cansancio

Compartimos esta nota de Ignacio On line, apoyando todo sus dichos sobre esta nueva obligación de presentación de una nueva DDJJ

F.U.T.U.R.O. vuelve a poner sobre la mesa un problema que atraviesa a la profesión desde hace años y que no se resuelve con un formulario más, porque detrás de cada declaración jurada hay horas de trabajo que nadie mide, costos que alguien termina pagando y un cansancio que se acumula mientras la simplificación sigue sin llegar al escritorio de quien tiene que cumplir.

Otra vez la sensación de que la simplificación llega en el nombre de la norma y no al escritorio, porque la nueva obligación laboral bonaerense vuelve a poner sobre la mesa un problema que atraviesa a la profesión desde hace años, que es la acumulación de tareas administrativas, el costo real de cumplir y esa distancia cada vez más grande entre lo que se anuncia desde la administración y lo que efectivamente cambia en el trabajo cotidiano.

Una nueva declaración jurada nunca llega sola, porque viene con una norma y una reglamentación operativas que hay que estudiar, con documentación que reunir, con un procedimiento que aprender y con un vencimiento que incorporar al calendario, y cuando ya tenemos el calendario lleno aparece otro.

Para la administración puede ser una herramienta más de fiscalización, pero para una empresa y su contador es otra tarea que debe encontrar lugar entre todas las obligaciones, que no son pocas.

La creación de F.U.T.U.R.O., el Formulario Único de Trabajo y Unificación de Recursos Operativos del Ministerio de Trabajo bonaerense, vuelve a exponer esa distancia, porque la medida exige una presentación mensual con información salarial, recibos de haberes, comprobantes de acreditación bancaria y datos sobre el control de la jornada, y también contempla documentación sobre determinados acuerdos de jornada y compensación de horas.

La discusión sobre su implementación merece ir más allá de la DDJJ y preguntarse cuánto trabajo administrativo más pueden seguir absorbiendo quienes deben cumplir.

El trabajo detrás de una presentación

Las obligaciones suelen describirse desde el resultado que espera recibir el organismo, es decir un formulario completo, documentación adjunta y una firma digital, pero para llegar a ese resultado hay un proceso y ese proceso casi nunca se cuenta. Alguien debe determinar qué empleadores están alcanzados, explicarles los requisitos, pedir los comprobantes, verificar que correspondan al período, reunir los recibos, preparar los archivos y controlar que la presentación se realice en tiempo y forma, y si falta documentación hay que reclamarla, si el cliente no tiene firma digital hay que explicarle cómo gestionarla y convencerlo de que lo haga, y si el sistema no funciona, se cae o rechaza un archivo hay que resolverlo, incluso si es viernes a la tarde y el vencimiento es el lunes.

Todo eso es trabajo, aunque no aparezca en la descripción del trámite, y se incorpora a una agenda que ya contiene liquidaciones de sueldos, cargas sociales, obligaciones sindicales, impuestos, consultas y cambios normativos, de modo que la nueva tarea se suma a las anteriores con sus propios requisitos y consecuencias por incumplimiento.

Gratuito no significa sin costo

La presentación de F.U.T.U.R.O. se presenta como gratuita, y esa característica evita un arancel pero no elimina el costo de cumplir, porque preparar documentación, organizar archivos, gestionar firmas y controlar vencimientos requiere tiempo y recursos, y la firma digital no es gratis para personas jurídicas.

Si ese trabajo se traslada a honorarios aumenta el costo administrativo del empleador, y si no se traslada lo absorbe el estudio contable mediante más horas de trabajo o una menor rentabilidad, y en ambos casos alguien lo paga.

El problema se vuelve especialmente visible en profesionales independientes, pequeños estudios, comercios y pequeñas empresas, donde las tareas administrativas se concentran en pocas personas y cada nueva exigencia tiene un peso mayor sobre la estructura disponible, y evaluar una obligación solamente por la ausencia de una tasa deja afuera buena parte de su impacto económico.

La información que circula poco y se pide mucho

Las empresas ya presentan demasiada información laboral y salarial ante distintos organismos, pero cada administración puede exigir sus propios datos, archivos, formatos y procedimientos, y aunque no toda esa información es idéntica ni ARCA dispone necesariamente de cada documento que necesita una autoridad laboral provincial, esas diferencias deberían ser el punto de partida para coordinar los requerimientos y reducir las cargas.

Antes de crear una presentación corresponde identificar qué información ya existe, cuál puede compartirse y qué documentación adicional resulta indispensable, porque la coordinación entre organismos también es parte de la modernización del Estado, y si cada dependencia desarrolla su plataforma sin resolver el intercambio de información la digitalización puede terminar multiplicando el trabajo de quienes están del otro lado.

Los contadores pasamos a ser quien conecta a las administraciones, reúne datos, los adapta a cada formato y vuelve a presentarlos, y el contador es el que se ocupa de que ese circuito funcione, así que si vamos a trabajar para el Estado que nos paguen porque el trabajo se presume oneroso.

La simplificación que no llega al escritorio

La Ley 27.802 sustituyó el artículo 52 de la Ley de Contrato de Trabajo, eliminando de esa disposición la exigencia del libro especial y estableciendo que la registración ante ARCA es suficiente a todos los efectos, sin requisitos adicionales de otras autoridades.

Entonces, el Ministerio de Trabajo fundamenta F.U.T.U.R.O. en sus facultades de fiscalización laboral y menciona expresamente las modificaciones de la reforma laboral entre los antecedentes de la medida, y se presenta como una declaración jurada para controlar el cumplimiento de obligaciones laborales, de modo que la relación entre ambas normas abre una discusión jurídica que requiere un análisis más específico, pero también existe una cuestión práctica porque después de una reforma que generó expectativas de simplificación aparece una nueva presentación mensual de documentación laboral, y para quien debe ejecutarla las diferencias entre registración, rúbrica y fiscalización no hacen desaparecer las horas necesarias para cumplir.

La simplificación debe poder medirse en tareas que dejan de hacerse, documentos que ya no se piden y tiempo que se recupera, porque de otro modo queda una distancia considerable entre el cambio normativo y la experiencia cotidiana.

Confundir digitalización con carga de archivos

Subir un PDF a una página web no alcanza para hablar de transformación digital, mucho menos si para hacerlo hay que reunir documentación dispersa, unir archivos, adaptarlos a determinados límites y volver a intentar la presentación cuando el sistema falla.

Y el problema excede a la provincia de Buenos Aires porque quienes trabajan con plataformas de distintos fiscos y organismos conocen esa experiencia de errores poco claros, sesiones que vencen, servicios que no responden y trámites que obligan a repetir pasos, y la experiencia con el tedioso SITRADIB también forma parte del desgaste con el que se recibe esta nueva obligación.

Se confunde digitalizar con trasladarle al usuario la tarea de cargar documentos, y así el papel se convierte en PDF, la ventanilla se convierte en una pantalla y el trabajo de reunir, ordenar y entregar la información sigue recayendo sobre el mismo empleador y su estudio contable.

Una transformación digital requiere algo más complejo en su diseño y más simple en su uso, revisar procesos, conectar sistemas, reutilizar datos y eliminar pasos innecesarios, y también exige plataformas confiables y respuestas cuando algo falla, de modo que la mejora debería poder comprobarse en la práctica con menos intervenciones manuales, menos información repetida y menos tiempo dedicado a cumplir.

Si el procedimiento conserva todas las tareas anteriores y agrega la preparación y carga de archivos, lo que se digitalizó fue la entrega y la simplificación sigue pendiente.

Fiscalizar también exige rendir cuentas

El objetivo de mejorar la fiscalización laboral es atendible, pero una nueva obligación debe evaluarse por los resultados que produce además de por la información que permite reunir. ¿Qué resultados dejó SITRADIB, si permitió detectar más empleo no registrado, si ayudó a regularizar trabajadores, si mejoró la identificación de diferencias salariales o si hizo más eficaces las inspecciones, y qué balance puede mostrarse del tiempo y los recursos que empleadores y profesionales destinaron a cumplir?

Estas preguntas necesitan indicadores públicos, porque la cantidad de empleadores inscriptos, documentos recibidos o presentaciones realizadas describe la actividad del sistema, pero para evaluar su eficacia también hace falta conocer qué incumplimientos se detectaron, qué medidas se adoptaron y qué mejoras se consiguieron, y aun cuando existan avances corresponde analizar qué parte puede atribuirse a la herramienta implementada.

El Estado exige información, cumplimiento y responsabilidad, y también debería explicar qué hace con esa información y qué resultados obtiene del esfuerzo que demanda

Por lo que con F.U.T.U.R.O. esa evaluación debería estar prevista desde el comienzo con objetivos concretos, indicadores verificables y balances públicos, y también con una revisión de las cargas exigidas cuando no demuestren utilidad. El tiempo que se pide a empresas y estudios contables merece una rendición de cuentas, (es un derecho constitucional) y antes de sumar documentación corresponde mostrar cómo ese esfuerzo contribuye a proteger a los trabajadores y a reducir los incumplimientos, porque la capacidad de adaptación de los profesionales no debería darse por descontada cada vez que se crea una obligación.

El tiempo profesional tiene un límite

Cada obligación nueva puede parecer pequeña cuando se la considera por separado, pero el problema aparece al sumarlas porque un archivo más, una declaración adicional, otra firma y un nuevo vencimiento forman en conjunto una carga que ocupa una parte creciente de la jornada profesional, y ese tiempo se resta al análisis, al asesoramiento, a la mejora de los procesos y al acompañamiento de los clientes, y también se resta al descanso. Los profsionales podemos incorporar tecnología y automatizar tareas, pero esas mejoras encuentran un límite cuando las exigencias crecen, los procedimientos cambian y cada organismo requiere una forma distinta de presentar información.

Entonces la reflexión de fondo no pasa por cómo hacer más rápido un formulario sino por entender que detrás de cada presentación hay personas que sostienen el cumplimiento con horas que no se miden y con un cansancio que se acumula silenciosamente.

F.U.T.U.R.O. vuelve a ponernos frente a la misma pregunta que nos hacemos cada vez que aparece una obligación nueva, que es hasta dónde seguimos estirando nuestro tiempo, nuestra paciencia y nuestra capacidad de adaptación para que un sistema funcione, y si vale la pena seguir respondiendo con más trabajo propio a un esquema que no termina de reconocer ese esfuerzo.

Porque el tiempo del empleador, del contador y del personal del estudio tiene valor, y una modernización que aspire a simplificar debería empezar por reconocerlo, pero mientras eso no ocurra la simplificación seguirá siendo una promesa que llega en el nombre de la norma y no en la experiencia de quienes tenemos que cumplirla todos los días, y ahí es donde nos toca preguntarnos si lo que hacemos es solo cumplir o también sostener, con nuestro cansancio, un equilibrio que ya no da para más.

7 noviembre, 2026 Por Ignacio On line
por

Por qué ARCA postergó por sexta vez la presentación de la DD.JJ. de Ganancias

30 de octubre de 2026

La Agencia de Recaudación y Control Aduanero (ARCA) tuvo que postergar una vez más la fecha de presentación de la declaración jurada del Impuesto a las Ganancias del período 2025. La nueva fecha quedó para el 16 de noviembre.

La medida se conoce mientras la Unidad de Información Financiera (UIF) todavía no emitió las regulaciones pertinentes sobre el tratamiento que deberán dar los bancos y demás sujetos obligados a los fondos que exterioricen quienes hayan optado por el Impuesto a las Ganancias Simplificado, incluidos los llamados “dólares del colchón”.

Es la sexta vez que el organismo posterga el vencimiento, en medio de las demoras en la implementación de las normas.

La primera postergación se fijó para el 27 de julio, junto con el pago del saldo, mediante la Resolución General 5851/2026. Luego, el plazo de presentación se extendió al 27 de agosto, al 22 de septiembre, al 13 de octubre y al 30 de octubre. Ahora, ARCA anunció una nueva prórroga hasta el 16 de noviembre. La fecha de pago del saldo se mantuvo en el 27 de julio.

ARCA emitió la Resolución General 5916, en la que avanza con los cambios pendientes para tornar operativa la nueva modalidad para liquidar el impuesto, establecidos en la Ley de Inocencia Fiscal II. Allí se establecieron disposiciones para los funcionarios públicos y los grandes contribuyentes.

Pero contadores y tributaristas ya advertíamos que el plazo restante era exiguo en función de las normas complementarias que quedaban pendientes.

  • Entre otras cuestiones pendientes figuran La normativa de la UIF sobre el “antecedente favorable”, que debe dictarse dentro de los 15 días hábiles desde el 9/10/2026, plazo que vence el 2/11/2026.
  • Esta normativa es relevante para quienes utilicen fondos no depositados en el sistema financiero, es decir, “los dólares en el colchón”.
  • El servicio de consulta automatizado o API del artículo 40 bis.
  • La forma y la oportunidad en que los Grandes Contribuyentes Nacionales (GCN) y los funcionarios deben informar sus bienes en el país y en el exterior. El Decreto 1253/2026 les exige esa obligación y la RG 5916 remite a su alcance, pero no establece el procedimiento ni indica si el aplicativo de la declaración jurada simplificada lo contempla.
  • La definición de “ingresos directos computados improcedentemente”, que configuran una discrepancia significativa sin umbral de importe.
  • El efecto, sobre el período en curso, de asumir un cargo de funcionario después de adherir o ratificar la adhesión. La RG exige actualizar la situación, pero no precisa qué beneficios se conservan en ese período, y la ley toma como referencia la fecha de la opción o de la ratificación.

“La ley busca proteger los fondos utilizados frente a ARCA, pero los sujetos obligados Banco, ALycs, etc. continúan con sus deberes de debida diligencia y reportes de operaciones sospechosas, de modo que la forma en que valoren la constancia de adhesión depende de esa norma.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Noviembre 2026

por

Que planes de pagos hay actualmente en ARCA- noviembre 2026

ARCA prorrogó hasta el 30 de diciembre los planes de pago para MiPyMEs

Mediante la Resolución General 5920/2026, publicada el 30 de octubre en el Boletín Oficial, ARCA prorrogó hasta el 30 de diciembre de 2026 el plazo para adherir al régimen especial de facilidades de pago destinado a MiPyMEs, pequeños contribuyentes y entidades sin fines de lucro. Vencía  el 30 de octubre y las pymes estaban preocupadas porque se quedaban sin posibilidad de planes de pago

El régimen permite regularizar obligaciones impositivas, aduaneras y de la seguridad social vencidas hasta el 30 de junio de 2026, inclusive, así como sus intereses y multas aplicadas hasta esa fecha.

Principales condiciones:

  • Micro y pequeñas empresas: hasta 18 cuotas, con un pago a cuenta del 5%.
  • Medianas empresas (tramos 1 y 2): hasta 15 cuotas, con un pago a cuenta del 10%.
  • Retenciones y percepciones impositivas: hasta 9 cuotas para micro y pequeñas empresas y 7 para medianas.
  • Tasa de financiación: 2,75% mensual.
  • Importe mínimo: $50.000 por cuota y por pago a cuenta.

Sector Salud (RG 5858): Prorrogado también hasta el 30 de diciembre de 2026. (Incluye planes específicos con hasta 60 cuotas para clínicas y sanatorios, según la norma)

No es moratoria, solo plan de pagos:

El régimen no contempla quitas de intereses ni condonación de sanciones. Entre las obligaciones excluidas se encuentran los anticipos impositivos, las cuotas de planes vigentes, los aportes y contribuciones a obras sociales y las cuotas de ART.

¿Cómo adherirse?

Las empresas deberán contar con el Certificado MiPyME vigente y la caracterización correspondiente ante ARCA. Además, deberán tener CUIT activa sin limitaciones, Domicilio Fiscal Electrónico constituido, las declaraciones juradas correspondientes presentadas y una CBU declarada para el débito de las cuotas.

La adhesión se realiza a través del servicio Mis Facilidades, seleccionando la opción “Régimen Especial de Facilidades de Pago – Obligaciones vencidas al 30/06/2026”.

Que otros planes de pagos tiene ARCA:

 Plan de Facilidades de Pago Permanente (RG 5321/2023)

• Sin fecha de cierre.

• Permite regularizar deudas generales según el perfil de cumplimiento fiscal del contribuyente en el sistema SIPER.

• Ofrece entre 6 y 12 cuotas dependiendo del tamaño y categoría de la empresa o contribuyente.

• Tasa de financiación: 2,75% mensual.

Planes Específicos:

• Plan para concursados y fallidos y Acuerdos preventivos extrajudiciales.

• Plan de pagos para el Monotributo (RG 4.166/2017 y opciones para excluidos).

• Planes por deuda de impuestos anuales o previsional de autónomos.

Para deuda por inspecciones: plan por deuda proveniente de la actividad fiscalizadora — RG 5321, artículo 5, inciso e)

Comprende ajustes de inspección, multas formales y materiales resultantes de la fiscalización, determinaciones de oficio y actas o resoluciones por obligaciones de seguridad social. Agencia de Recaudación y Control Aduanero

Empresa Cuotas máximas   Pago a cuenta      Cantidad de planes

Micro y pequeña 36           3%          1 por mes

Mediana tramo 1 36           3%          1 por mes

Mediana tramo 2 36           5%          1 por mes

Estas condiciones son iguales para ambos perfiles de cumplimiento.

Para las deudas por inspecciones: no alcanza con presentar una rectificativa. La deuda debe estar registrada por ARCA en sus sistemas de fiscalización y aparecer en Mis Facilidades → Validación de deuda, identificada como “Ajuste de Inspección” conformado por el responsable o “Determinación de Oficio”. Si no aparece, corresponde gestionar con el área fiscalizadora su registración para habilitar el plan. Agencia de Recaudación y Control Aduanero

Como se pagan los planes de pago:

Todas las cuotas de los planes de facilidades de pago se debitarán automáticamente de tu cuenta bancaria (incluidas aquellas por montos iguales o superiores a $ 100.000.000).

Recordá declarar tu CBU y seleccionarla desde el Servicio Mis Facilidades para evitar la generación de intereses por pagos fuera de término.

Asimismo, tené en cuenta que si realizaste un cambio de CBU para el débito directo de las cuotas, el mismo tendrá efectos a partir del primer día hábil del mes inmediato siguiente.

www.estudiopiacentini.com.ar
Contadora Elisabet Piacentini
Noviembre 2026

    Un staff de personal altamente capacitado y especializado a la atención de los diversos casos en forma conjunta con la contadora Dra. Elisabet Maria Piacentini y Dra. Romina Vanesa Babenco, Contadora Pública.

    DIRECCION

    CAMARONES 2950 (a metros de Av. Nazca) - C1416EDF -
    Ciudad Autónoma de Buenos Aires - Argentina

    TELEFONOS

    4585-3779 / líneas rotativas
    Cel: 15-51435065

    EMAIL

    info@estudiopiacentini.com.ar / atencionclientes@estudiopiacentini.com.ar